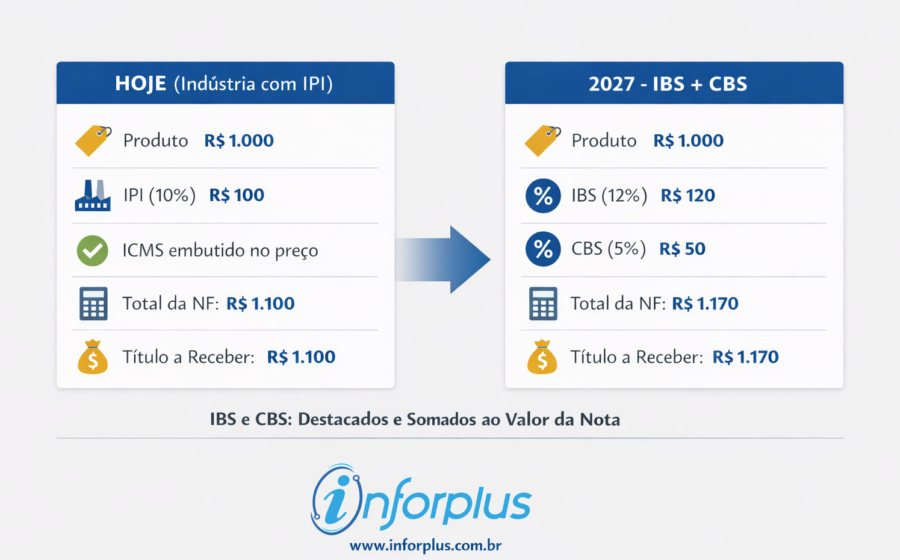
O ministro da Fazenda, Dario Durigan, confirmou que o governo pretende abrir negociação com o Congresso em 2027 para revisar os benefícios fiscais aprovados na reforma tributária. A meta declarada é reduzir a alíquota da Contribuição sobre Bens e Serviços (CBS), hoje estimada em 11,3% pelo Tribunal de Contas da União (TCU).
A declaração sinaliza que a equipe econômica já trabalha com a hipótese de que a alíquota-padrão do novo imposto federal pode pesar mais do que o desejado sobre a atividade produtiva. Mas o caminho para baixar esse número passa, necessariamente, por um choque de interesses no Legislativo.
Por que a revisão ficou para 2027
A reforma tributária (Emenda Constitucional 132) estabelece um longo período de transição, que vai de 2026 a 2033. Durante essa fase, as regras atuais convivem com as novas, o que impede qualquer mexida brusca na base de cálculo dos tributos.
Durigan indicou que 2027 marca o momento em que a poeira baixa o suficiente para uma avaliação realista. Até lá, a Receita Federal terá dados concretos de arrecadação sob as novas normas, permitindo dimensionar o impacto real de cada incentivo concedido na lei complementar de regulamentação.
O peso dos incentivos na conta final
A alíquota de referência de 11,3% calculada pelo TCU não é um teto, mas um parâmetro inicial. Ela reflete a necessidade de manter a carga tributária neutra — ou seja, arrecadar o mesmo que o sistema atual — somando-se a todos os benefícios setoriais e regionais aprovados pelos parlamentares.
Quanto mais exceções, maior a alíquota para quem paga o cheio. A lógica do ministro é simples: se o Congresso aceitar enxugar a lista de favorecidos, a alíquota geral cai para todos.
- Benefícios setoriais: regimes especiais para combustíveis, serviços financeiros, planos de saúde, entre outros.
- Incentivos regionais: manutenção de vantagens para a Zona Franca de Manaus e áreas de fronteira.
- Cesta básica e medicamentos: alíquotas reduzidas ou isenções que estreitam a base de cálculo.
O obstáculo político: cada benefício tem um padrinho
Revisar benefícios fiscais é, historicamente, uma das tarefas mais espinhosas da política brasileira. Cada isenção ou regime especial tem uma bancada articulada para defendê-la — seja por apelo social, pressão de setores organizados ou interesse regional.
Durigan sabe que a negociação não será técnica, mas política. O governo precisará oferecer contrapartidas ou construir uma narrativa de “justiça tributária” forte o suficiente para vencer a inércia do status quo. O sucesso depende da correlação de forças no Congresso a partir de 2027.
O que muda para o contribuinte na prática
Se a estratégia funcionar, o efeito cascata atinge a formação de preços. Uma CBS menor reduz a carga sobre o consumo, o que pode aliviar a inflação de serviços e bens industriais no médio prazo. Para empresas, a simplificação real só ocorre se a base de cálculo ampliar sem que a alíquota compense o ganho.
Por outro lado, setores que hoje gozam de regimes favoráveis terão de se preparar para uma tributação mais próxima do padrão geral. O planejamento tributário de 2025 e 2026 deve considerar esse cenário de incerteza regulatória.
O que observar daqui para frente
Três variáveis definirão se a promessa de 2027 sai do papel: a disposição do Ministério da Fazenda em gastar capital político nessa pauta, a composição das comissões temáticas da Câmara e do Senado naquele ano e a pressão da sociedade por uma alíquota única mais baixa. O primeiro teste virá com a entrega dos relatórios de avaliação de benefícios fiscais, obrigatórios pela nova legislação, que começarão a subsidiar o debate técnico.