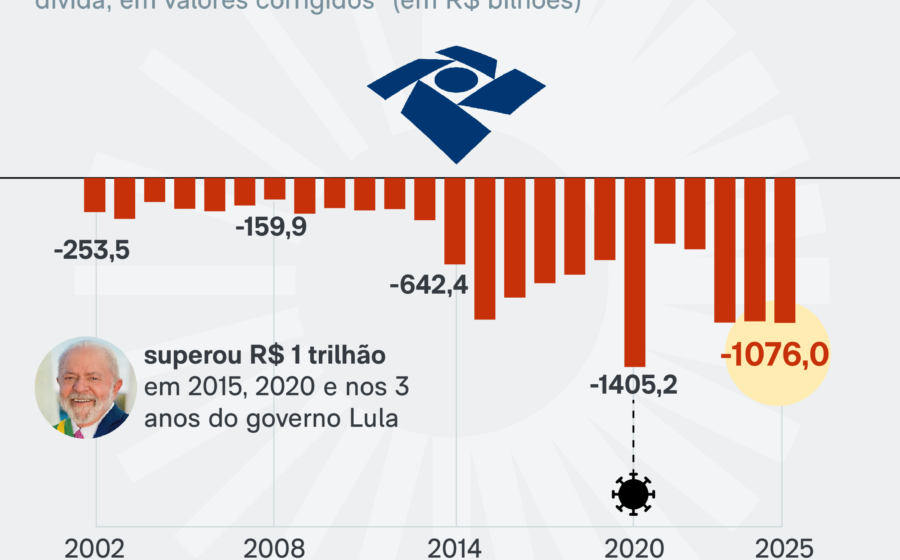
Um dos arquitetos do Plano Real acusa o Banco Central de ser o principal motor do desequilíbrio nas contas públicas brasileiras. André Lara Resende aponta a taxa Selic a 13,75% ao ano como a causa real da explosão da dívida — e não os gastos com saúde, educação ou programas sociais. A conta não fecha: nos últimos 12 meses, os juros consumiram mais de R$ 1,1 trilhão do orçamento.
O economista, com PhD pelo MIT e passagem pelo BNDES, publicou um artigo contundente no Substack às vésperas do primeiro turno eleitoral. O texto desafia o consenso do mercado financeiro e da grande imprensa. A tese central é simples: o Brasil gasta pouco em políticas públicas, mas paga juros reais estratosféricos — os maiores do mundo, segundo ranking da Moneyou.
O diagnóstico que inverte a narrativa oficial
Quando se retira o serviço da dívida da equação, as contas públicas estão praticamente equilibradas. O déficit primário — despesas maiores que receitas, excluindo juros — é dos menores do planeta. O rombo nominal, que beira 10% do PIB, nasce quase inteiramente da conta de juros.
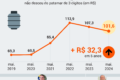
Lara Resende reconhece ineficiências: emendas parlamentares, supersalários no Judiciário, isenções tributárias bilionárias. Mas afirma que cortar gastos primários não resolve a trajetória da dívida, que saltou de 71,7% do PIB em 2022 para 82,9% em agosto de 2026. A matemática não mente: sem redução da Selic, a dívida cresce mais rápido que a economia.
O que o mercado não conta sobre a inflação
O Banco Central justifica a Selic elevada citando pressões inflacionárias, mercado de trabalho aquecido e trajetória fiscal incerta. A ata do Copom reforça: reformas estruturais paradas e crédito direcionado em alta exigem juros altos. Lara Resende rebate: a relação inversa entre desemprego e inflação — base teórica do modelo convencional — perdeu validade empírica.
Até economistas conservadores passaram a questionar o modelo que dita a política monetária global. Para o ex-diretor do BC, a alta de juros contrai a demanda e derruba preços no curto prazo, mas o custo fiscal dessa estratégia é insustentável. Reduzir a Selic pode gerar inflação transitória, argumenta, mas o ganho fiscal compensa.
Os números que explicam o ciclo vicioso
- R$ 1,1 trilhão gastos com juros em 12 meses (8,9% do PIB)
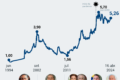
- 13,75% ao ano — taxa Selic atual, maior juro real do mundo
- 82,9% do PIB — dívida bruta em agosto de 2026
- ~10% do PIB — déficit nominal projetado, puxado por juros
- US$ 350 bi — reservas internacionais para defender o câmbio
O economista propõe um novo regime fiscal e monetário: metas de inflação e juros anunciadas em conjunto para horizonte de quatro a cinco anos. O BC se comprometeria a manter a Selic entre a meta de inflação (3%) e a taxa de crescimento nominal potencial da economia. Intervenções cambiais, com o colchão de reservas atual, evitariam desvalorizações bruscas do real.
O que observar nos próximos meses
A discussão saiu do campo acadêmico e chegou ao centro do debate eleitoral. Se a tese de que juros altos geram o próprio desequilíbrio que dizem combater ganhar tração, a pressão por queda da Selic antes do fim do ciclo de aperto será inevitável. O mercado já precifica cortes graduais para 2027, mas a velocidade dependerá da dinâmica fiscal e da credibilidade do novo arcabouço. Para investidores e gestores, o sinal claro é: monitorar a evolução do déficit nominal e a disposição política para romper o consenso atual. O custo de esperar pode ser medido em pontos percentuais de dívida/PIB a cada trimestre.