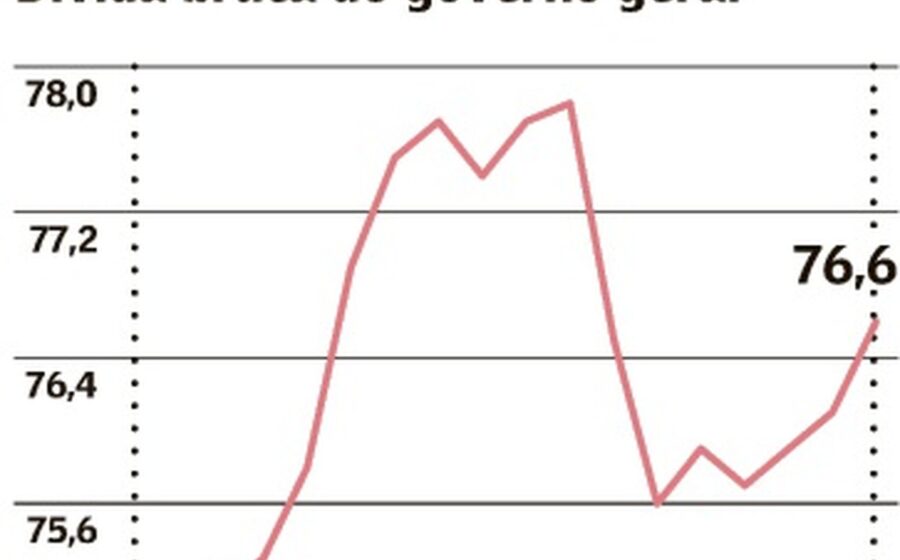
A dívida bruta do governo federal atingiu 82,9% do PIB — o maior patamar desde 2021 —, subindo 11,2 pontos percentuais em apenas quatro anos. A trajetória expõe um problema que nenhuma regra fiscal atual consegue conter.
Quando o novo arcabouço foi lançado, em 2023, a própria equipe econômica projetava estabilização em 76,5% do PIB para 2026. O cenário pressupunha juros em queda. O oposto aconteceu.
Por que os juros subiram quando deveriam cair
Estímulos fiscais exigem juros mais altos para conter a inflação que geram. Simultaneamente, investidores passam a cobrar prêmios maiores ao financiar uma dívida sem rota crível de estabilização. O custo de carregar a dívida aumenta, e ela cresce ainda mais — um ciclo vicioso.
Apostar na queda da Selic sem o ajuste que a tornaria possível é inverter a lógica: toma-se a consequência como premissa. Daí nascem as “soluções mágicas” que prometem alívio sem custos. Quatro delas voltam à mesa com frequência perigosa.
Armadilha 1: endurecer a regra sem cortar gasto
Tentar segurar a meta apenas pela arrecadação já foi testado. Boa parte das receitas recentes veio de ganhos pontuais, enquanto despesas obrigatórias avançaram acima do teto permitido. O que fica fora da meta não some da dívida.
Sem revisão estrutural do lado da despesa, o endividamento continua subindo independentemente da regra no papel.
Armadilha 2: elevar a meta de inflação
A ideia parece intuitiva: meta mais alta daria espaço para juros menores. Na prática, sinaliza que a meta pode mudar de novo. Empresas e trabalhadores passam a embutir expectativas maiores nos reajustes. O Banco Central, então, precisa de juros mais altos, não menores.
O debate sobre isso em 2023 já cobrou seu preço: desancorou expectativas e adiou o início dos cortes. Reabri-lo agora, com expectativas fora da meta e cenário mais duro, amplia o risco.
Armadilha 3: indicar nomes alinhados ao Banco Central
Autonomia no papel, mas submissão na prática, destrói credibilidade. O mercado entende que a instituição pode ser pressionada a afrouxar a política monetária antes da hora. O resultado: prêmios de risco maiores e juros longos mais caros — exatamente o oposto do desejado.
Armadilha 4: subsídios de preços (o caso dos combustíveis)
Subsídio universal é caro porque beneficia também quem não precisa. Apoio direto à população vulnerável custa uma fração do valor. Além disso, preços reprimidos não eliminam a alta — apenas a adiam e transferem o custo para as contas públicas.
Os sinais de escassez precisam chegar ao consumidor para que escolhas de consumo e deslocamento se ajustem à realidade.
O que todas têm em comum
- Prometem alívio imediato
- Empurram o custo para frente
- Agravam a trajetória da dívida
- Dispensam o ajuste estrutural
Medidas com efeito permanente começam pela revisão de gastos obrigatórios. O desafio é grande, mas não é intransponível — desde que a escolha política não seja adiar a conta mais uma vez.
O que observar daqui para frente
O próximo teste virá com a tramitação do Orçamento de 2025 e a definição das metas fiscais plurianuais. Acompanhe se o governo apresentará revisão concreta de despesas obrigatórias ou se repetirá a estratégia de contar com receitas incertas. A resposta ditará se a dívida estabiliza — ou se o ciclo vicioso ganha mais uma volta.