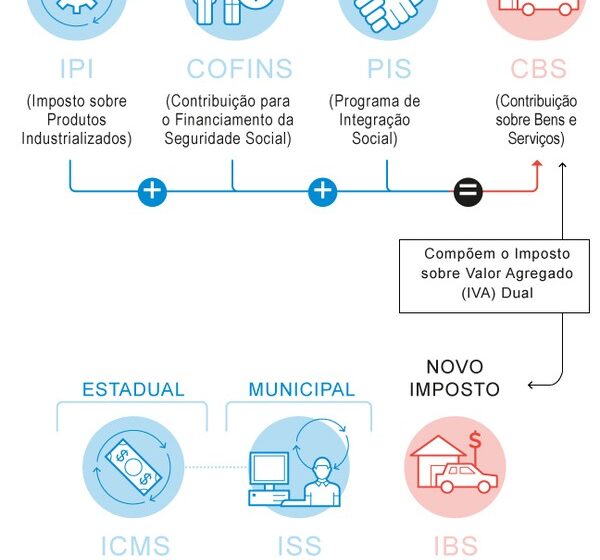
A regulamentação da reforma tributária saiu do papel, mas o alívio prometido esconde um detalhe que tira o sono de donos de negócios: a alíquota padrão combinada (CBS + IBS) deve ficar em torno de 26,5%, uma das mais altas do mundo. A transição começa em 2026 e o cronograma é implacável.
Empresários de todos os portes precisam entender, agora, como isso muda a formação de preço e o fluxo de caixa nos próximos oito anos. O que está em jogo não é apenas burocracia — é a sobrevivência da margem de lucro.
O que muda de fato no bolso da empresa
O novo modelo substitui cinco tributos (PIS, Cofins, ICMS, ISS e IPI) por dois: a Contribuição sobre Bens e Serviços (CBS), federal, e o Imposto sobre Bens e Serviços (IBS), estadual e municipal. A promessa é simplificar, mas a conta final assusta.
Estudos do Ministério da Fazenda e de entidades como CNI e FecomercioSP convergem para uma alíquota de referência entre 26,5% e 27,5%. Para comparação, a média dos países da OCDE para IVA dual é de 19,2%.
- CBS (federal): ~8,8%
- IBS (estadual/municipal): ~17,7%
- Total padrão: ~26,5%
Setores com benefícios fiscais atuais — como alimentos da cesta básica, medicamentos e transporte coletivo — terão alíquotas reduzidas (60% da padrão) ou isenção. O resto paga a conta cheia.
O Imposto Seletivo: a “taxa do pecado” que pesa na cadeia
Além do IVA dual, nasce o Imposto Seletivo (IS), de competência federal, incidente uma única vez na produção ou importação. A mira está em produtos nocivos à saúde ou ao meio ambiente.
A lista inclui:
- Cigarros e derivados do tabaco
- Bebidas alcoólicas
- Refrigerantes e bebidas açucaradas
- Veículos automotores (exceto elétricos/híbridos com benefícios)
- Embarcações e aeronaves de uso particular
- Produtos plásticos de uso único
As alíquotas do IS ainda serão definidas por lei complementar, mas a expectativa do mercado é que variem de 5% a 30% sobre o valor da operação, não cumulativas com o IVA dual. Para montadoras e indústria de bebidas, o impacto direto na precificação é imediato.
Transição: o cronograma que não perdoa atraso
A mudança não é “big bang”. Haverá um período de convivência de 2026 a 2033, com testes reais a partir de 2026 (alíquota simbólica de 0,9% CBS + 0,1% IBS) e transição efetiva de 2029 a 2033.
Veja as datas-chave:
| Ano | Etapa |
|---|---|
| 2026 | Início do teste: CBS 0,9% + IBS 0,1% (compensáveis) |
| 2027-2028 | Ajuste de legislação infraconstitucional; fim de benefícios setoriais |
| 2029 | Início da transição efetiva: redução gradual de PIS/Cofins/ICMS/ISS |
| 2033 | Extinção total dos tributos atuais; CBS e IBS plenos |
Durante a transição, a empresa recolhe os dois sistemas em paralelo. Créditos de ICMS acumulados poderão ser compensados em até 240 meses (20 anos), mas a regra de apuração ainda depende de ato do Comitê Gestor do IBS.
Pequenos negócios: Simples Nacional fica, mas regras mudam
O Simples Nacional permanece. No entanto, a partir de 2027, as empresas optantes poderão escolher entre permanecer no regime unificado ou migrar para o IVA dual com crédito integral. A decisão exige simulação cuidadosa: quem vende para outras empresas (B2B) tende a ganhar com a crédito; quem vende para consumidor final (B2C) costuma preferir a alíquota única do Simples.
Outro ponto sensível: o limite de faturamento do Simples (R$ 4,8 milhões/ano) não será corrigido automaticamente pela inflação. Sem reajuste, a defasagem empurrará empresas para fora do regime nos próximos anos.
O que observar daqui para frente
Três frentes definem o jogo nos próximos meses: a lei complementar que fixará as alíquotas do Imposto Seletivo e as regras de crédito do IBS; a regulamentação do Comitê Gestor do IBS sobre compensação de saldos credores de ICMS; e a eventual correção da tabela do Simples Nacional.
Enquanto o Congresso não vota esses detalhes, a recomendação unânime de tributaristas é uma só: modele seus cenários de caixa com alíquota cheia de 26,5% a partir de 2029. Quem esperar a regulamentação final para se preparar chega atrasado na formação de preço e na negociação de contratos de longo prazo.