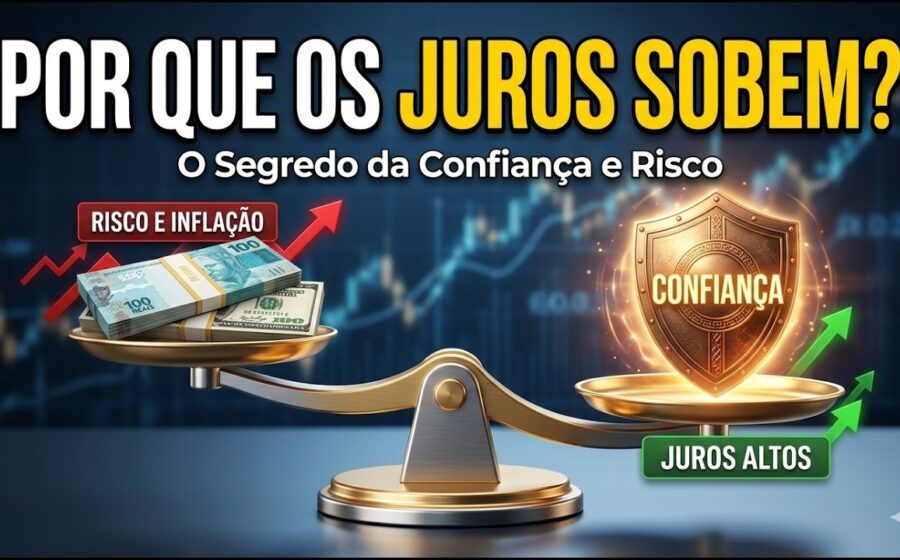
Investidores estrangeiros são a âncora que impede o mercado de juros brasileiro de derrapar. Se eles saírem, os gestores locais não têm fôlego para segurar o risco sozinhos.
O cenário expõe uma dependência silenciosa que pouca gente comenta em relatórios matinais. A pergunta que fica: por quanto tempo essa engrenagem aguenta?
O pilar invisível da curva de juros
Nos últimos meses, a presença de não residentes nas posições de renda fixa doméstica atingiu níveis que surpreenderam até veteranos de mesa de operações. Eles carregam uma fatia relevante dos contratos de DI futuro e dos títulos prefixados longos.
Sem esse colchão, a inclinação da curva seria mais íngreme. O prêmio de risco embutido nos vértices longos estaria mais alto — e o custo de financiamento para empresas e governo, pressionado.
Mas a liquidez tem dono. E dono pode mudar de ideia.
Por que o investidor local não preenche o vazio
Fundos de pensão, bancos e gestoras independentes operam com limites de alocação, regras de compliance e mandatos de risco que travam expansão brusca de posições. Não é falta de vontade; é estrutura.
Além disso, o patrimônio líquido disponível para alocar em duration longa encolheu nos últimos dois anos. Resgates em fundos de renda fixa e a migração para ativos de maior liquidez reduziram a capacidade de absorção de choques.
- Limite de alocação em prefixados: muitos fundos têm teto de 15% a 20% do PL
- Regras de Basel III: bancos precisam provisionar capital contra risco de taxa de juros
- Resgates líquidos: R$ 42 bi saíram de fundos de renda fixa só no 1º semestre
O gatilho que ninguém quer testar
Uma reversão de fluxo cambial, uma alta inesperada do dólar ou um evento de crédito soberano poderiam disparar a saída. Nesse cenário, a curva abriria em dias o que levaria meses para se recompor.
O Banco Central tem instrumentos — leilões de linha, swaps cambiais, intervenção direta —, mas eles tratam o sintoma cambial, não a estrutura de funding do mercado de juros.
Mas o efeito mais relevante aparece em outro setor.
Crédito corporativo: a ponta final da cadeia
Empresas que dependem de debêntures e CRIs para alongar dívida sentem o impacto antes de qualquer manchete. O spread sobre a curva sobe, a emissão trava e o custo de capital de giro encarece.
Setores intensivos em capital — infraestrutura, saneamento, logística — são os primeiros a cancelar ou postergar captações. O efeito cascata atinge emprego e investimento produtivo com defasagem de dois a três trimestres.
O que observar daqui para frente
Monitore três variáveis semanais: posição líquida de não residentes no DI futuro (dados da B3), fluxo cambial líquido do BC e emissão líquida de debêntures incentivadas. Juntas, elas desenham o mapa de risco real — muito antes de qualquer relatório de rating ou comunicado oficial.
Se duas das três piorarem simultaneamente, a janela de conforto fecha. E o mercado descobre, na prática, qual é a profundidade do poço sem a boia estrangeira.