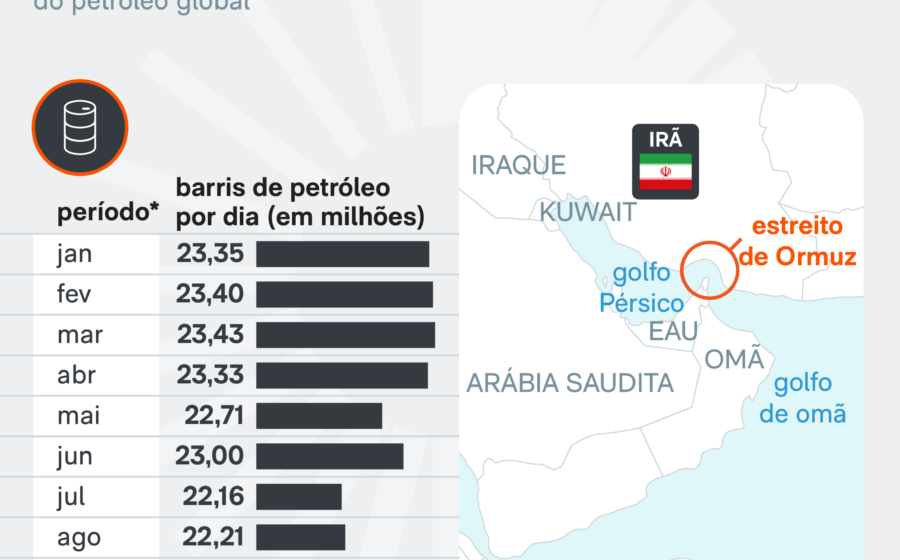
O petróleo Brent subiu 20% desde setembro e bate em US$ 115 o barril, mesmo com as exportações do Oriente Médio voltando a 17 milhões de barris por dia. A oferta voltou, mas o preço ignora a lógica básica de mercado — e três forças invisíveis explicam o porquê.
O enigma não está no volume que sai do Golfo, mas no que acontece depois que o óleo entra nos navios. Entender essa dinâmica separa quem apenas acompanha o noticiário de quem antecipa o próximo movimento do mercado.
A virada chinesa que ninguém previu
Em março, Pequim proibiu exportações de derivados para proteger o abastecimento interno. Refinerias queimaram estoques e o consumo caiu. Resultado: as importações de bruto desabaram 6 milhões de barris diários entre fevereiro e junho — um choque de demanda que segurou os preços enquanto a oferta do Golfo era estrangulada.
Em junho, uma trégua entre Irã e EUA aliviou a tensão. Refinerias chinesas pressionaram pelo fim do veto. Em julho, a China voltou a exportar derivados e as compras de bruto dispararam: nas três semanas até 16 de outubro, entraram 3 milhões de barris diários a mais que em junho.
Esse volume absorveu grande parte do aumento das exportações do Golfo. Mas a forma como a China comprou mudou o jogo para sempre.
O frete que virou vilão
Antes, a China comprava via contratos programados. Agora, caça pechinchas no mercado à vista. Isso cria demanda imprevisível por petroleiros — e mais cara. Paralelamente, o fluxo pelo Estreito de Hormuz exige uma “frota fantasma” iraniana: navios estatais cruzam clandestinos, carregam, transferem no Golfo de Omã para outros tanques que ficam dias esperando.
- Frete era 4% a 7% do custo de entrega à China
- Em outubro, saltou para 25% a 30%
O efeito cascata atingiu o globo. Produtores da América Latina e África Ocidental, mais distantes, tiveram que dar descontos para competir. Já o Mar do Norte cobra prêmio cheio. A diferença entre os brutos mais baratos e os mais caros abriu para quase US$ 60 — empurrando o Brent para cima.
O prêmio do medo que o JPMorgan não explica
O banco estima que o “valor justo” do Brent estaria US$ 20 abaixo da cotação atual. A diferença é o prêmio de risco geopolítico. Só em outubro, o Irã atacou mais de 30 embarcações — recorde mensal da guerra. Houthis atingiram cidades, aeroportos, refinarias e o oleoduto Leste-Oeste saudita, recém-consertado.
O Morgan Stanley mapeou: em sete dos oito dias em que o Brent oscilou mais de US$ 2,50 em outubro, havia notícias de negociações de paz ou escalada. O mercado virou um termômetro de manchetes.
O que vem depois de 3 de novembro
Trump sinalizou que pode retomar ataques ao Irã após as legislativas americanas. O volume baixo de contratos futuros faz cada aposta na alta pesar desproporcionalmente. Dois cenários na mesa:
- Trump recua: preços caem em dias
- Bombardeios em larga escala + retaliação iraniana/houthi: barril a US$ 130–140, segundo S&P Global
A China tem estoques robustos. Países ricos, reservas estratégicas. Ambos seriam acionados nesses patamares. Mas a curva futura do Brent, as margens de refino e o frete para 2027 sinalizam que o mercado precifica interrupção prolongada — não evento pontual.
O que observar daqui para frente
Em abril, operadores beiravam o pânico. Hoje, há resignação — o que pode ser mais perigoso. A complacência reduz liquidez e amplia oscilações. Acompanhe três indicadores: volume de ataques no Hormuz, ritmo das importações chinesas à vista e posicionamento especulativo nos futuros. Qualquer ruptura nesses vetores redefine a trajetória do barril em horas, não semanas.