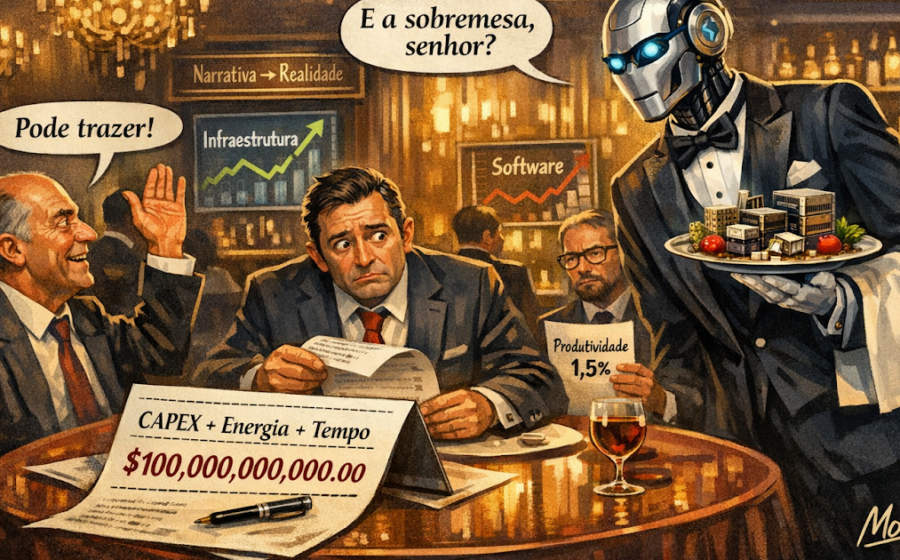
Os quatro maiores hiperescaladores do planeta — Microsoft, Google, Amazon e Meta — projetam gastar US$ 725 bilhões em infraestrutura de inteligência artificial apenas em 2026. O volume equivale a 1,4% do PIB dos Estados Unidos, mais que o dobro do auge da bolha da internet ou do boom do shale. A revolução tecnológica está em curso, mas a fatura financeira começou a chegar antes dos lucros prometidos.
Três fenômenos interligados explicam por que esse ciclo de investimento sem precedentes está tensionando os mercados agora. Entender essa engrenagem é essencial para quem precifica risco, gere caixa ou aloca capital nos próximos trimestres.
O crédito corporativo ficou mais caro para todos
A farra de investimento é financiada majoritariamente com dívida. A Anthropic, por exemplo, assumiu compromissos de computação estimados em US$ 518 bilhões — mais de dez vezes sua receita anualizada. Quando gigantes emitem nessa escala, o mercado de capitais engasga.
Os spreads de crédito estão em mínimas históricas (cerca de 80 pontos-base), mas o yield absoluto disparou porque o Tesouro americano de 10 anos ronda 5%. Segundo o J.P. Morgan, emissores de tecnologia já pagam prêmio de 30 pontos-base acima do mercado geral, e o custo de novas emissões multiplicou-se em relação a 2024.
O contágio é real: empresas menores e de setores tradicionais, sem taxa de retorno que justifique o custo do dinheiro, começam a sentir o aperto. A direção é clara, mesmo que a magnitude ainda seja modesta.
A disputa por capital com o Tesouro americano
O segundo vetor é estrutural. Os EUA entram em 2025 com dívida pública acima de 100% do PIB, déficit fiscal de 6% e gasto com juros superior a US$ 1 trilhão ao ano. O Tesouro precisa rolar volumes crescentes a taxas altas, competindo pelos mesmos dólares que financiam a IA.
O Fed de Dallas estima que a emissão de dívida ligada à IA em 2026 pode equivaler a um oitavo de tudo o que o Tesouro emite no ano. O ex-dirigente Kevin Warsh resumiu o cenário: saímos de um “excesso global de poupança” para uma disputa franca por capital escasso. Quando os dois lados emitem juntos, o preço do dinheiro sobe para toda a economia.
O paradoxo é agudo: os investimentos que prometem crescimento futuro estão, no presente, encarecendo as condições financeiras que viabilizariam esse crescimento.
Ações de IA: baratas, caras ou precificadas para a perfeição?
O terceiro pilar é a valoração. Os sinais são contraditórios e exigem leitura atenta:
- P/L futuro (~19x): alinhado à média de 5 anos, sugerindo normalidade.
- CAPE de Shiller (~41x): próximo do pico de 44x da bolha de 2000, sinalizando risco de compressão.
- Prêmio das “Sete Magníficas”: valem 30% mais que o resto do S&P 500.
- Retorno implícito década: modelos históricos projetam 5% a 6% ao ano, metade da média secular de 10%.
Não é uma bolha comprovada, mas tampouco é um mercado barato. A aposta embutida nos preços atuais exige execução impecável e ausência de choques externos.
Dois ventos contrários que o mercado ignora
Enquanto as valuations assumem domínio contínuo, duas forças erosionam a tese de margens altas:
- Concorrência de código aberto: modelos chineses operam a preços 60% a 90% menores que os fechados americanos e já respondem por 46% dos tokens corporativos em plataformas relevantes.
- Estrutura de capital rígida: compromissos fixos de computação bilionários contra receitas ainda incertas.
O mercado de CDS (seguro contra calote) das grandes techs disparou recentemente. Investidores profissionais estão comprando proteção — um sinal claro de que a possibilidade de um desdobramento desordenado não é mais desprezível.
O que observar daqui para frente
A cadeia entre ganho de produtividade em uma tarefa e crescimento do PIB é longa, cheia de atritos e perdas. O risco central não é a falha da tecnologia, mas a assincronia: o custo financeiro da aposta (juros altos, crédito restrito, risco fiscal) chega antes dos ganhos de produtividade que a justificam.
Para o gestor e o empresário, a ordem prática é monitorar três variáveis: a trajetória do Treasury de 10 anos (termômetro do custo de capital), a evolução dos spreads high yield (sinal de estresse no crédito corporativo) e a capacidade de monetização real da IA além das big techs. Disciplina fiscal e balanços sólidos deixaram de ser virtude conservadora para virar condição de sobrevivência num ciclo onde o capital virou commodity escassa.