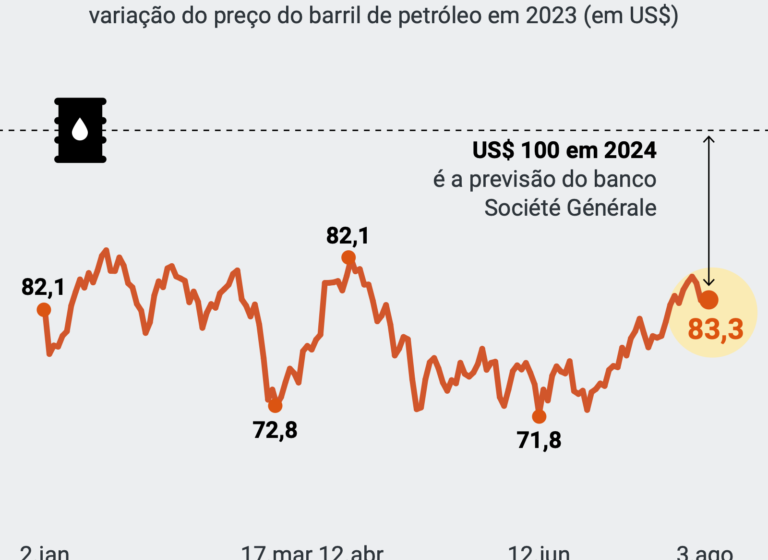
O preço do Brent subiu 20% desde setembro e ronda os US$ 115, mesmo com as exportações do Golfo Pérsico voltando a 17 milhões de barris por dia. A desconexão entre oferta e cotação expõe uma fragilidade que vai além dos fundamentos tradicionais.
Três forças invisíveis sustentam esse patamar — e nenhuma delas depende apenas de quantos barris saem dos terminais do Oriente Médio.
O apetite chinês mudou as regras do jogo
Em março, Pequim proibiu a exportação de derivados para garantir abastecimento interno. O efeito foi imediato: as importações de bruto caíram quase pela metade, uma retração de 6 milhões de barris diários entre fevereiro e junho. Esse colapso da demanda chinesa foi o principal amortecedor que impediu uma disparada ainda maior nos preços quando a guerra com o Irã eclodiu.
A virada veio em julho. Com a retomada das exportações de derivados, as compras de bruto pela China saltaram mais de 3 milhões de barris por dia acima do piso de junho — volume suficiente para absorver parte do incremento da oferta do Golfo, segundo a consultoria FGE NexantECA.
Mas a forma como a China passou a comprar pesa mais que o volume. O país migrou de contratos programados para o mercado à vista, caçando preços vantajosos. Isso criou uma demanda por petroleiros imprevisível e cara, diz Tom Reed, da Argus Media.
O frete virou vilão oculto
O custo do transporte marítimo explodiu. Antes, o frete representava 4% a 7% do custo de entrega ao comprador chinês. Em outubro, a fatia saltou para 25% a 30%.
- Rotas contornadas: navios estatais cruzam o Estreito de Hormuz clandestinamente, carregam e transferem a carga no Golfo de Omã para outros tanques que ficam dias à espera.
- Frota presa: mais embarcações ocupadas por viagem longa reduzem a oferta global de tanque.
- Efeito cascata: produtores da América Latina e África Ocidental precisam dar descontos para compensar o frete; já o Mar do Norte cobra prêmio geográfico.
Essa distorção alargou o spread entre os brutos mais baratos e os mais caros para quase US$ 60 por barril — empurrando o Brent para cima.
O prêmio do medo vale US$ 20 por barril
O JPMorgan calcula que o “preço justo” do Brent estaria cerca de US$ 20 abaixo da cotação atual. A diferença é o prêmio de risco geopolítico.
Só em outubro, o Irã atacou pelo menos 30 embarcações — recorde mensal desde o início do conflito. Houthis do Iêmen atingiram cidades, aeroportos, refinarias e o oleoduto Leste-Oeste saudita, recém-reparado. Em sete dos oito dias em que o Brent oscilou mais de US$ 2,50, havia notícias sobre negociações de paz ou escalada, segundo o Morgan Stanley.
O baixo volume de negociações de futuros amplifica cada aposta na alta. Se Donald Trump recuar da ameaça de novos ataques ao Irã após as legislativas de 3 de novembro, analistas projetam queda rápida. Já bombardeios em larga escala, com resposta iraniana e houthi, poderiam levar o barril a US$ 130–140, estima Jim Burkhard, da S&P Global.
O que observar daqui para frente
A curva de futuros do Brent, as margens de refino e os fretes para entregas futuras sinalizam que o mercado precifica interrupção de abastecimento até 2027. A China dispõe de estoques elevados e os países ricos mantêm reservas estratégicas — ambos seriam acionados se os preços atingirem os patamares de estresse.
Em abril, operadores beiravam o pânico. Hoje, a postura é de resignação. O gatilho decisivo não é logístico, é político: a próxima decisão de Washington sobre o Irã ditará se o prêmio de US$ 20 se dissolve ou se multiplica.