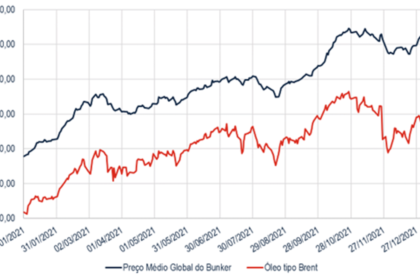
O Brent encostou em US$ 115 o barril, alta de 20% desde setembro, enquanto as exportações do Golfo Pérsico voltaram a 17 milhões de barris por dia. A lógica de mercado diria que o preço deveria cair; a realidade mostra o contrário — e a conta final chega no seu custo logístico.
Três forças invisíveis estão segurando a cotação nas alturas. Entender cada uma delas é o que separa quem apenas reage do quem antecipa o próximo movimento.
O fator China: da estocagem forçada à caça por barganhas
Em março, Pequim proibiu a exportação de derivados para proteger o abastecimento interno. O efeito imediato: importações de bruto despencaram 6 milhões de barris/dia entre fevereiro e junho. Esse “sumiço” da demanda chinesa foi o único freio para um choque de oferta histórico.
A virada veio em julho. Com a retomada das exportações de derivados, as refinarias chinesas voltaram ao mercado comprando 3 milhões de barris/dia acima do nível de junho. Mas a estratégia mudou: em vez de contratos de longo prazo, passaram a caçar preços no mercado à vista (spot).
Essa volatilidade na compra criou uma demanda errática por petroleiros, impossível de planejar e cara de atender, segundo a Argus Media.
O frete marítimo: o vilão invisível que triplicou a fatura
Se a China compra no spot, precisa de navios agora. Paralelamente, o aumento do fluxo pelo Estreito de Ormuz exigiu uma dança logística complexa: frotas estatais entram clandestinas, carregam e transferem a carga no Golfo de Omã para outros navios, que ficam dias parados esperando.
O resultado prático para o importador:
- Antes: frete representava 4% a 7% do custo do petróleo entregue na China.
- Outubro: a fatia saltou para 25% a 30%.
Esse custo extra não fica no Golfo. Produtores da América Latina e África Ocidental, mais distantes, são forçados a dar descontos agressivos para competir. Já o petróleo do Mar do Norte ganha um “prêmio geográfico”. O spread entre os barris mais baratos e os mais caros abriu para quase US$ 60, puxando a referência Brent para cima.
O prêmio do medo: US$ 20 a mais por barril só de tensão
JPMorgan calcula que o “valor justo” do Brent estaria US$ 20 abaixo da cotação atual. A diferença é o prêmio de risco geopolítico. Apenas em outubro, o Irã atacou mais de 30 embarcações — recorde mensal da guerra. Os houthis miraram oleodutos e infraestrutura saudita recém-reparada.
O mercado ficou hipersensível: em sete dos oito dias com oscilação superior a US$ 2,50 no mês, havia notícias de negociações de paz ou escalada, segundo o Morgan Stanley. Com liquidez baixa nos contratos futuros, cada aposta na alta tem peso desproporcional.
O gatilho imediato é a eleição legislativa nos EUA (3 de novembro). A expectativa de uma retomada de ataques ao Irã por parte de Trump mantém o dedo no gatilho.
Cenários para 2027: O que a curva futura está precificando
Não é pessimismo de curto prazo. A estrutura da curva de futuros, as margens de refino e o frete para entregas futuras indicam que o mercado precifica interrupção de abastecimento até 2027.
Se a escalada vier com bombardeios em larga escala e retaliação massiva, a S&P Global projeta barril a US$ 130–140. Nesse patamar, estoques estratégicos da China e do Ocidente seriam acionados — mas a sinalização é de que a “nova normalidade” inclui prêmio de guerra permanente.
Em abril, operadores beiravam o pânico. Hoje, a palavra de ordem é resignação. Para o tomador de decisão, o recado é claro: planeje orçamentos e hedges assumindo que o frete volátil e o prêmio geopolítico vieram para ficar, independentemente do volume físico disponível no Golfo.