O Brasil paga juros nominais muito acima dos Estados Unidos, mas comparar apenas as taxas é um erro que pode custar caro. A rentabilidade real depende de três variáveis que não aparecem no nome do título: a moeda, a inflação alvo e o risco embutido.
Muita gente descarta Treasuries por oferecerem 4% ao ano enquanto o Tesouro IPCA+ entrega inflação mais 7%. Só que, se o dólar subir 8% no período, o papel americano empata em reais — antes de impostos e custos.
Por que o juro alto no Brasil não é “dinheiro grátis”
A Selic em dois dígitos reflete expectativas de inflação, risco fiscal, prêmio de liquidez e incerteza monetária. Não é um presente do mercado; é o preço que o governo paga para financiar sua dívida em reais.
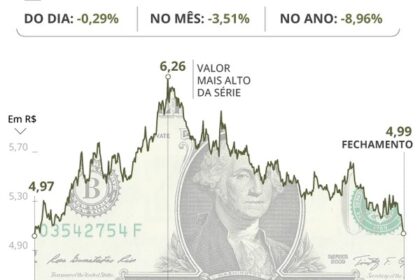
Ignorar esse prêmio de risco e olhar só o spread nominal leva a decisões enviesadas. Um título pode pagar pouco em dólar e, mesmo assim, render mais em reais se a moeda americana se valorizar.
O efeito cambial na prática: simulação com números reais
Imagine dois cenários para um investimento de 4% ao ano em dólar:
- Dólar sobe 5%: retorno aproximado de 9,2% em reais (antes de impostos).
- Dólar cai 5%: prejuízo de cerca de 1,2% em reais.
A rentabilidade em moeda estrangeira é só metade da equação para quem vive e gasta no Brasil. A outra metade é o câmbio — imprevisível e volátil.
Dólar vs. IPCA: o que a história mostra (e o que esconde)
Comparando janelas históricas, o resultado muda conforme o recorte:
- 5 anos: IPCA +5,1% a.a. | Dólar -2,4% a.a. (inflação venceu).
- 15 anos: IPCA +5,7% a.a. | Dólar +7,5% a.a. (dólar venceu).
- 30 anos: IPCA +6,0% a.a. | Dólar +5,4% a.a. (inflação venceu).
Em seis de oito janelas analisadas, o IPCA superou a variação cambial. Comprar dólar sozinho não garante preservação de poder de compra — o período de entrada define o resultado.
A comparação correta: juros + câmbio – impostos – custos
Para equiparar um Tesouro IPCA+ (IPCA + 7%) a um Treasury de 4%, o dólar precisa valorizar ~8% no período. Se valorizar menos, o papel brasileiro ganha em reais.
Mas há um detalhe: o IPCA+ protege contra inflação brasileira; o Treasury tradicional paga juro nominal em dólar. Para comparar “reais com reais”, use TIPS (Treasuries indexados à inflação dos EUA). Para comparar nominais, use prefixados brasileiros contra Treasuries de prazo semelhante.
Riscos que não aparecem na planilha
Além do câmbio, três fatores mudam o jogo:
- Risco soberano: EUA vs. Brasil — jurisdições, histórico de calote e capacidade de pagamento são distintos.
- Risco de duração: papéis longos sofrem mais com marcação a mercado se juros subirem. Quem vende antes do vencimento assume essa volatilidade nos dois países.
- Custos invisíveis: IOF, spread cambial, custódia, remessa e alíquotas de IR (15% a 22,5% no Brasil; retenção na fonte nos EUA). Uma vantagem de 1% some rápido.
Então por que manter renda fixa americana?
Não é para bater o CDI todo mês. A alocação em dólar serve a dois propósitos que não têm a ver com “ganhar mais”:
- Diversificação de risco sistêmico: concentração 100% no Brasil expõe o patrimônio a choques fiscais, políticos e institucionais locais. Parte do capital em ativos soberanos americanos reduz essa correlação.
- Hedge de despesas futuras em dólar: filhos estudando fora, imóvel no exterior, aposentadoria parcial em outro país. Nesses casos, o título americano protege o custo real da obrigação — independentemente do que o IPCA faça.
O que observar daqui para frente
Se seu fluxo de caixa é 100% em reais, o IPCA+ segue como âncora mais eficiente para preservar poder de compra doméstico. Mas reserve espaço na carteira para ativos em dólar se:
- Você tem compromissos futuros cotados em moeda estrangeira;
- Quer reduzir a correlação do portfólio com o ciclo brasileiro;
- Entende que o retorno em reais será variável e pode ficar abaixo da renda fixa local em vários anos.
O melhor investimento não é o que paga a maior taxa nominal. É o que garante que o dinheiro tenha o poder de compra certo, na moeda certa, no momento em que você precisar usá-lo.