O Ibovespa devolveu em dias os ganhos artificiais de uma especulação eleitoral que nunca se sustentou. A queda assusta, mas analistas são unânimes: decisões impulsivas agora tendem a destruir valor.
A recomendação central é clara — espere a reunião do Copom de 4 de dezembro, a temporada de balanços do terceiro trimestre e, acima de tudo, respeite seu próprio perfil de risco.
O que realmente aconteceu por trás do tombo
O índice havia ultrapassado os 200 mil pontos impulsionado por apostas de curto prazo no cenário político, não por fundamentos. Quando a euforia arrefeceu, o movimento se inverteu com a mesma velocidade.
Segundo Marcos Praça, diretor da Zero Markets Brasil, a correção apenas reposicionou o mercado no patamar anterior à especulação. “Foi um movimento artificial. Não vejo por que o investidor deveria se preocupar agora”, afirma.
O divisor de águas da próxima quarta-feira
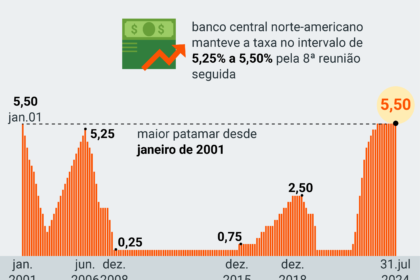
As estimativas de juros futuros subiram mais de 250 pontos-base apenas esta semana. O mercado já precifica uma contenção no ciclo de queda da Selic, o que muda a equação para várias classes de ativos.
Se a tendência de juros elevados se confirmar, a lista de setores sensíveis é conhecida:
- Varejo e construção civil — dependentes de crédito barato e ciclo doméstico
- Empresas com alta alavancagem financeira — custo da dívida corrói resultado
- Cíclicos puros — lucros voláteis em cenário de aperto monetário
Mas nem tudo é sinal vermelho. Praça destaca que o setor bancário, apesar da queda recente, tem fundamentos para se recuperar mesmo com Selic alta.
Para onde o dinheiro inteligente está olhando
Gustavo Bertotti, da Fami Capital, aponta o critério decisivo: previsibilidade e receita em dólar. Grandes exportadoras ganham vantagem natural:
- Suzano, Embraer, Weg, Vale — resultados atrelados à demanda global e câmbio
- Seguradoras e telefonia — receitas recorrentes, baixa sensibilidade a ciclos
Bertotti resume a tarefa do investidor: “Analise a temporada de resultados corporativos. Só depois decida o que manter, vender ou comprar.”
O dado histórico que acalma os nervos
Matheus Spiess, estrategista da Empiricus, traz um contraponto estatístico relevante: a média de retorno nos meses seguintes a quedas bruscas costuma ser positiva para quem mantém posição.
Além disso, ele relata interesse concreto de investidores estrangeiros em ativos brasileiros de longo prazo — infraestrutura energética, saneamento, concessões rodoviárias e ferroviárias.
“Tem coisa boa no Brasil. Só precisamos de seletividade maior, evitando nomes sensíveis a juros e ciclos”, diz Spiess.
O que observar daqui para frente
A agenda das próximas semanas define o tabuleiro: decisão do Copom, divulgação dos balanços do 3T24 e leilões de concessões. Empresas com geração de caixa forte, endividamento controlado e exposição a contratos indexados à inflação ou dólar tendem a cruzar o período com menos volatilidade.
Para o investidor, a lição prática é única: alinhe o prazo da aplicação ao prazo do ativo. Quem precisa do dinheiro no curto prazo não deveria estar em renda variável — independentemente do nível do Ibovespa.