Esperar o dinheiro “sobrar” no fim do mês para começar a investir é o erro que mantém a estagnação financeira. A lógica precisa ser invertida: o investimento vira prioridade, não resto. Mas como dividir o salário na prática sem comprometer as contas?
A resposta está em uma estrutura simples, usada por planejadores financeiros, que separa a renda em três destinos obrigatórios. O segredo não é o valor inicial, mas a automação desse fluxo.
A armadilha do “dinheiro que sobra”
Quem deixa para investir o resíduo do orçamento raramente consegue aportar algo consistente. Gastos variáveis e imprevistos consomem a folga antes que ela vire patrimônio. O movimento correto é tratar o aporte como a primeira “conta” a ser paga ao receber.
Essa mudança de mentalidade transforma o investidor passivo em ativo. O foco sai do sacrifício imediato e vai para a construção de liberdade futura, sem depender de força de vontade mensal.
A teoria dos três potes na prática
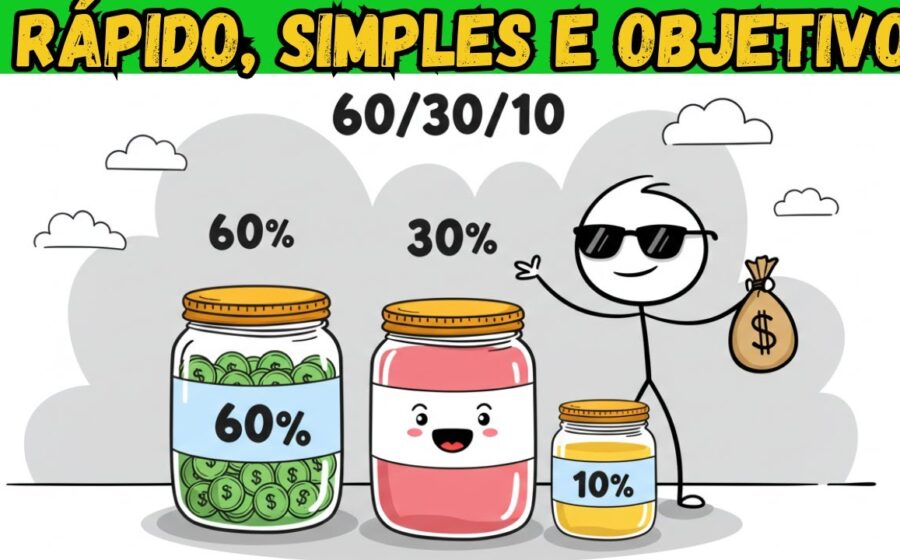
O modelo divide a renda líquida em três caixas com funções distintas. Cada uma resolve um horizonte de tempo diferente, eliminando a ansiedade de misturar necessidades de curto e longo prazo.
- Pote Agora (60%): Cobre moradia, alimentação, transporte e lazer. É o custo de viver hoje.
- Pote Segurança (30%): Forma a reserva de emergência e protege contra desemprego ou saúde. Deve estar em liquidez diária.
- Pote Futuro (10%): Destinado a objetivos de longo prazo: aposentadoria, imóvel, educação dos filhos.
A regra 60/30/10 serve como bússola, não como lei rígida. Se o custo de vida consome 80%, o pote “Segurança” absorve a diferença temporariamente. O fundamental é não zerar o “Futuro”.
Por que o hábito vence a quantia
Especialistas reforçam: aplicar R$ 50 todo mês rende mais resultado que esperar juntar R$ 500 para começar “do jeito certo”. O juro composto age sobre o tempo, e a disciplina cria identidade de investidor.
Automatizar a transferência no dia do pagamento remove a decisão emocional. O dinheiro some da conta corrente antes de virar consumo supérfluo.
O que observar daqui para frente
Revise a distribuição a cada aumento real de renda ou mudança de fase da vida. O ideal é migrar percentuais do “Agora” para o “Futuro” conforme a reserva de segurança atinge de 6 a 12 meses de despesas. Acompanhar a taxa de poupança pessoal trimestralmente é o termômetro real de evolução patrimonial.