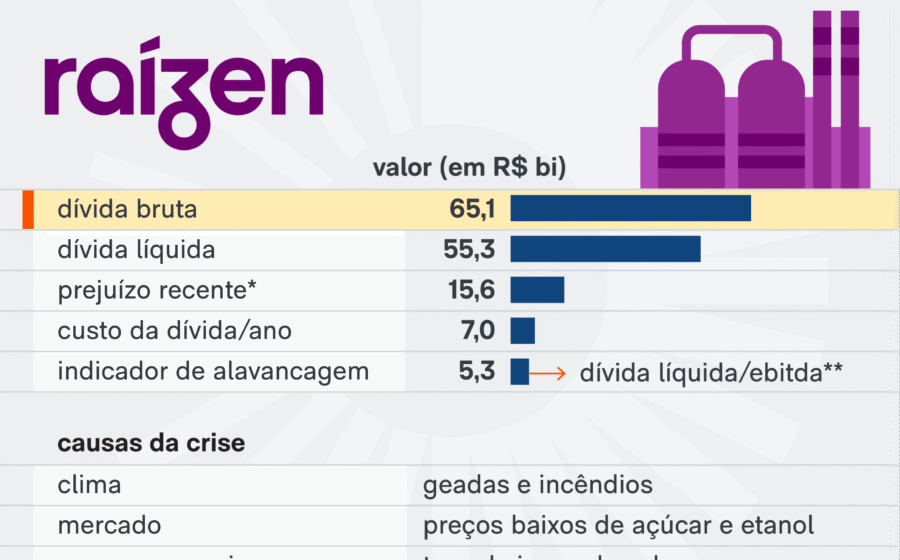
Acionistas da Raízen deram sinal verde ao plano de recuperação extrajudicial que reestrutura R$ 61,4 bilhões em dívidas. A decisão, tomada em assembleia nesta sexta-feira (30), abre caminho para uma injeção de capital que pode chegar a quase R$ 40 bilhões. Mas o verdadeiro teste começa agora: a separação dos negócios que nasceram juntos há 13 anos.
O plano já havia recebido aval de 81,6% dos credores em 30 de julho. A aprovação dos acionistas era a última barreira formal para a implementação. O que está em jogo não é apenas o balanço da empresa, mas a arquitetura de um dos maiores grupos de energia do país.
Como funciona a reestruturação da dívida
A engenharia financeira aprovada divide os créditos em duas frentes principais:
- 45% dos créditos viram participação acionária a R$ 0,25 por ação;
- 55% restantes migram para novos títulos de dívida, via substituição, refinanciamento ou aditamento.
Na prática, credores tornam-se sócios minoritários, enquanto a companhia ganha fôlego no caixa e alonga seu perfil de endividamento. A faixa de aumento de capital — entre R$ 3,5 bilhões e R$ 39,8 bilhões — reflete diferentes cenários de adesão e exercício de direitos de preferência.
O compromisso dos controladores
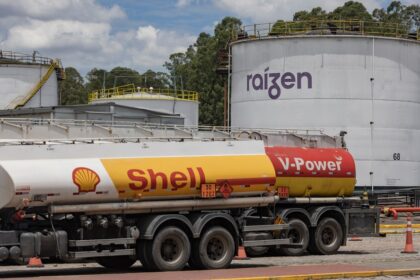
A Shell, controladora da Raízen, confirmou aporte de R$ 3,5 bilhões. A família Ometto, outra acionista de referência, avalia entrar com R$ 500 milhões. Esses valores representam o piso da capitalização; o teto depende da participação dos demais acionistas no aumento de capital.
Mas o dinheiro novo não resolve tudo. O plano prevê um programa de desinvestimentos para acelerar a desalavancagem. Ativos não estratégicos devem ser vendidos, embora a empresa não tenha detalhado quais nem em que prazo.
A separação que reescreve 2011
Talvez a mudança mais estrutural seja a cisão dos negócios. Desde 2011, quando Shell e Cosan uniram ativos para criar a Raízen, a produção de etanol e cana-de-açúcar convive sob o mesmo teto da distribuição de combustíveis. Agora, as duas verticais serão separadas.
A lógica: cada negócio tem ciclos, necessidades de capital e perfis de risco distintos. A distribuição de combustíveis gera caixa recorrente e previsível. A agroindústria canavieira é cíclica, intensiva em capital e exposta a clima e preços de commodities. Separadas, cada uma pode acessar financiamento em condições mais adequadas à sua realidade.
O que observar nos próximos meses
A implementação efetiva do plano depende ainda de registros na CVM e de assembleias específicas para a cisão. Três pontos merecem atenção de quem acompanha o caso:
- Adesão ao aumento de capital: definirá se a capitalização fica próxima do piso ou se aproxima do teto de R$ 39,8 bilhões;
- Cronograma de desinvestimentos: ativos, prazos e valores indicarão a velocidade da desalavancagem;
- Governança das novas entidades: a estrutura de controle e conselhos pós-cisão ditará a agilidade decisória de cada negócio.
Para investidores e credores, o cenário base é de redução de risco de crédito no curto prazo, mas com diluição acionária relevante. Para o setor, a separação pode sinalizar uma nova onda de reorganização entre players que combinam agroindústria e varejo de energia. O próximo trimestre dirá se a execução entrega o que o papel promete.