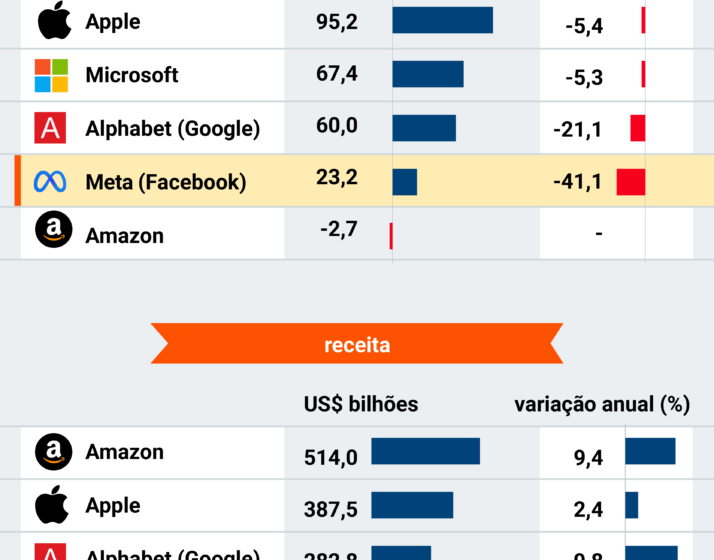
As maiores empresas de tecnologia do planeta viram quase US$ 900 bilhões evaporarem de seu valor de mercado em poucos dias. O gatilho não foi prejuízo, mas a revelação de que os investimentos em inteligência artificial dobraram, transformando máquinas de lucro histórico em incineradores de caixa. A pergunta que fica: até quando o mercado terá paciência?
Na abertura dos pregões desta sexta-feira, o sangramento continuava. A Intel despencava quase 30%, a Amazon perdia perto de 6% e a Nvidia recuava 3,7%. O movimento reflete o balanço do terceiro trimestre, onde as quatro “hiperescaladoras” — Amazon, Meta, Microsoft e Alphabet — elevaram o capex (investimento de capital) de US$ 113 bilhões para US$ 207 bilhões em apenas um ano.
O fim da era do caixa infinito
Até 2023, essas gigantes financiavam a expansão com fluxo de caixa operacional sobrando. Agora, o cenário inverteu: Google, Meta e Amazon geraram US$ 36,4 bi de fluxo de caixa livre no 3T23, mas queimaram US$ 45,2 bi no mesmo período deste ano. Pela primeira vez em décadas de bolsa, várias recorreram a emissões massivas de dívida e ações para fechar a conta.
- Amazon: Fluxo de caixa livre negativo de US$ 33,5 bi; capex recorde de US$ 75,8 bi.
- Alphabet (Google): Queima de US$ 9,1 bi (segundo trimestre negativo desde o IPO em 2004); capex acima de US$ 50 bi.
- Meta: Primeiro fluxo de caixa livre negativo desde 2012 (US$ 2,1 bi); planeja US$ 145 bi no ano.
O sinal de alerta acendeu porque a receita não acompanha a velocidade do gasto. A AWS cresceu 39% (US$ 46 bi), mas a ação caiu 7%, apagando US$ 200 bi em valor. O mercado quer conversão, não apenas capacidade instalada.
Microsoft foge do script, mas sente o peso
A Microsoft foi a exceção que prova a regra. Mesmo elevando investimentos para US$ 45,2 bi, manteve geração de caixa positiva de US$ 18,6 bi. A disciplina de capital evitou o tombo das pares, mas não blindou a empresa de cortes: 60 mil funcionários receberam oferta de desligamento voluntário na segunda-feira.
Enquanto isso, a SpaceX entra no jogo como nova “hiperescaladora”. Planos indicam capex de US$ 88 bi em 2024 e projeção de US$ 278 bi para 2025, com 87% direcionado a infraestrutura de IA nos data centers “Colossus”.
O efeito dominó nos players menores
A liquidez secou para todos. As “neoclouds” altamente alavancadas, como a CoreWeave, veem o mercado de dívida fechar as portas. Ações da CoreWeave caíram 47% em seis meses; sua dívida já negocia em níveis de “distressed assets”. Elon Musk previu “morte e consolidação” para a maioria desses provedores emergentes.
Analistas da Jefferies e Stifel convergem: o mercado precificou o otimismo. Agora, exige prova de retorno sobre o capital investido (ROIC). A barreira física — energia, terrenos, chips — limita a velocidade de entrega, criando um gargalo que o dinheiro sozinho não resolve.
O que observar nas próximas semanas
O IPO da Anthropic, previsto para o fim do mês, servirá de termômetro para a avaliação de ativos puros de IA. Paralelamente, o guidance para o quarto trimestre (com capex projetado de US$ 232 bi agregados) testará a tolerância dos acionistas. Se a queima de caixa persistir sem aceleração clara da receita de IA, a reprecificação vista esta semana pode ser apenas o primeiro ato.