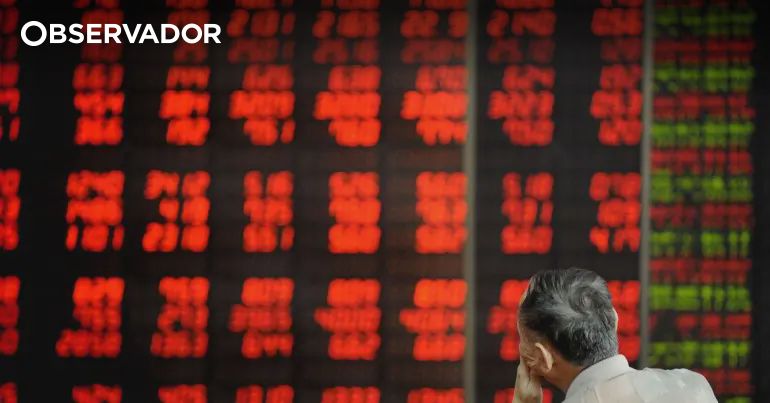
O principal índice acionário da China encerrou outubro com queda de 8,5%, marcando o pior desempenho mensal desde o início de 2016. O tombo não foi isolado: uma onda global de vendas no setor de inteligência artificial arrastou o sentimento para o território negativo. Mas a magnitude da queda esconde dinâmicas que vão muito além do pânico momentâneo.
Para o investidor que olha para ativos expostos à segunda maior economia do mundo, o sinal de alerta está ligado. A pergunta que fica não é se o fundo foi atingido, mas o que sustenta a próxima recuperação.
O gatilho invisível: IA e o contágio setorial
A narrativa dominante aponta para a realização de lucros em ações de tecnologia globais. Como os gigantes chineses têm peso relevante em semicondutores e grandes modelos de linguagem, o contágio foi imediato. O movimento, however, expôs a fragilidade de um mercado que ainda carece de fluxo comprador doméstico consistente.
Dados de fluxo mostram que investidores estrangeiros reduziram posições nas últimas semanas. A correlação com o Nasdaq subiu, tirando o poder de diversificação que muitos gestores buscavam ao alocar em ações “A-shares” ou H-shares.
Por que 2016 ainda assombra a memória do mercado
A comparação com janeiro de 2016 não é aleatória. Naquele momento, circuit breakers mal desenhados e medo de desvalorização do yuan criaram uma espiral de venda. Hoje, os gatilhos são outros: crise imobiliária prolongada, deflação persistente e incerteza geopolítica.
A diferença crucial está na caixa de ferramentas do governo. Pequim demonstrou, nos últimos trimestres, disposição para usar estímulo monetário direcionado e suporte fiscal — ainda que o ritmo e a magnitude sejam alvo de debate entre analistas.
Setores sob pressão: quem sangra mais?
- Tecnologia e semicondutores: exposição direta ao ciclo global de IA e restrições de exportação de chips avançados.
- Imobiliário: ainda digerindo reestruturações de dívida; qualquer alta nos juros globais ou queda no yuan piora o balanço.
- Consumo discricionário: reflete a confiança do consumidor chinês, que segue fraca apesar de medidas recentes de estímulo.
Em contrapartida, setores defensivos — utilities, consumo básico e bancos estatais com alta distribuição de dividendos — mostraram resiliência relativa, servindo de refúgio tático.
O que o investidor brasileiro deve monitorar daqui pra frente
A exposição direta via BDRs ou fundos de índice (ETFs) de mercados emergentes sente o impacto imediato. Mas o efeito indireto, via commodities, pode ser mais relevante para a carteira local. Minério de ferro e petróleo reagem à demanda chinesa; uma desaceleração mais profunda derruba as ações de Vale e Petrobras.
O calendário de novembro traz dois eventos-chave: a reunião do Politburo para definir metas de crescimento do ano que vem e a decisão de juros do Federal Reserve. A interação entre estímulo interno chinês e custo de capital global ditará o tom.
Cenários para as próximas semanas: recuperação em “V” ou “L”?
O cenário base de grande parte das casas de research prevê volatilidade lateralizada. Sem um choque positivo de demanda — seja por consumo interno, seja por exportações líquidas —, o índice tende a testar as mínimas de outubro antes de buscar nova perna de alta.
O “cisne negro” positivo seria um pacote fiscal agressivo, focado em transferência de renda para famílias, e não apenas em infraestrutura. O risco de cauda negativo continua sendo uma escalada de tarifas comerciais caso haja mudança na Casa Branca em 2025.
Checklist prático para a gestão de risco
- Revisar peso de China na alocação global: está alinhado ao seu horizonte de risco?
- Preferir qualidade de balanço: caixa líquido, baixa alavancagem e geração de caixa livre.
- Usar opções para proteção de tail-risk em posições concentradas via BDRs.
- Acompanhar o prêmio de risco do yuan (NDF 12M) como termômetro de confiança externa.
O fechamento de outubro não apaga a tese de longo prazo para a transição econômica chinesa. Mas impõe um preço de entrada mais barato — e exige estômago e disciplina para separar ruído de mudança estrutural. O próximo dado de PMI industrial e de vendas no varejo dirá se o pior ficou para trás ou se o inverno será mais longo.