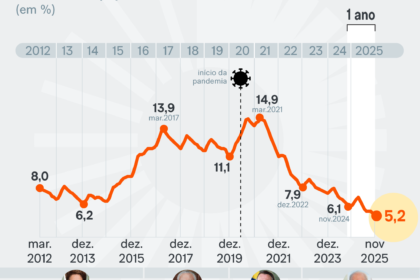
As condições financeiras fecharam com força após a reeleição de Lula, e o custo do dinheiro no atacado disparou. Juros mais altos no mercado de títulos públicos viram piso para todo crédito da economia — do financiamento imobiliário ao capital de giro das empresas.
Não há sinais de derrocada imediata como em 2014, mas a armadilha é mais funda: governo e famílias estão mais endividados do que no fim do primeiro mandato de Dilma. E reduzir dívida com receita estagnada é matemática que não fecha.
O que mudou no custo do dinheiro
O Tesouro precisa captar volumes crescentes para cobrir déficits e rolar vencimentos. Para conseguir compradores, alonga menos e paga mais — encurtando prazos, elevando o risco de rolagem. O real perde valor. Cada ponto a mais na curva de juros futuros repica no spread bancário, no consignado, no cheque especial.
Enquanto isso, a dívida bruta do governo geral supera 75% do PIB. A das famílias passa de 50% da renda disponível. Em 2014, ambos os indicadores estavam em patamares mais confortáveis. O espaço de manobra encolheu.
Por que o arcabouço fiscal pode não bastar
O regime atual permite que a despesa cresça até 2,5% acima da inflação. Parece controle, mas o gasto obrigatório — Previdência, pessoal, benefícios — avança em ritmo próprio, empurrando o teto para cima. Sem mexer nessa engrenagem, o déficit primário persiste e a dívida sobe.
O governo pode até cumprir a meta de 2024 com “truques”: antecipar receitas, postergar pagamentos, excluir despesas da conta. Funciona no curto prazo. Em 2028, porém, a conta chega — e o arcabouço explode por pressão matemática, não por escolha política.
- Gasto obrigatório cresce acima da regra do teto
- Receita depende de medidas temporárias e litígios tributários
- Credibilidade oscila a cada ruído político sobre meta fiscal
O cenário “arroz com feijão” e seus riscos
Manter o arcabouço sem reformar a despesa obrigatória produz um equilíbrio frágil: crescimento medíocre por anos, dívida estabilizada em nível alto, vulnerabilidade a choques externos. Uma alta de juros nos EUA ou queda no preço do minério de ferro basta para virar a mesa.
Nesse cenário, o investimento privado não volta. O empresário não amplia fábrica quando o custo de capital é incerto e a demanda, anêmica. O emprego formal estanca. O consumo das famílias, travado pelo endividamento, não puxa a roda.
O que separa ajuste de “corte social”
Frear o crescimento da despesa não é cortar Bolsa Família nem aposentadoria. É rever indexadores, redesenhar progressões de carreira, equalizar benefícios por tempo de serviço, combater fraudes em auxílios. Medidas técnicas, de gestão, que reduzem a velocidade do gasto sem tirar direito adquirido.
Sem esse acerto, o ciclo se autoalimenta: juros altos → atividade fraca → arrecadação decepciona → déficit persiste → mais emissão de dívida → prêmio de risco sobe → juros sobem mais. A espiral descendente começa silenciosa e ganha velocidade.
O que observar daqui para frente
Três indicadores dirão se o Brasil escapa da armadilha ou entra na zona de perigo: a trajetória da dívida/PIB nos relatórios bimestrais do Tesouro, a curva de juros reais de longo prazo (NTN-B 2035/2045) e a proporção de títulos prefixados curtos na mão de não residentes. Se os três piorarem juntos, a janela para ajuste ordenado fecha rápido. Quem tem exposição a risco Brasil — seja em renda fixa, câmbio ou decisão de investimento produtivo — deve monitorar essa tríade semanalmente.