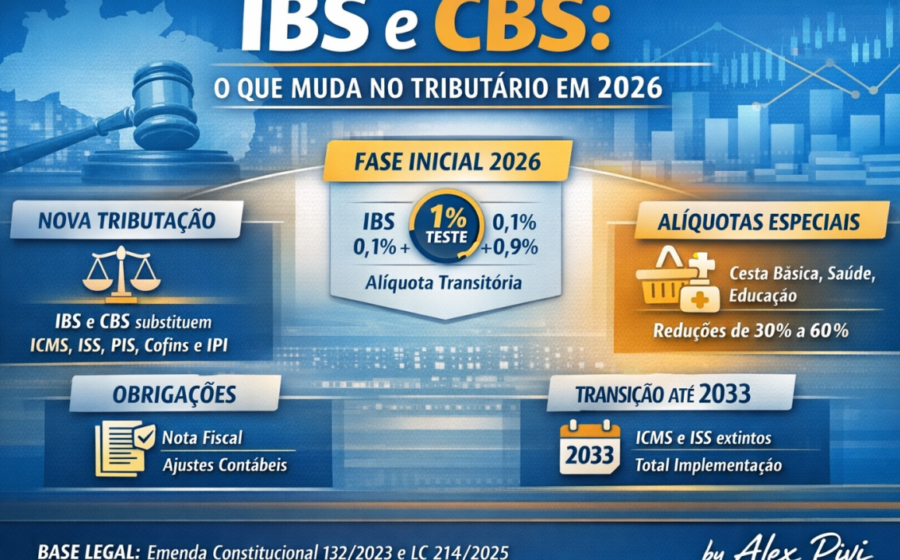
O Tribunal de Contas da União (TCU) definiu a alíquota de referência da nova Contribuição sobre Bens e Serviços (CBS) em 11,3% para 2027, um patamar significativamente acima das projeções de mercado que gravitavam em torno de 9,5%. A decisão obriga milhares de empresas a refazerem cálculos de caixa e precificação para o próximo ano, mas o número final ainda depende de validação do Senado até meados de dezembro.
Por que o mercado errou a conta?
A discrepância não é um erro de aritmética, mas sim de premissas. Analistas baseavam seus modelos nas estimativas de 2023 do Ministério da Fazenda, que miravam algo próximo dos atuais 9,25% do PIS/Cofins não cumulativo (equivalente a 10,2% “por fora”).
Três fatores empurraram a conta para cima após aquelas projeções iniciais:
- Expansão das exceções: Benefícios setoriais aprovados pelo Congresso reduziram a base de contribuintes, exigindo alíquota maior dos demais para manter a arrecadação.
- Buraco do Imposto Seletivo: A arrecadação prevista com o “imposto do pecado” frustrou expectativas, e a diferença terá de ser coberta pela CBS já em 2027.
- Otimismo na fiscalização: O TCU adotou uma estimativa de redução da sonegação (hiato de conformidade) de 29,3%, mais conservadora que a do governo, o que elevou a alíquota necessária.
O alívio imediato: a alíquota efetiva de 8,5%
Nem tudo se traduz em custo cheio no bolso do empresário. O Ministério da Fazenda esclarece que os 11,3% representam o teto máximo para 2027. A projeção oficial para a alíquota efetiva — aquela que efetivamente incide sobre o faturamento após o mecanismo de crédito financeiro (não cumulatividade plena) — é de 8,5%.
Na prática, a empresa recolhe 11,3% sobre a venda, mas abate integralmente o CBS pago em todas as aquisições (insumos, serviços, aluguel, energia). O resultado líquido tende a ser menor que a carga atual combinada de PIS, Cofins e IPI para a maioria dos setores industriais e de serviços.
Quem paga quanto? O mapa das exceções
A reforma manteve a promessa de simplicidade apenas para a alíquota de referência. A legislação aprovada criou um emaranhado de regimes especiais que fragmentam a tributação real:
- Alíquota zero: Itens da cesta básica nacional, medicamentos, dispositivos médicos e serviços de transporte público coletivo.
- Alíquotas reduzidas (60% de desconto): Profissionais liberais (advogados, médicos, engenheiros), serviços de educação, saúde, negócios imobiliários e saneamento.
- Regime específico financeiro: Operações de crédito, câmbio e seguros terão alíquota conjunta CBS/IBS de 10,85% em 2027/2028; tarifas bancárias seguem a alíquota geral.
- Compras governamentais: Redutor de 44,2% sobre a alíquota da CBS para preservar a carga atual nas aquisições diretas da administração pública.
O impacto no Simples Nacional e nos nanoempreendedores
Para o Microempreendedor Individual (MEI), a regra é simples e fixa: R$ 0,99 por mês de CBS, sem apuração de crédito ou débito. Já os “nanoempreendedores” — autônomos com faturamento até R$ 55 mil/ano e entregadores de aplicativos até R$ 220 mil/ano — ficam integralmente dispensados do novo tributo.
Empresas do Simples Nacional têm uma escolha a fazer: migrar para o regime regular (apuração por débito/crédito com as alíquotas setoriais) ou permanecer no regime atual. Quem ficar no Simples recolhe o percentual equivalente ao PIS/Cofins de hoje, sem direito a gerar créditos de CBS para seus clientes — o que pode tornar a cadeia de fornecimento menos atrativa.
A conta final: CBS + IBS pode beirar 30%
O empresário que olha apenas para o federal perde a foto completa. Estudos do Banco Mundial (2024) e simulações recentes indicam que a soma da CBS (federal) com o IBS (estados e municípios) deve convergir para 29% a 30% a partir de 2033, quando a transição se encerra.
Para efeito de comparação: se não houvesse nenhuma exceção setorial, a alíquota padrão necessária para manter a carga tributária atual seria de pouco mais de 20%. Ou seja, quase 10 pontos percentuais da alíquota final servem exclusivamente para financiar os benefícios concedidos a setores específicos durante a tramitação no Congresso.
O que ainda pode mudar até janeiro?
O calendário é apertado e os riscos de alteração de rota são reais:
- Senado (até 15/12): Precisa aprovar a resolução fixando a alíquota de referência. Pode alterar o número do TCU.
- Imposto Seletivo: Governo deve editar MP e PEC para adiar a substituição do IPI pelo “imposto do pecado”, o que mexe na base de cálculo da CBS.
- Decreto de regulamentação: Detalhes operacionais (split payment, devolução de créditos, zona franca) ainda aguardam norma infralegal.
- Sistemas: O portal de apuração (testes em andamento) e o split payment (previsto para agosto/2025) precisam funcionar para evitar caos operacional no dia 1º de janeiro.
O que observar daqui para a frente
Não espere a poeira baixar. O planejamento tributário para 2025 deve contemplar dois cenários: um com a alíquota de 11,3% confirmada e outro com eventuais ajustes do Senado. Priorize a revisão de contratos de longo prazo (para prever repasse ou absorção da diferença) e a parametrização de ERPs para a nova sistemática de crédito amplo — o maior ganho de eficiência da reforma. Acompanhe a votação da resolução no Senado nas próximas semanas: é o último ato político capaz de alterar o número que entrará no seu DRE em janeiro.