A Polícia Civil recuperou oito toneladas de equipamentos de academia furtados em uma negociação comercial fraudulenta — parte já estava em uso em um estabelecimento funcionando normalmente em Fartura, interior de São Paulo. Ninguém foi preso até o momento. Como uma carga desse tamanho desaparece e reaparece em operação legítima sem levantar suspeitas imediatas?
A operação, conduzida pelo 3º Distrito Policial de Sorocaba, expõe uma falha silenciosa na cadeia de suprimentos B2B: a ausência de verificação de procedência em compras de alto valor. O prejuízo direto à vítima foi integralmente revertido, mas o caso deixa lições para quem negocia ativos pesados.
Como a fraude foi estruturada
As investigações começaram após a vítima denunciar que os equipamentos negociados nunca chegaram ao endereço combinado. Dias depois, os mesmos itens surgiram à venda por valores muito abaixo do praticado no mercado — um sinal clássico de receptação dissimulada.
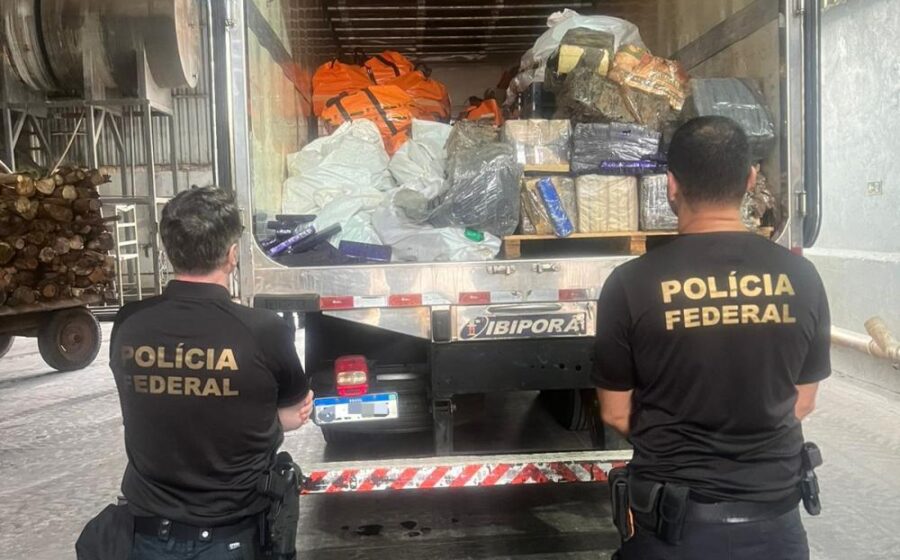
Em 21 de outubro, a primeira fase da operação localizou 91 caixas em um endereço não divulgado. O volume total: oito toneladas de aparelhos de musculação, cardio e acessórios. A carga já havia sido fracionada para revenda.
O elo que ninguém esperava: uma academia em funcionamento
O desdobramento mais relevante ocorreu quando policiais rastrearam o restante do material até Fartura. Parte dos equipamentos já estava instalada e em uso em uma academia da cidade. O proprietário do estabelecimento afirmou desconhecer a origem ilícita e colaborou indicando onde o restante da carga — ainda embalado — estava armazenado.
Esse detalhe muda a perspectiva do caso: não houve conivência comprovada do comerciante final. A fraude ocorreu na camada intermediária, entre quem vendeu sem entregar e quem comprou sem checar a procedência.
O que o caso ensina sobre due diligence em ativos físicos
Negócios que envolvem equipamentos de alto valor e logística complexa costumam pular etapas de verificação. O resultado aparece em números:
- 8 toneladas de equipamentos desviados de uma única transação
- 91 caixas movimentadas sem rastreamento efetivo
- Duas cidades envolvidas no trajeto da carga (Sorocaba e Fartura)
- Zero prisões até o fechamento da operação
A vítima recuperou 100% do material. Mas o tempo gasto, o custo logístico da recuperação e a exposição do negócio à incerteza não entram na conta oficial.
Sinais de alerta que passaram despercebidos
Três indicadores estavam presentes desde o início e valem como checklist para qualquer negociação B2B de ativos tangíveis:
- Endereço de entrega divergente do cadastrado no contrato
- Reoferta do mesmo lote por preço incompatível com o mercado
- Ausência de nota fiscal ou documentação de procedência na revenda
Nenhum deles, isoladamente, configura crime. Juntos, formam um padrão que investigadores identificam em minutos — mas que compradores legítimos ignoram por pressa ou confiança excessiva.
O que observar daqui para frente
A investigação continua para identificar o autor da fraude inicial. Para o mercado, o caso reforça a necessidade de protocolos de verificação em três frentes: validação de endereço físico do vendedor, exigência de cadeia documental completa e checagem de preços praticados em canais oficiais antes de fechar qualquer aquisição de grande volume.
Enquanto a polícia busca o estelionatário, a lição prática já está dada: em transações de alto valor, a economia aparente de pular a due diligence costuma sair mais cara que o próprio prejuízo.