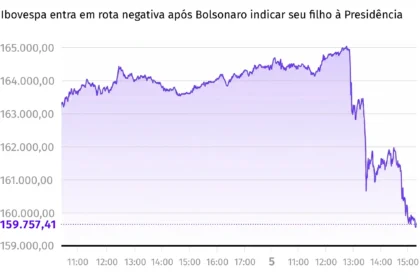
Lula acaba de garantir o quarto mandato e tem, tecnicamente, as condições para estabilizar a dívida e derrubar os juros. O mercado, porém, reagiu com ceticismo: o dólar saltou quase 9% e os juros de longo prazo subiram mais de 2,3 pontos percentuais logo após o segundo turno. A volatilidade sinaliza que a credibilidade fiscal ainda não foi comprada.
O diagnóstico: dívida alta, déficit contido, superávit adiado
A dívida bruta atingiu 82,9% do PIB. Não é um descontrole — o déficit primário caiu de 2,4% do PIB em 2023 para 0,4% em 2024 e deve fechar 2026 no mesmo patamar. O problema é a conta de juros, que explodiu, e a meta de superávit de 1% do PIB prevista no Novo Arcabouço Fiscal (LC 200/2023) que não foi entregue.
O gasto público real cresce cerca de 6% ao ano, três vezes o ritmo do PIB. Enquanto essa dinâmica não for invertida, a trajetória da dívida não se estabiliza.
Por que isso afeta seu bolso e seu negócio
Juros reais elevados travam investimento, encarecem capital de giro e freiam o consumo. A instabilidade cambial adiciona risco a contratos e importações. A sinalização clara de um plano crível é o gatilho para o Banco Central iniciar um ciclo de queda consistente da Selic, abrindo espaço para a recuperação da atividade no médio prazo.
O menu de medidas que o plano precisa conter
O colunista Felipe Salto lista os pilares para um ajuste gradual, mas completo, que evite recessão e preserve o social:
- Submeter despesas ao teto do arcabouço vigente, garantindo previsibilidade.
- Conter supersalários e cortar forte nos gastos tributários (isenções e renúncias).
- Reduzir emendas parlamentares e rever a previdência dos militares.
- Separar políticas de mercado de trabalho da previdência, mantendo a valorização real do salário mínimo.
- Discutir vinculações constitucionais, Fundeb, subsídios e subvenções.
- Avançar na reforma da tributação da renda (títulos isentos e benesses ainda persistem).
O erro a evitar: concentrar o ajuste só no lado da receita. O condão da queda de juros está em reduzir a taxa de variação real do gasto.
O trunfo histórico que ninguém contesta
Os céticos ignoram o retrospecto. No primeiro mandato (2003-2006), Lula entregou superávit primário médio de 2,4% do PIB. No segundo (2007-2010), a média foi 1,9%. A dívida/PIB caiu, a externa tornou-se irrelevante e as reservas internacionais dispararam para patamares superiores aos pares emergentes. A burocracia do Tesouro manteve a gestão da dívida impecável.
Se já fez no passado, por que não repetir agora? A experiência do presidente é o ativo mais subprecificado pelo mercado hoje.
O que observar daqui para frente
O ajuste deve ser anunciado completo, mas executado de forma gradual. Sinalizações de nomes com credibilidade na equipe econômica e a apresentação do programa nos primeiros 100 dias são os marcos decisivos. Se o governo convencer de que o superávit virá pela despesa, a curva de juros cede, o real se fortalece e o custo de capital cai. Caso contrário, a volatilidade atual vira a nova normalidade, mantendo o Brasil caro para investir e crescer.