ETFs de renda fixa permitem comprar uma carteira diversificada de títulos públicos com taxa zero de administração em alguns casos e, o melhor, sem a mordida semestral do come-cotas. Mas a aparente perfeição esconde uma regra tributária única que pode beneficiar — ou prejudicar — seu bolso dependendo apenas do prazo médio da carteira, não do seu.
A resposta curta: não servem para todo mundo. A vantagem real aparece para quem quer manter uma estratégia indexada por anos, deixando os juros compostos trabalharem sem interrupção do Fisco.
O que você compra, na prática
Esqueça a escolha ativa de papéis. No Brasil, esses fundos replicam índices como o IRF-M (títulos prefixados) ou o IMA-B (atrelados ao IPCA). Com uma única ordem na Bolsa, você entra em dezenas de vencimentos diferentes, pagando taxas de administração que costumam ficar abaixo de 0,15% ao ano.
A simplicidade é real: valores a partir de R$ 100 já dão acesso a uma carteira profissional. Mas o diferencial competitivo não está no custo baixo — está no que acontece quando os títulos vencem.
A engenharia tributária que ninguém explica na abertura de conta
Se você compra Tesouro IPCA+ 2035 direto no Tesouro Direto e ele vence, o Imposto de Renda cai na fonte. O valor líquido volta para sua conta e você precisa recomprar outro título, reinvestindo um montante menor. No ETF, a troca ocorre dentro do fundo. Não há venda na sua mão, não há tributação no meio do caminho.
Some-se a isso a ausência do come-cotas. A cada seis meses, fundos tradicionais antecipam IR de 15% ou 20% sobre o ganho do período. No ETF, esse dinheiro fica integralmente aplicado, acelerando os juros compostos. Em horizontes de 10 ou 20 anos, a diferença no valor final pode ser expressiva.
A regra do prazo médio: o detalhe que inverte a lógica
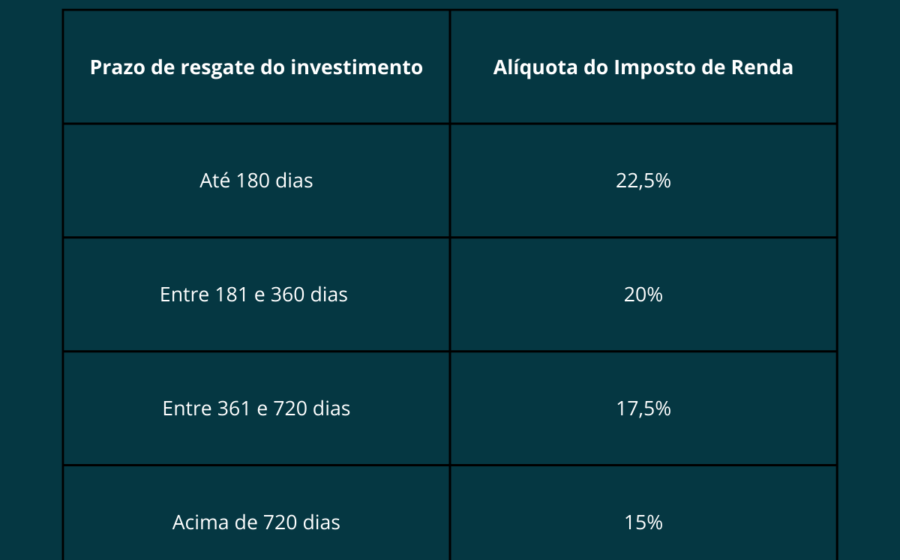
Aqui mora o perigo para o investidor desatento. Em fundos tradicionais, a alíquota cai conforme seu tempo de permanência (22,5% até 180 dias, 15% acima de 720). Nos ETFs de renda fixa sob regime especial, a alíquota depende do prazo médio dos títulos da carteira, calculado pelo gestor.
- Prazo médio > 720 dias: IR fixo de 15% na venda, mesmo se você segurar por 30 dias.
- Prazo médio menor: alíquotas de curto prazo (20% a 22,5%), independentemente da sua paciência.
Na prática, um ETF de títulos longos (IMA-B, por exemplo) pode te dar 15% de IR em uma saída rápida. Já um ETF de curto prazo te cobra 22,5% mesmo se você ficar anos. O exemplo clássico: R$ 100 mil com ganho de R$ 5 mil em 180 dias. No ETF longo (15%), o imposto é R$ 750. No CDB curto (22,5%), sobe para R$ 1.125. A economia existe, mas não elimina o risco de mercado.
Por que “economizar imposto” pode te dar prejuízo
Diferente do CDB ou do título direto levado ao vencimento, o ETF não tem data de validade. O preço da cota oscila diariamente na Bolsa. Se os juros longos sobem 1 ponto percentual, um fundo com duration alta pode cair 5%, 8% ou mais em poucos dias. Vender nesse momento para “aproveitar a alíquota de 15%” transforma a vantagem tributária em perda de capital.
Além disso, há o spread de negociação (diferença entre compra e venda), taxas da B3 e eventual descolamento do preço da cota em relação ao valor patrimonial (VP). Em momentos de estresse, a liquidez seca e você vende por menos do que a carteira vale.
Gestão passiva não é “coloque e esqueça”
O gestor não vai trocar prefixados por IPCA+ porque o cenário mudou. Ele segue o índice. Se o IMA-B estiver concentrado em vencimentos longos e a curva de juros abrir, o patrimônio cai. A decisão de mudar de estratégia — e arcar com o custo de venda — continua 100% sua.
Outro ponto: não há Fundo Garantidor de Créditos (FGC). O risco é de mercado puro, soberano no caso de títulos públicos, mas sem a rede de proteção de R$ 250 mil por CPF/CNPJ que existe no CDB ou na poupança.
Checklist rápido: faz sentido para o seu caso?
- Quer manter exposição a juros reais (IPCA) ou nominais por mais de 5 anos?
- Aceita ver o saldo oscilar no extrato sem resgatar no fundo?
- O ETF escolhido tem prazo médio acima de 720 dias (garantindo 15% de IR)?
- Sua corretora oferece corretagem zero e spread baixo nesse ativo?
Se marcou todos, a estrutura costuma ser imbatível em eficiência tributária e custo. Se falhou em um — especialmente no prazo ou na tolerância a volatilidade —, um título individual ou um fundo ativo com gestão de duration pode entregar resultado mais previsível.
O que observar daqui para frente
Monitore o prazo médio da carteira divulgado no relatório mensal do ETF. Uma mudança na composição do índice ou no rolamento natural dos títulos pode derrubar o prazo médio abaixo de 720 dias, alterando sua alíquota de 15% para 20% ou 22,5% da noite para o dia — sem que você venda uma única cota. Esse é o dado que separa o investidor passivo do investidor atento.