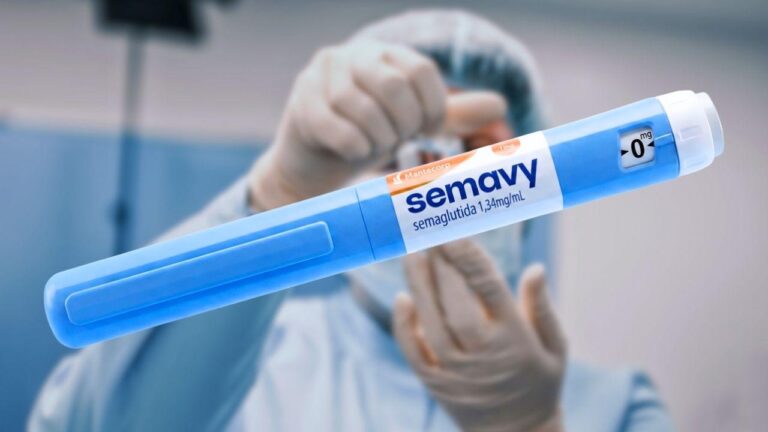
A Hypera Pharma fechou o terceiro trimestre com lucro líquido de R$ 527 milhões, alta de 16,1% sobre o mesmo período do ano anterior. O motor do resultado foi a estreia do Semavy, versão própria da semaglutida injetável, mas a festa tem um contraponto: a margem Ebitda encolheu.
A receita líquida bateu R$ 2,44 bilhões, avanço de 9,4%. O ponto de atenção, porém, está no custo para colocar a “caneta emagrecedora” na prateleira. Entenda como o lançamento redefiniu as contas da farmacêutica e o que esperar daqui para frente.
O fenômeno Semavy em números absolutos
Setembro marcou o 데뷔 do produto nas farmácias e os dados da IQVIA, citados no balanço, impressionam pela velocidade de adoção. Foram cerca de 93 mil unidades vendidas ao consumidor final apenas no primeiro mês.
- Participação de mercado: 11% do total de semaglutidas injetáveis em volume.
- Capilaridade: Presença em mais de 18 mil pontos de venda.
- Preço de entrada: Entre R$ 676 e R$ 697 a caneta de 1 mg.
Esse volume foi suficiente para expandir o mercado total da categoria em 11,3% na comparação mensal (setembro contra agosto), indicando que a Hypera não apenas roubou fatia, mas trouxe novos pacientes para o tratamento.
Receita sobe, mas a conta do marketing chega pesada
O impulso nas vendas gerais — puxado também por dermocosméticos, gastroenterologia e cardiologia — elevou o sell-out em 6,6% no trimestre. Contudo, o custo para construir essa presença foi alto.
As despesas de marketing saltaram 13,1%, atingindo R$ 414,7 milhões. As despesas comerciais e logísticas avançaram 15,2%, para R$ 272,7 milhões. O efeito direto apareceu no Ebitda: embora tenha crescido 3,4% (R$ 782,3 milhões), a margem recuou de 34% para 32,1%.
A companhia assume a pressão: o investimento pesado no lançamento do Semavy comprime a rentabilidade operacional no curto prazo.
Projeções do mercado: R$ 359 milhões no primeiro ano cheio
Analistas do Itaú BBA estimam que a caneta pode adicionar R$ 359 milhões em receita líquida no primeiro ano completo de vendas. O valor representaria cerca de 4% da receita total projetada para a Hypera em 2027.
Mas o efeito mais relevante aparece em outro setor: a saúde financeira da empresa melhorou sensivelmente, aliviando a pressão sobre o resultado final.
Endividamento cai e estoques enxugam
As despesas financeiras despencaram 35,3%, para R$ 148,2 milhões. Dois fatores explicam o alívio: a redução do endividamento bruto e a queda da taxa Selic no período.
- Dívida líquida: Caiu de R$ 5,9 bilhões (junho) para R$ 5,6 bilhões (setembro).
- Giro de estoque: Dias de estoque caíram de 221 para 186 em um ano.
A gestão de capital de giro mais eficiente libera caixa e reduz o risco de obsolescência de insumos — ponto crítico em uma indústria com prazos de validade rígidos.
O ponto fraco: antigripais puxam o freio
Nem todos os segmentos surfaram a onda positiva. As vendas de antigripais recuaram 15% no trimestre, reflexo direto da menor incidência de gripe no país. O desempenho serve de lembrete de que parte do portfólio da Hypera permanece sensível à sazonalidade climática, fora do controle da gestão.
O que observar daqui para frente
O investidor deve monitorar três variáveis nos próximos balanços: a sustentabilidade do market share do Semavy diante da concorrência (incluindo genéricos futuros), a velocidade de recuperação da margem Ebitda conforme o investimento inicial em marketing amadurece, e a trajetória de desalavancagem financeira. Se a caneta mantiver o ritmo e os custos se diluírem, a combinação de crescimento top-line com alívio financeiro pode destravar valor relevante nos próximos trimestres.