Grandes potências estão reprogramando o comércio global de proteínas para não depender de ninguém — e o Brasil está na mira dessa mudança. O movimento, batizado de “nacionalismo das proteínas” pelo Eurasia Group, transforma soja e carne em ativos de segurança nacional. A consequência direta? Seus maiores compradores estão investindo pesado para produzir em casa o que hoje importam de você.
O que está mudando nas regras do jogo
Não se trata apenas de tarifas ou cotas. O relatório de setembro de 2026 aponta para uma mudança estrutural na demanda, impulsionada por fragmentação geopolítica e intervenção estatal pesada. Governos querem controle total sobre origem, oferta e custo do que suas populações comem. Para o exportador brasileiro, a variável nova é a disposição do cliente em se tornar autossuficiente.
Esse cenário cria duas frentes de risco simultâneas: a queda no volume comprado e o surgimento de concorrentes subsidiados pelo Estado. A disputa saiu do preço da tonelada e foi para o domínio da tecnologia de produção.
China: o plano para não precisar mais do Brasil
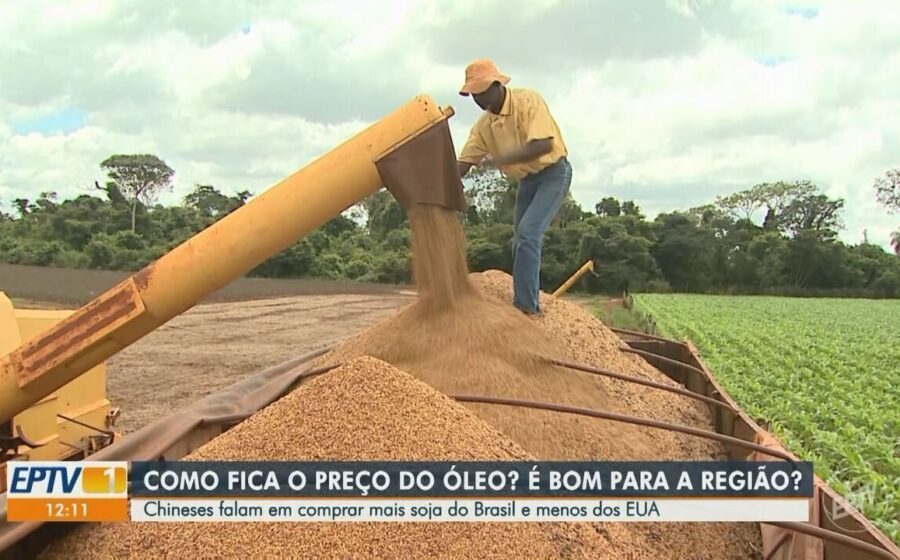
O caso chinês é o mais sensível para o agronegócio nacional. O 15º Plano Quinquenal (2026-2030) coloca segurança alimentar no mesmo patamar da defesa nacional. A estratégia combina sementes transgênicas, expansão de área, eficiência em ração e apostas altas em fermentação de precisão e agricultura celular.
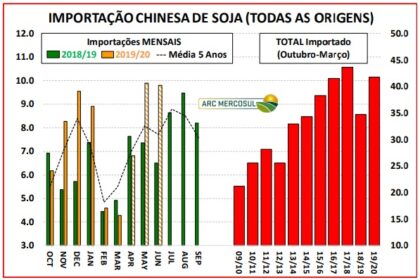
O objetivo não é zerar importações amanhã, mas reduzir vulnerabilidade. Projeções do Eurasia Group indicam queda nas compras de soja e farelo a partir de 2027. Paralelamente, Pequim quer exportar carne de aves, laticínios e pescado, disputando mercados com fornecedores tradicionais usando músculo financeiro estatal.
- Menor dependência de insumos: Produzir mais proteína animal com menos soja importada.
- Domínio tecnológico: Liderar patentes e processos de proteínas alternativas.
- Nova concorrência: Entrar como vendedor em mercados hoje dominados pelo Brasil.
EUA e Europa: proteção e dilemas internos
Nos Estados Unidos, o rebanho bovino está no menor nível em 75 anos. A resposta foi apoiar o pecuarista doméstico e, ao mesmo tempo, abrir cotas de 300 mil toneladas de carne com isenção tarifária — beneficiando o Brasil em setembro de 2026. A contradição expõe o dilema: soberania é meta de longo prazo, mas inflação de alimentos exige importação agora.
Já a União Europeia lançou plano em julho de 2026 para diversificar proteínas vegetais e reduzir a dependência da soja externa. A vulnerabilidade exposta por logística, preços e geopolítica forçou Bruxelas a incentivar culturas locais e processamento interno. Não é fim das compras, mas redução da exposição a poucos fornecedores.
Índia e a corrida tecnológica paralela
A Índia aportou US$ 1,3 bilhão para autossuficiência em leguminosas até dezembro de 2027, mirando independência de Canadá e Austrália. Mostra que a corrida vale para grãos e rações, não só carne. Ao mesmo tempo, Países Baixos, Dinamarca, Coreia do Sul e Singapura correm para dominar carne cultivada e fermentação de precisão — tecnologias que, segundo o Eurasia, não substituem a pecuária convencional até 2030, mas criam novas cadeias de valor e poder geopolítico.
Por que a demanda crescente não garante seu mercado
O consumo global de proteína sobe: dietas proteicas, envelhecimento, classes médias e até medicamentos GLP-1 (que exigem mais proteína para preservar massa muscular) puxam a demanda. Nos EUA, a recomendação diária saltou para 1,2-1,6g/kg em 2026.
Mas oferta não acompanha na mesma velocidade. Ciclos biológicos, clima e investimentos de longo prazo criam defasagem. Nesse vácuo, governos intervêm: subsídios, barreiras, estímulo a substitutos. O resultado é volatilidade e um mercado que deixa de ser puramente comparativo para ser político.
O que observar daqui para frente
Para o Brasil, a leitura deve separar protecionismo tático (tarifas, barreiras sanitárias) da transformação estrutural (capacidade produtiva do comprador crescendo). A primeira se resolve com negociação comercial; a segunda exige ganhos reais de produtividade, diversificação de destinos e subida na cadeia de valor — processar mais aqui, exportar menos grão cru. Não aposte fichas apenas no crescimento infinito da compra chinesa; a divisão internacional do trabalho agríão está sendo reescrita agora.