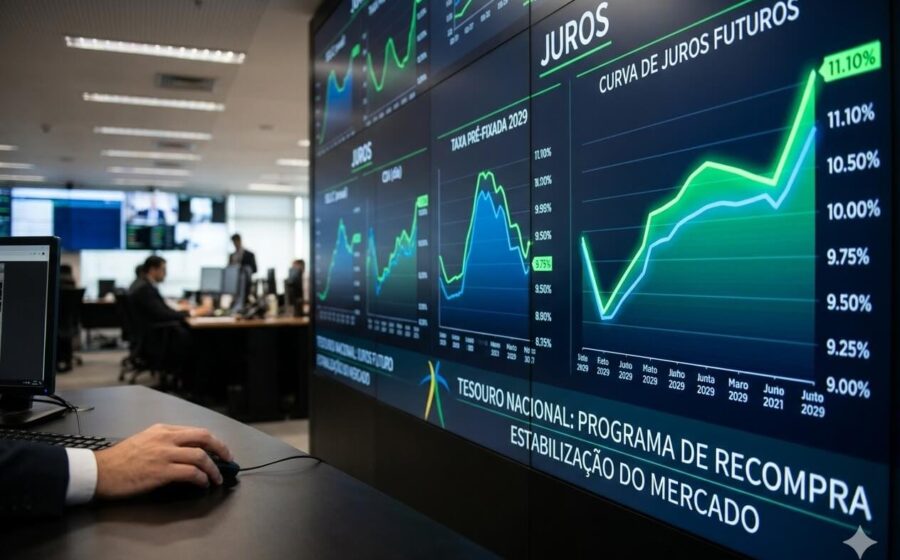
O Tesouro Nacional cancelou o leilão de LFTs previsto para esta terça-feira e anunciou a recompra de NTN-Bs com vencimentos entre 2030 e 2045. A medida emergencial busca conter a disparada das taxas longas, mas sinaliza um cenário de volatilidade extrema que exige atenção redobrada de quem tem posição em renda fixa.
O anúncio pegou operadores de surpresa pela amplitude dos vencimentos visados. Entender a mecânica dessa intervenção é essencial para ajustar a carteira nos próximos dias.
O que mudou na prática desde segunda-feira
Na véspera, o órgão já havia suspendido todos os leilões de prefixados e indexados à inflação programados para a semana. Foram realizadas duas recompras extraordinárias — uma pela manhã, outra à tarde — para injetar liquidez e frear a alta dos juros futuros.
Agora, o cancelamento do leilão regular de LFT (título atrelado à Selic) remove a oferta padrão de papéis curtos do mercado. Simultaneamente, a recompra das NTN-Bs longas retira de circulação justamente os ativos mais sensíveis à curva de juros.
Vencimentos alvo da recompra extraordinária
O comunicado detalha quatro séries específicas que serão recompradas. As datas definem o perfil de risco da operação:
- NTN-B 2030: vencimento em 15/08/2030
- NTN-B 2035: vencimento em 15/05/2035
- NTN-B 2040: vencimento em 15/08/2040
- NTN-B 2045: vencimento em 15/05/2045
As condições de preço e volume ainda serão divulgadas. A escolha por maturidades tão estendidas mostra que o foco principal é ancorar a ponta longa da curva, onde o prêmio de risco vinha subindo com mais força.
Por que o Tesouro atua agora?
A pressão altista nas taxas reflete a reação dos investidores à reeleição do presidente Luiz Inácio Lula da Silva (PT), que surpreendeu o mercado nas urnas. O receio fiscal elevou o prêmio exigido para carregar dívida pública de longo prazo.
Ao recomprar títulos, o Tesouro reduz a quantidade de papéis disponíveis no mercado secundário. Menos oferta tende a elevar o preço dos títulos e, consequentemente, derrubar as taxas de rentabilidade (yields), aliviando o custo de funding futuro do governo.
O efeito nos fundos e na marcação a mercado
Para o investidor pessoa física, o impacto imediato aparece na marcação a mercado dos fundos de renda fixa e das carteiras diretas. Títulos longos (NTN-B 2045, por exemplo) apresentam duration altíssima: cada 1 ponto percentual de alta na taxa real derruba o preço do papel em cerca de 15% a 20%.
A intervenção busca estabilizar essa dinâmica. Se bem-sucedida, interrompe o ciclo de perdas nos fundos de previdência e multimercados que carregam essas posições. Mas a eficácia depende do volume ofertado pelo Tesouro e da disposição dos detentores em vender.
O que observar daqui para frente
O próximo passo é a divulgação dos editais de recompra, com os limites de volume e as taxas de corte. Acompanhe também o comportamento da curva de juros reais na B3: se as taxas longas continuarem subindo mesmo após os leilões, o sinal é de que o mercado exige prêmio de risco ainda maior.
Mantenha o foco na liquidez da carteira. Em momentos de intervenção ativa, spreads de compra e venda alargam e a execução de ordens grandes fica mais custosa. Avalie se a exposição à ponta longa está compatível com seu horizonte de resgate ou se a realocação para prazos médios (2027-2029) oferece melhor relação risco-retorno no cenário atual.