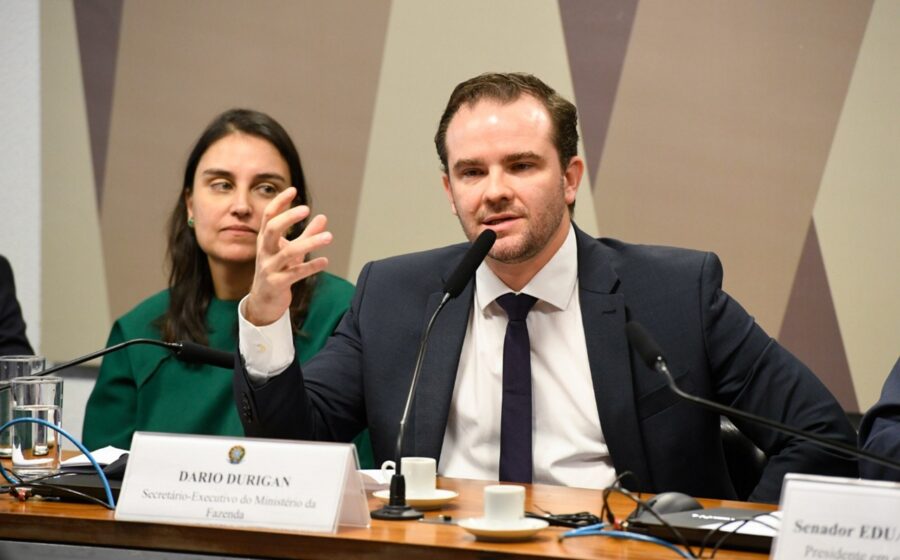
O ministro da Fazenda, Dario Durigan, deu aval para que o Tesouro Nacional volte ao mercado comprando títulos da dívida pública sempre que julgar necessário. A decisão chega após um dia em que a Bolsa derreteu quase 14% e o dólar saltou mais de 8% — a maior alta diária desde 1999. A pergunta que fica: até onde o governo está disposto a ir para estancar a sangria?
Na segunda-feira (26), o Tesouro já havia injetado cerca de R$ 10 bilhões em duas operações extraordinárias. Foram R$ 7 bilhões em papéis prefixados pela manhã e R$ 4 bilhões em títulos atrelados à inflação (NTN-B) à tarde. Os números exatos ainda serão oficializados, mas a sinalização é clara: há munição para novas rodadas.
O que detonou o caos de segunda-feira
O mercado financeiro havia montado posições apostando num desfecho eleitoral diferente. Quando o resultado confirmou a reeleição de Lula, houve uma corrida simultânea para desmontar essas apostas — o que, na prática, significa vender ativos brasileiros a qualquer preço. Sem compradores, os preços desabam e a volatilidade explode.
Durigan classifica o episódio como “troca de posições”, não como desconfiança estrutural nos fundamentos da economia. O Ibovespa fechou aos 176.608 pontos, após chegar a recuar mais de 17% no intraday — gatilho para o circuit breaker, que paralisa os negócios por 30 minutos. O dólar encerrou a R$ 5,40, após tocar R$ 5,60.
Como a recompra acalma os ânimos
Quando o Tesouro recompra seus próprios títulos, ele atua como comprador de última instância. Isso injeta liquidez no mercado secundário, reduz o prêmio de risco exigido pelos investidores e evita que a curva de juros se desancore. Em termos práticos: evita que o custo da dívida pública exploda e que o contágio atinja crédito imobiliário, financiamento de veículos e capital de giro das empresas.
- Prefixados: sensíveis à expectativa de Selic futura
- NTN-B (indexadas à inflação): termômetro da confiança no regime fiscal
- Volume total: ~R$ 10 bi em um único dia
A atuação foi coordenada com o Banco Central, que também operou no câmbio e no mercado de juros futuros. O objetivo declarado não é fixar preço do dólar ou da taxa de juros, mas restabelecer “parâmetros de funcionamento” — ou seja, tirar o mercado do modo pânico.
O recado político por trás da técnica
Durigan reuniu-se com Lula na noite de segunda para apresentar o balanço da turbulência e as medidas adotadas. O ministro disse ter reforçado ao presidente a necessidade de “sinalização muito propositiva para o mercado e para o Congresso”. A leitura: a equipe econômica quer espaço para agir, mas sabe que a credibilidade depende de gestos políticos concretos.
Entre as medidas em gestação, destaca-se uma mudança legislativa para obrigar o governo a perseguir o centro da meta fiscal, e não apenas o piso da banda de tolerância. A proposta ampliaria os instrumentos de contingenciamento de despesas, tornando o ajuste mais automático e menos discricionário.
O que observar nos próximos dias
Durigan disse esperar “nível de racionalidade sem grandes oscilações” já nesta terça-feira. A abertura mais calma do câmbio foi lida como sinal inicial de acomodação. Mas o teste real virá com a divulgação do relatório de mercado (Focus) e com a tramitação da MP do Imposto Seletivo — o “imposto do pecado” — que deve chegar ao Congresso ainda esta semana.
O novo tributo incidirá sobre cigarros, bebidas alcoólicas e açucaradas, veículos e bens minerais. A equipe econômica promete alíquotas que preservem, no agregado, a arrecadação atual do IPI. Se o envio for ágil e o texto não sofrer desidratação no Congresso, será um sinal de que o governo consegue entregar agenda reforma mesmo sob pressão.
Para quem gere caixa ou carteira: mantenha o olho na curva de juros reais (NTN-B 2035/2045) e no spread entre DI x IPCA. A volatilidade deve seguir alta enquanto não houver clareza sobre a equipe do próximo mandato e o desenho do novo arcabouço fiscal. A recompra do Tesouro compra tempo — não resolve a equação sozinha.