O Tribunal de Contas da União deve decidir nas próximas semanas se há irregularidades nas licitações do Banco do Nordeste para os programas Crediamigo e Agroamigo — juntas, somam cerca de R$ 2 bilhões. A suspeita central: os editais teriam sido desenhados para favorecer os operadores que já atuam sem concorrência há anos.
O desfecho pode redesenhar a operação dos dois maiores programas de microcrédito do Nordeste e definir se o modelo atual de contratação resiste ao crivo do controle externo.
O que está em jogo nos pregões
O Crediamigo atende microempreendedores urbanos com crédito orientado. O Agroamigo foca em agricultores familiares. Desde 2005, o Instituto Nordeste Cidadania opera o Crediamigo sem passar por licitação — o que, segundo a Folha mostrou no ano passado, resultou em contratos mais onerosos.
O TCU determinou a concorrência pública para por fim a esse modelo. O Banco do Nordeste realizou os pregões, mas nenhum participante cumpriu todos os requisitos. Resultado: os operadores atuais seguem no posto enquanto a corte reanalisa o caso.
Empresas de limpeza e consultoria na disputa
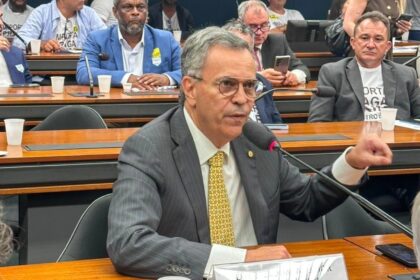
O deputado Hildo Rocha (MDB-MA) provocou o tribunal ao apontar a participação de empresas sem experiência em microcrédito. No pregão do Crediamigo, apareceram:
- Empresas de consultoria
- Prestadoras de limpeza
- Locadoras de mão de obra
- Soluções empresariais genéricas
- O próprio Instituto Nordeste Cidadania (operador desde 2005)
Para o parlamentar, o desenho do edital permitiu a entrada de players sem qualificação setorial, o que comprometeria a seleção do melhor operador.
Banco contesta e diz ter aperfeiçoado regras
O BNB nega favorecimento. Em nota, afirmou que “aperfeiçoou os editais durante a condução dos processos, com o objetivo de aumentar a segurança jurídica, a competitividade e a adequação das regras às orientações dos órgãos de controle”.
A instituição sustenta que participação em pregão não equivale a habilitação ou contratação — as empresas ainda passam por análise de propostas, diligências e comprovação de requisitos técnicos. Também alega ter alterado os editais para exigir que experiências anteriores em terceirização sejam compatíveis com atividades de microcrédito.
Racha técnico no tribunal
A área técnica do TCU recomendou o arquivamento da investigação por duas vezes. Na primeira, o ministro Odair Cunha discordou e exigiu novas apurações. Agora, o plenário avaliará a nova recomendação pelo arquivamento.
O ponto nevrálgico da discussão técnica: o formato criado pelo banco caracteriza contratação de serviços especializados de microcrédito ou, na prática, terceirização de mão de obra? Se for o segundo, abre-se espaço para empresas sem experiência no setor.
O que observar daqui para frente
Se o plenário seguir a área técnica e arquivar o caso, os pregões atuais prosseguem e os contratos serão assinados sob as regras atuais — mantendo a estrutura que o TCU tentou romper. Se houver irregularidade, o banco terá de refazer as licitações com critérios mais restritivos, o que pode atrasar a regularização e elevar custos de transição.
Para quem acompanha o setor, o sinal a monitorar é a votação no plenário do TCU nas próximas semanas. O resultado ditará se o modelo de operação do microcrédito nordestino muda de mãos — ou se a interinidade vira regra por mais um ciclo.