Grandes gestoras internacionais colocaram o governo em alerta: sem um pacote de contenção de gastos crível nos próximos dias, a pressão sobre o real e os juros longos tende a se tornar irreversível. Simulações do Morgan Stanley indicam que a dívida bruta pode saltar dos atuais 80% para 106% do PIB em 2035 caso a correção seja tardia.
A cobrança vem de peso-pesados como a Robeco, que administra US$ 450 bilhões, e do banco americano Morgan Stanley. Ambos divulgaram análises iniciais logo após a reeleição do presidente Lula (PT) para um quarto mandato, sinalizando que a janela de credibilidade está se fechando rapidamente.
O cenário de estresse desenhado pelo Morgan Stanley
O relatório do banco americano projeta queda de 20% a 30% nas ações brasileiras no próximo período e antecipa um enfraquecimento da economia já em 2027. Esse cenário, segundo a instituição, tornaria o ajuste fiscal “ainda mais urgente” do que é hoje.
As simulações de estresse mostram uma trajetória explosiva para o endividamento. Se o ajuste for superficial ou demorado, a dívida bruta — hoje próxima de 80% do PIB — ultrapassaria a barreira dos 100% ainda na próxima década.
- Dívida atual: ~80% do PIB
- Projeção 2035 (ajuste tardio): 106% do PIB
- Impacto em ações: Queda estimada de 20% a 30%
- Ponto de inflexão econômica: 2027
Cinco medidas que elevam a conta
O Morgan Stanley lista nominalmente cinco frentes de pressão fiscal anunciadas durante o ciclo eleitoral que complicam a equação. O banco entende que esses compromissos aumentam a necessidade de compensações imediatas.
- Reajuste no valor do benefício do Bolsa Família;
- Perda de arrecadação de R$ 5 bilhões com a proibição das apostas online (bets);
- Terceira edição do programa Desenrola;
- Promessas de benefícios para microempreendedores individuais (MEIs);
- Manutenção de subsídios a combustíveis, pressionados pela guerra no Oriente Médio.
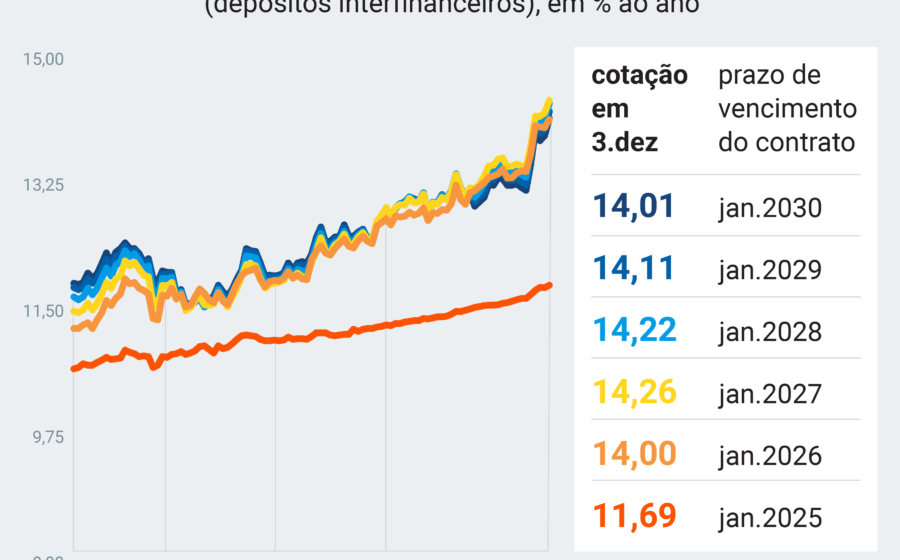
Para a gestora Robeco, a ausência de sinais claros — seja um pacote fiscal crível, medidas compensatórias ou a redução de novos compromissos — mantém o cenário de pressão cambial e de juros longos elevados. A gestora de portfólio Daniela da Costa-Bulthuis resume: sem anúncios concretos nas próximas semanas, o custo de financiamento do país segue subindo.
O xadrez político no Congresso mais à direita
Outro vetor de análise é a composição do Legislativo eleito. Senado e Câmara terão as bancadas mais conservadoras desde o início do atual mandato, com o PL (partido da família Bolsonaro) liderando em número de cadeiras. Para o mercado, no entanto, a leitura não é unicamente negativa.
Bulthuis aponta que a fragmentação política cria um jogo de dois lados. De um lado, dificulta a aprovação de medidas de ajuste pelo Executivo. Do outro, atua como freio institucional contra políticas consideradas heterodoxas pelos investidores.
A questão central, portanto, deixa de ser se o Congresso apoia ou se opõe ao governo. O foco desloca-se para a capacidade da administração de construir uma relação funcional que viabilize um orçamento crível sem romper a disciplina fiscal ou a governança.
Meio ambiente: sinal positivo, mas condicional
Questionada sobre os recordes de queda no desmatamento na Amazônia e no Cerrado, a Robeco reconhece o avanço como sinal positivo para a tese ESG. Contudo, a gestora impõe condições: a durabilidade dos dados, a solidez das instituições ambientais e a existência de projetos viáveis para alocação de capital.
“Investidores ESG não são instituições de caridade”, afirma Bulthuis. A avaliação continua pesando governança, credibilidade fiscal, ambiente de crédito e práticas corporativas. O progresso ambiental fortalece o atrativo, mas não substitui a necessidade de rigidez macroeconômica.
O que observar daqui para frente
O mercado monitora agora a janela do próximo mês. Dois movimentos definem o tom: as nomeações para a equipe econômica — com ênfase total na chefia da Fazenda — e uma eventual revisão do orçamento de 2027.
Em 2022, o anúncio de Fernando Haddad ocorreu na primeira quinzena de dezembro. A expectativa é que o calendário se repita ou se antecipe, dado o grau de urgência sinalizado pelas simulações de dívida. A capacidade do Banco Central de manter o ciclo de corte de juros depende, diretamente, da resposta fiscal que será apresentada nas próximas semanas.