Investir em gigantes como SpaceX, Nvidia ou na fabricante do Mounjaro não exige mais conta no exterior nem montanhas de capital. A B3 já oferece portas de entrada a partir de aproximadamente R$ 50, mas o caminho tem armadilhas que o investidor descobre só depois de colocar o dinheiro.
A promessa é sedutora: diversificar em setores inexistentes no Brasil — semicondutores, exploração espacial, biotecnologia avançada — sem sair do home broker. A realidade, porém, esconde custos invisíveis e regras tributárias que mudaram radicalmente em 2024.
Duas rotas, uma mesma exposição cambial
Hoje, a Bolsa brasileira lista 821 BDRs e 305 ETFs Globais. Ambos negociam em reais, liquidam em D+1 e dispensam remessa de câmbio ou IOF na compra. Mas nem por isso o dólar deixa de ditar o resultado final.
Se a ação sobe 10% em Nova York e o dólar cai 5% frente ao real, o ganho real encolhe para cerca de 4,5%. O inverso também vale: uma alta da moeda americana turbinada o retorno em reais, mesmo com o ativo lateralizado lá fora.
Essa dinâmica vale tanto para quem compra BDRs quanto para quem abre conta global. A diferença está na estrutura, não na exposição ao risco cambial.
BDRs: o atalho direto para ações individuais
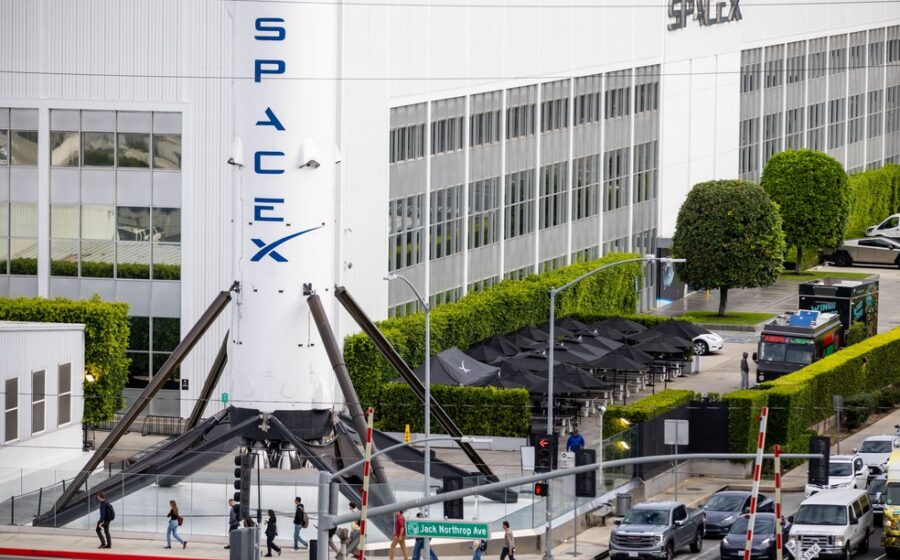
O BDR (Brazilian Depositary Receipt) é um recibo lastreado em ações custodiadas no exterior. Comprar o código SPCX34 equivale a ter frações da SpaceX; NVDC34, da Nvidia; ELIL34, da Eli Lilly. A liquidação ocorre em reais, sem burocracia de envio de recursos.
O BDR da SpaceX estreou em 12 de junho e, em agosto, já figurava como o quinto mais negociado da categoria, com volume médio diário de R$ 90 milhões. A demanda sinaliza apetite por ativos de “nova economia” que a B3 não consegue replicar com empresas nacionais.
Mas atenção: cada BDR tem seu próprio fator de conversão (ratio), e nem todos pagam dividendos equivalentes aos da ação original. Alguns distribuem proventos líquidos de impostos retidos na fonte; outros, não.
ETFs locais vs. ETFs Globais: a estrutura muda, o índice pode ser o mesmo
O investidor que prefere cesta a ação única encontra dois mundos na B3:
- ETF negociado na B3 (ex.: GENB11): fundo constituído no Brasil, regulado pela CVM, que replica índice estrangeiro (no caso, o S&P/B3 Ingenius, focado em inovação americana).
- ETF Global (ex.: ORBX39): BDR que representa cotas de fundo criado e listado lá fora — no exemplo, o Global X Space Tech ETF, com SpaceX, AST SpaceMobile e Rocket Lab na carteira.
Se ambos espelham o mesmo índice, a exposição de mercado é idêntica. A diferença reside na tributação, na taxa de administração e na rigidez do mandato. Como a CVM só permite ETFs passivos no Brasil, o gestor local não pode reduzir posição se uma ação passar a dominar o índice — o que aconteceu recentemente com pesos excessivos de megacaps tecnológicas.
Custos invisíveis: onde o retorno evapora
Muitas corretoras zeraram corretagem para BDRs e ETFs. O custo real mora em três lugares:
- Taxa de administração do ETF: varia de 0,20% a 0,70% ao ano, descontada direto da cota.
- Spread de câmbio embutido no preço do BDR: a formação de preço no Brasil reflete a melhor oferta de compra/venda do ativo lá fora convertida a uma taxa que inclui margem do formador de mercado.
- Imposto de renda: desde 2024, ganhos de capital, dividendos, juros e variação cambial de ativos no exterior tributam 15% na declaração anual. Acabou a isenção de R$ 35 mil/mês e o carnê-leão mensal.
No caso de dividendos de ações americanas via BDR, há retenção de 30% na fonte (EUA), compensável com o IR brasileiro dentro dos limites do tratado.
Conta global ou corretora estrangeira: quando vale a pena sair da B3
Para quem quer acesso a todas as Bolsas (não só NYSE/Nasdaq), opções, fracionários de qualquer ativo ou alavancagem, a conta global de banco/corretora brasileira ou a corretora estrangeira direta fazem sentido.
O ticket mínimo caiu: dá para começar com US$ 100 (cerca de R$ 522). Mas o especialista Rafael Meyer, da SWM Multi Family Office, alerta: “Para valores pequenos, as tarifas de remessa e spread cambial consomem 2% a 3% do capital. O sensato é acumular e enviar lotes de R$ 2.000 a R$ 5.000 de cada vez”.
Corretoras estrangeiras diretas exigem ticket maior — “alguns milhares de dólares” — porque a remessa costuma passar por banco intermediário, adicionando mais uma camada de custo.
A regra dos 10% e o teste de estômago
Meyer recomenda iniciar com no máximo 10% do patrimônio no exterior. “O investidor precisa se acostumar com a oscilação antes de aumentar a exposição”, diz. Carteiras conservadoras, heavy em renda fixa, sentem mais o impacto emocional de ver o saldo variar em dólar e em real simultaneamente.
A diversificação setorial é o argumento forte: tecnologia, saúde, energia nuclear, cibersegurança, lítio e minerais críticos mal existem na B3. O acesso a moeda forte funciona como hedge natural contra desvalorização do real — desde que o investidor não resgate no pior momento.
O que observar daqui para frente
Três variáveis vão ditar se a estratégia compensa nos próximos trimestres: a trajetória do dólar (cada centavo de alta/baixa mexe no resultado), a taxa Selic (juros altos no Brasil reduzem o prêmio de risco de ir para fora) e a evolução da tributação — a reforma tributária pode alterar a alíquota única de 15% ou as regras de compensação de impostos retidos na fonte. Acompanhar a composição dos índices replicados pelos ETFs também é essencial: concentração excessiva em poucos papéis transforma “diversificação” em aposta concentrada sem que o investidor perceba.