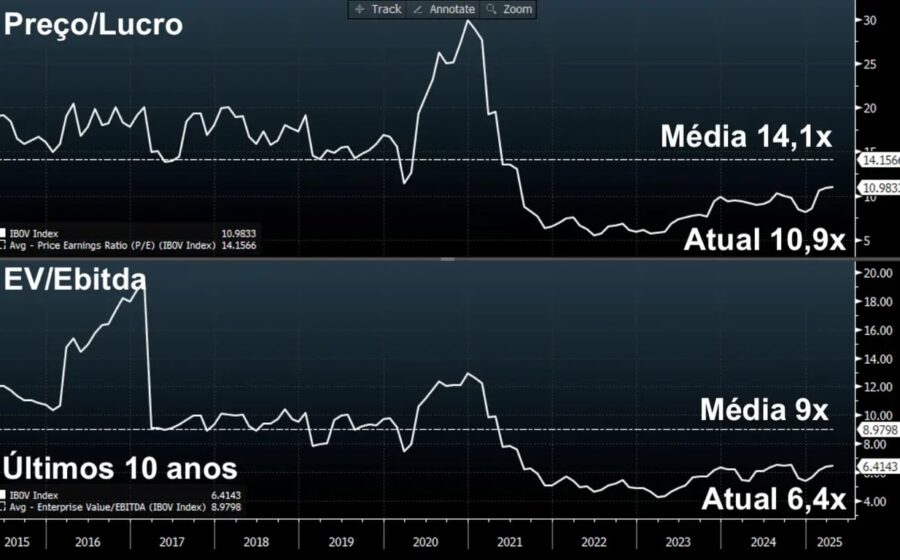
As dez maiores posições do Ibovespa respondiam por 54,18% do índice em 22 de outubro — o maior nível desde dezembro de 2019. Para quem aplica via fundos de índice, a diversificação prometida pelo “cesto de 76 ações” pode ser uma ilusão.
A concentração saltou de 45,95% em outubro de 2021 para o patamar atual em apenas três anos. O movimento não é acidente: reflete a combinação de juros altos, petróleo caro e uma Bolsa que encolheu de 91 para 76 ativos no período.
O que impulsiona o índice hoje
Até 22 de outubro, o Ibovespa acumulava alta de 27,14% no ano. Mas o motor por trás desse número é estreito:
- Petrobras (PETR3): +100,4%
- Petrobras (PETR4): +88,3%
- Itaú (ITUB4): +24%
- Axia Energia (AXIA3): +18,16%
Enquanto isso, a Vale (VALE3) — outra gigante do índice — amargava queda de 15%. A matemática é simples: quando poucos papéis de peso disparam, o índice sobe mesmo com a maioria do mercado andando de lado ou caindo.
Por que o peso não segue o tamanho da empresa
Muita gente confunde valor de mercado com participação no Ibovespa. A metodologia usa free float — o valor das ações efetivamente em circulação — e impõe tetos de participação. Resultado: uma companhia pode valer mais que outra e, ainda assim, ter peso menor no índice.
João Vitor Araujo Saccardo, head de renda variável da Convexa Investimentos, explica que a regra foi desenhada para evitar que uma única ação domine o benchmark. Mas, na prática, o teto permite que dez nomes controlem mais da metade do movimento.
O problema real para quem compra ETF
Fundos que replicam o Ibovespa carregam dezenas de ações no papel. Na prática, porém, mais de metade do capital fica exposta a dois setores: petróleo e bancos. A diversificação setorial, um dos principais argumentos de venda desses produtos, fica comprometida.
Bruno Nahon, planejador financeiro certificado pela Planejar, alerta: o índice não é “ruim”, mas deixa de ser um retrato fiel do mercado acionário brasileiro quando a concentração passa de 50%. O investidor que acha que está “comprando a Bolsa inteira” está, na verdade, apostando pesado em um recorte muito específico.
Como medir se a alta é de poucos ou de muitos
Dois indicadores ajudam a enxergar por trás da manchete:
- Bovespa Equal Weight: dá peso igual a todas as empresas a cada rebalanceamento. Se ele sobe menos que o Ibovespa tradicional, a alta está concentrada.
- Amplitude de mercado: mostra quantas ações subiram versus caíram no pregão. Poucas altas puxando o índice = sinal de alerta.
Saccardo completa: uma carteira montada ação a ação pelo próprio investidor pode ser ainda mais concentrada que o índice. O remédio não é necessariamente “escolher ações”, mas olhar setores, riscos comuns e o patrimônio total.
Estrutura da Bolsa explica parte do quadro
O Ibovespa tem viés natural para commodities, bancos e utilities. Nos EUA, o S&P 500 e o Nasdaq-100 enfrentam o mesmo fenômeno com big techs. No Brasil, Itaú e Petrobras ganharam participação nos últimos anos; Vale, Magazine Luiza e Ambev perderam.
Para Saccardo, a mudança tem mais a ver com performance relativa de preços do que com transformações na economia real. “Não basta subir: para ganhar peso, precisa subir mais que os demais.”
Nahon adiciona o fator estrutural: juros elevados pressionam empresas dependentes de crédito e consumo, enquanto beneficiam bancos consolidados. A entrada e saída de papéis — o índice tinha 65 ativos em 2018, 91 em 2021 e 76 agora — também redistribui os pesos.
O que pode mudar o jogo daqui pra frente
Nahon não vê catalisadores claros para desconcentração no curto prazo. O cenário base mantém três pilares: juros altos, petróleo caro e mercado de IPOs fechado.
Três movimentos podem alterar a equação:
- Ciclo consistente de queda de juros → favorece empresas da economia doméstica
- Reabertura do mercado de ofertas → novas empresas e setores entram na Bolsa
- Inclusão de BDRs de brasileiras listadas no exterior no índice (prevista para 2027) → amplia o universo, mas não garante redução de concentração
O que observar nos próximos meses
Acompanhe a participação das dez maiores posições a cada rebalanceamento trimestral. Se o percentual seguir acima de 50%, trate o Ibovespa como o que ele virou: um índice setorial disfarçado de amplo. Para decisões de alocação, cruze o desempenho do índice tradicional com o Equal Weight e a amplitude de mercado. A divergência entre eles dirá mais sobre a saúde do mercado do que qualquer manchete de fechamento.