Uma carteira de títulos públicos indexados à inflação transformou cada R$ 100 mil em R$ 1,05 milhão nas últimas duas décadas. O Ibovespa, referência do mercado acionário, ficou pela metade: R$ 530 mil. O dado quebra a regra non escrita de que enriquecer exige correr riscos elevados em ações.
Mas como um índice de renda fixa superou a bolsa com folga? A resposta está nos juros reais históricos do Brasil e na disciplina de quem soube esperar.
O ranking que ninguém te mostra
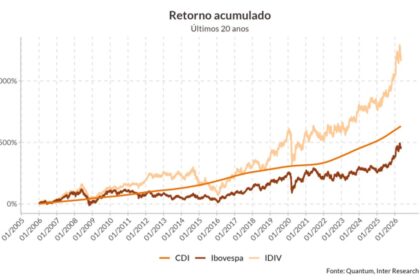
O IMA-B 5+, índice que acompanha títulos públicos atrelados ao IPCA com vencimento acima de cinco anos, entregou 12,5% ao ano no período. Para efeito de comparação, veja como os principais benchmarks se comportaram no mesmo horizonte de 20 anos:
- IMA-B 5+ (IPCA+ longo): 12,5% a.a. → 10,5x o capital
- Dividendos (ações): 13,2% a.a. → 11,3x o capital
- IMA-B (IPCA+ geral): 12,1% a.a. → 9,8x o capital
- IRF-M (Prefixados): 11,2% a.a. → 8,3x o capital
- CDI (Renda fixa curta): 10,1% a.a. → 6,8x o capital
- Ibovespa: 8,7% a.a. → 5,3x o capital
- Small Caps: 6,9% a.a. → 3,8x o capital
- Ouro: 9,7% a.a. → 6,4x o capital
- Dólar: 4,3% a.a. → 2,3x o capital
O detalhe crucial: o índice de dividendos, melhor representante das ações, bateu o IMA-B 5+ por meros 0,7 ponto percentual ao ano. Em troca, o investidor aceitou volatilidade extrema, risco de crédito e incerteza regulatória. O “prêmio pelo risco” foi quase inexistente.
Por que a renda fixa venceu no Brasil
A explicação não é sorte. Durante décadas, o governo precisou oferecer juros reais elevadíssimos para financiar sua dívida interna. Diferente de economias desenvolvidas, onde taxas reais próximas de zero são a norma, o Brasil pagou “prêmios” generosos a quem emprestou dinheiro ao Tesouro.
Essa estrutura permitiu que aplicações conservadoras, como o Tesouro IPCA+, gerassem riqueza real consistente. Não é magia: é matemática de juros compostos aplicada a taxas reais historicamente altas.
O preço para chegar ao primeiro milhão de dólares
Se o objetivo fosse acumular R$ 5 milhões (equivalente a US$ 1 milhão na cotação atual) olhando pelo retrovisor, o aporte inicial necessário há 20 anos variava drasticamente:
- IMA-B 5+: R$ 474 mil
- IMA-B: R$ 509 mil
- IRF-M: R$ 598 mil
- CDI: R$ 730 mil
Valores nominais e brutos, sem considerar Imposto de Renda e taxas de custódia. A mordida do Leão e dos custos operacionais reduziria o montante final líquido.
E se você não tinha meio milhão para começar?
A construção de patrimônio não depende apenas de capital inicial. Uma simulação com aportes mensais de R$ 5.000, corrigidos pela inflação, projetados a uma taxa real de 6,1% ao ano (próxima à média do IMA-B), alcançaria os mesmos R$ 5 milhões em poder de compra após 30 anos.
A lição aqui é aritmética: tempo e consistência superam a caça por “ações milagrosas”. O segredo não é escolher o ativo perfeito, mas manter a estratégia viva enquanto os juros compostos fazem o trabalho pesado.
O que observar daqui para frente
Projetar o passado para o futuro é perigoso. A Selic em queda, mudanças no regime fiscal e a dinâmica da dívida pública alteram o prêmio de risco dos títulos longos. O IMA-B 5+ carrega risco de marcação a mercado: se os juros longos subirem, o patrimônio encolhe no curto prazo, mesmo que a taxa contratada no momento da compra seja mantida até o vencimento.
A conclusão prática não é excluir ações da carteira. Empresas de qualidade seguem como motor de crescimento exponencial em cenários específicos. O que os números provam é que, no Brasil das últimas duas décadas, a fronteira eficiente favoreceu quem teve paciência com títulos públicos indexados. Para os próximos 20 anos, a diversificação entre classes de ativos — com peso relevante em renda fixa real — continua sendo a aposta mais racional para quem busca riqueza sem perder o sono.