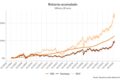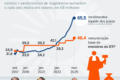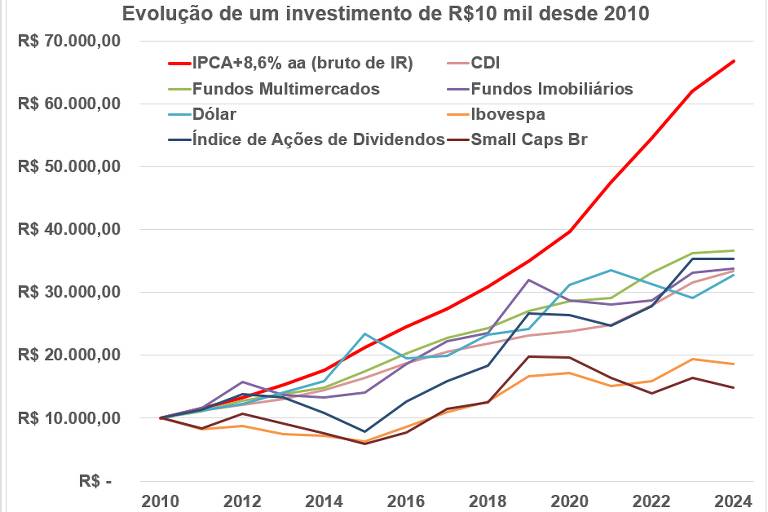
Uma carteira de títulos públicos atrelados à inflação transformou cada R$ 100 mil em R$ 1,05 milhão nas últimas duas décadas. O Ibovespa, no mesmo período, mal chegou a R$ 530 mil. A diferença expõe uma verdade incômoda: o risco extra das ações quase não pagou prêmio no Brasil.
Os números vêm do IMA-B 5+, índice que acompanha papéis federais com vencimento acima de cinco anos. Ele entregou 12,5% ao ano, contra 8,7% do principal índice acionário. Mas o que isso significa, na prática, para quem está montando patrimônio hoje?
O que os índices revelam sobre risco e retorno
Durante 20 anos, o investidor que seguiu o índice de dividendos — o melhor dentre as ações — obteve 13,2% ao ano. Apenas 0,7 ponto percentual acima do IMA-B 5+. Para ganhar essa migalha extra, precisou suportar quedas de 40%, 50% em meses ruins. O prêmio pelo risco foi praticamente inexistente.
Outros segmentos de renda fixa também brilharam:
- CDI: 10,1% ao ano (R$ 100 mil viraram R$ 685 mil)
- IRF-M (prefixados): 11,2% ao ano (R$ 836 mil)
- IMA-B (inflação geral): 12,1% ao ano (R$ 982 mil)
- Ouro: 9,7% ao ano
- Dólar: 4,3% ao ano
- Small caps: 6,9% ao ano — pior que a poupança corrigida
Quanto precisava aportar há 20 anos para ter R$ 5 milhões hoje
Valores nominais, brutos de imposto e custos:
- CDI: R$ 730 mil
- IRF-M: R$ 598 mil
- IMA-B: R$ 509 mil
- IMA-B 5+: R$ 474 mil
Quem não tinha meio milhão guardado em 2004 não ficou de fora. Um investidor disciplinado, aportando R$ 5 mil mensais corrigidos pela inflação, alcançaria o mesmo R$ 5 milhões em poder de compra após 30 anos, assumindo juro real de 6,1% ao ano. A mágica não está no ativo milagroso — está na constância.
Por que a renda fixa brasileira pagou tão bem
O país manteve juros reais historicamente elevados para financiar sua dívida. Isso criou uma janela rara: títulos soberanos pagando prêmios de países emergentes com risco de crédito soberano. Quem teve estômago para segurar papéis longos quando a curva inclinava colheu o prêmio.
Mas o passado não garante o futuro. A Selic em queda, a mudança no regime fiscal e a volatilidade da curva de juros alteram o cenário. O IMA-B 5+ pode cair 15%, 20% em meses de alta de juros longos — risco de mercado, não de crédito. Diferente de ação, o título volta ao par no vencimento. Quem carrega até lá elimina a oscilação.
O que observar daqui para frente
Não abandone as ações. Empresas excepcionais geram riqueza que nenhum título replica. O dado mostra apenas que, no Brasil das últimas duas décadas, concentrar em ativos de risco não foi condição necessária para enriquecer. O segredo foi juros reais altos + tempo + disciplina.
Para os próximos anos, monitore: a trajetória da dívida/PIB, a credibilidade do arcabouço fiscal e o prêmio de termo na curva de juros. Se o juro real cair para 4%, a conta muda. Se subir para 7%, a renda fixa longa volta a ser imbatível. Ajuste a alocação — não a narrativa.