Uma carteira de títulos públicos indexados à inflação transformou cada real investido em R$ 10,50 ao longo de duas décadas, superando o principal índice da bolsa brasileira por uma margem larga. O resultado quebra a crença de que enriquecer exige necessariamente correr atrás de ações voláteis. Mas será que esse cenário se repete daqui para frente?
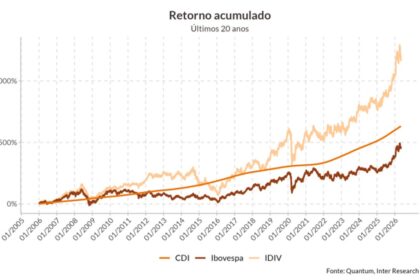
O IMA-B 5+, índice que reúne títulos federais atrelados ao IPCA com vencimento acima de cinco anos, entregou 12,5% ao ano entre 2004 e 2024. No mesmo período, o Ibovespa rendeu 8,7% anuais. Na prática, R$ 100 mil aplicados no índice de renda fixa viraram R$ 1,05 milhão; na bolsa, o mesmo aporte parou em R$ 530 mil.
Onde a renda fixa bateu a bolsa (e por quanto)
A vantagem não ficou restrita aos papéis longos. Olhando para o leque de índices de renda fixa, todos bateram o principal índice acionário no retorno anualizado:
- IMA-B 5+ (IPCA+ longo): 12,5% a.a.
- IMA-B (IPCA+ geral): 12,1% a.a.
- IRF-M (Prefixados): 11,2% a.a.
- CDI (Curto prazo): 10,1% a.a.
- Ibovespa: 8,7% a.a.
Até ativos tidos como “refúgio” ou alternativos ficaram para trás. O ouro rendeu 9,7% ao ano e o dólar, apenas 4,3%. O único segmento da bolsa que superou o campeão de renda fixa foi o índice de dividendos, com 13,2% anuais — uma diferença de meros 0,7 ponto percentual, conquistada com muito mais volatilidade.
O prêmio de risco que não apareceu
Essa proximidade entre o topo da renda fixa e o melhor das ações expõe um ponto crítico: o investidor que suportou oscilações bruscas, riscos de governança corporativa e ciclos de mercado ganhou, na prática, quase a mesma taxa de quem comprou dívida do governo e segurou. O “prêmio pelo risco” foi quase inexistente nessa janela.
Isso não significa que títulos públicos sejam isentos de perigo. Quando os juros sobem, o preço dos papéis longos cai forte — o IMA-B 5+ já teve anos de perdas expressivas. A diferença está na natureza do risco: em renda fixa, ele é basicamente de marcação a mercado e duração; em ações, soma-se risco de negócio, setorial e de liquidez.
Quanto custou chegar ao primeiro milhão (em dólares)
Para quem mira a marca de US$ 1 milhão (cerca de R$ 5 milhões na cotação atual), a conta reversa mostra o capital necessário há 20 anos, bruto de impostos e taxas:
- CDI: R$ 730 mil
- IRF-M: R$ 598 mil
- IMA-B: R$ 509 mil
- IMA-B 5+: R$ 474 mil
Mas a maioria não tinha meio milhão guardado em 2004. A simulação de aporte mensal conta outra história: investindo R$ 5.000 por mês corrigidos pela inflação, com uma rentabilidade real de 6,1% ao ano (acima do IPCA), o investidor atingiria R$ 5 milhões em poder de compra atual após 30 anos. A variável decisiva não foi achar o “ativo perfeito”, mas a disciplina de aportar e reinvestir.
Por que o Brasil pagou tão bem para quem emprestou ao governo
A explicação estrutural está no histórico de juros reais elevados. Para financiar o endividamento público, o Tesouro precisou ofertar prêmios generosos acima da inflação — níveis raros em economias desenvolvidas. Quem teve estômago e prazo para segurar a posição capturou esse “carregamento” por décadas.
Projetar o mesmo desempenho para os próximos 20 anos, no entanto, exige cautela. A taxa estrutural de juros pode cair, a dinâmica fiscal pode mudar e a marcação a mercado continuará gerando volatilidade nos saldos de curto prazo. A lição não é abandonar a bolsa — empresas boas geram valor exponencial —, mas entender que, no Brasil recente, concentrar patrimônio em ativos de risco não foi condição necessária para enriquecer.
O que observar daqui para frente
O cenário atual joga luz sobre dois pontos práticos. Primeiro: a rentabilidade real líquida (já descontados IR e custos) é o único número que importa para poder de compra; juros nominais altos com inflação alta podem render menos que juros moderados com inflação controlada. Segundo: a estratégia de “comprar e segurar” um único Tesouro IPCA+ até o vencimento replica a taxa contratada, mas não replica o IMA-B 5+, que gira a carteira mantendo duration constante. Para seguir o índice, é preciso gestão ativa ou fundos que o repliquem. Acompanhar a curva de juros reais e a trajetória fiscal será o termômetro para saber se a renda fixa seguirá pagando o almoço — e a sobremesa — dos investidores pacientes.