Os maiores bancos brasileiros devem entregar resultados mais fracos no terceiro trimestre, sinalizando que o ciclo de crédito difícil deve se estender até 2027. A combinação de juros altos e renda familiar comprometida eleva o custo do risco e comprime a rentabilidade.
O dado central é a inadimplência: em agosto, o atraso acima de 90 dias atingiu 5,04% do crédito total, recorde da série histórica. Para pessoas físicas, o índice saltou para 6,03%.
Por que o lucro deve encolher agora
Analistas do BTG Pactual e Goldman Sachs apontam três vetores que pressionam o balanço entre julho e setembro. Entender a mecânica ajuda a projetar o que vem pela frente:
- Provisões maiores (PDD): Os bancos precisam separar mais dinheiro para cobrir calotes esperados, reduzindo o lucro líquido imediato.
- Crédito mais seletivo: Com medo do risco, as instituições frearam a origem de novos empréstimos, o que achata a receita com juros.
- Controle de despesas: Para compensar, cortaram custos operacionais, mas o efeito não compensa a queda da margem financeira.
A mudança contábil da Resolução 4.966 do Banco Central — que passou a exigir provisão baseada em perda esperada, não mais em perda incorrida — responde por cerca de 40% da deterioração estimada pelo Goldman Sachs. O resto é deterioração real da qualidade dos ativos.
O mapa de risco por instituição
Não há impacto uniforme. A exposição a diferentes perfis de cliente cria uma dispersão clara de resultados esperados para o trimestre:
| Banco | Lucro Estimado | ROE Projetado | Ponto de Atenção |
|---|---|---|---|
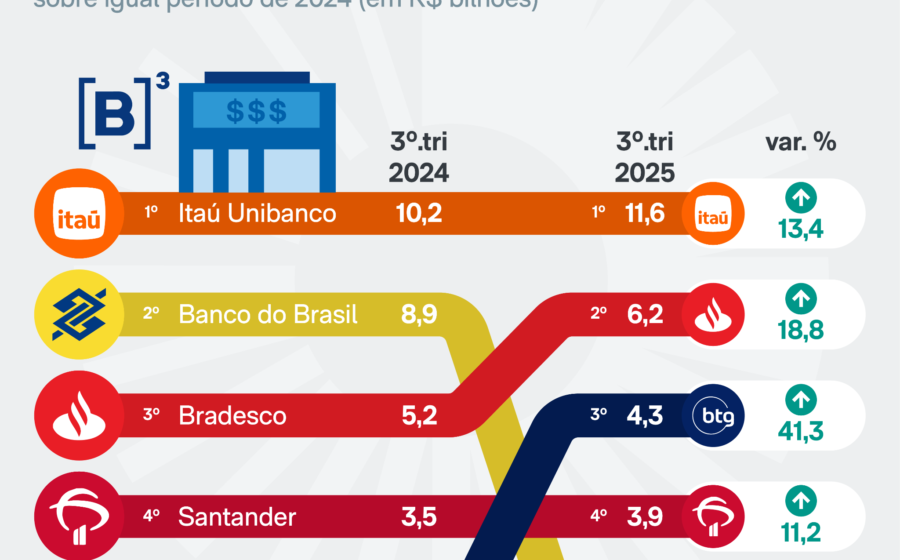
| Itaú Unibanco | R$ 12,7 bi | 23,9% | Carteira mais conservadora; resiliência maior |
| Santander Brasil | R$ 3,2 bi | 12,7% | Único com ROE estável vs. 2º tri; seletividade antiga |
| Banco do Brasil | R$ 3,8 bi (consenso) | 7,4% | Exposição pesada ao agro; MP 1.376 chegou tarde no tri |
| Bradesco | R$ 7,1 bi | 16% | Foco em garantias amortece, mas baixa renda pressiona |
| Nubank | US$ 1,1 bi (~R$ 5,55 bi) | 32,7% | Sem garantia, mas carteira curta e rentabilidade alta |
| BTG Pactual | R$ 5,2 bi | 26,4% | Destaque positivo: crédito saudável + asset management |
O nó do agronegócio e a MP que chegou atrasada
O Banco do Brasil carrega o peso maior. A renegociação de dívidas rurais via Medida Provisória 1.376 passou a valer apenas no fim do trimestre, limitando o alívio imediato nas provisões. O Citi projeta lucro 40% menor na comparação trimestral e cortou estimativas para 2026 e 2027 em 20%.
Para o Goldman Sachs, a “exposição excessiva ao setor rural” somada à “fragilidade nos pagamentos em dia” — que afeta até a carteira de cartões — torna o BB o caso mais sensível da temporada.
Pequenas empresas e baixa renda: o termômetro do risco
Segmentos mais sensíveis ao ciclo de juros seguem como alerta vermelho. Nubank e Bradesco têm maior exposição a esse público. No caso do Nubank, a curta duração da carteira sem garantia e o spread elevado funcionam como colchão, mas o crescimento deve desacelerar. No Bradesco, a priorização de linhas com garantia (consignado, veículos, imóveis) atua como amortecedor.
O Itaú BBA resume o sentimento para as conferências de resultados: espera-se um “tom mais cauteloso” nas projeções futuras, dado o grau de incerteza sobre a atividade econômica no curto prazo.
O que observar daqui para frente
A temporada de balanços serve como termômetro para 2025 e 2026. Três sinais práticos merecem monitoramento nas próximas semanas:
- Guidance de PDD para 2025: Se os bancos mantiverem provisionamento elevado, o crédito seguirá restrito.
- Evolução da inadimplência PJ: O índice de 3,35% (maior desde 2017) pode indicar contágio ao emprego e à renda.
- Impacto real da MP do Agro: O fluxo de renegociações no 4º trimestre ditará o tamanho da provisão extra do BB.
O cenário base do mercado precifica juros altos por mais tempo. Qualquer surpresa na inflação ou no fiscal pode alongar esse ciclo — e adiar a recuperação da rentabilidade bancária para além de 2027.