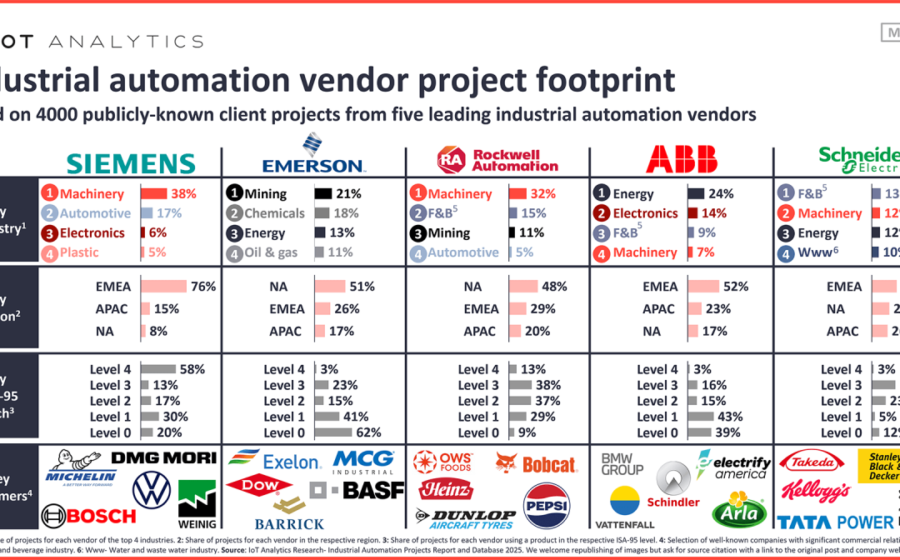
As três maiores potências industriais da Europa — Siemens, Schneider Electric e ABB — estão canalizando os lucros recordes do boom de data centers para aquisições históricas, mas cada uma escolheu uma aposta radicalmente diferente para o futuro da automação. O resultado desenha um tabuleiro onde software e hardware deixaram de ser complementares para virar estratégias mutuamente exclusivas.
Nos últimos dois anos, cada conglomerado fechou o maior negócio de sua história. A francesas Schneider gastou quase US$ 24 bilhões na americana PTC, especialista em software de engenharia. A suíça ABB pagou US$ 5,5 bilhões pela britânica Rotork, fabricante de atuadores e válvulas. A alemã Siemens, pioneira, desembolsou US$ 10 bilhões pela Altair, de simulação e IA para engenharia.
Duas filosofias, um mesmo motor: a infraestrutura de IA
Embora fabriquem de disjuntores a trens de alta velocidade, o denominador comum do trio é a exposição explosiva a data centers. A Schneider lidera: cerca de € 10 bilhões em receita no ano passado, um quarto do total. A ABB fatura cerca de US$ 3 bilhões no segmento, 10% do faturamento. A Siemens viu a receita de data centers saltar 50% nos nove primeiros meses do ano fiscal, superando € 3 bilhões.
Como a Europa ficou fora da corrida dos modelos de IA generativa para consumidores, seus gigantes apostam na “pá e picareta” da revolução: energia, refrigeração, controle e automação das fazendas de servidores que treinam e rodam os modelos.
Schneider: all-in no software — e o mercado torceu o nariz
A compra da PTC foi vendida pelo CEO Olivier Blum como a criação de uma “potência completa em software e IA”, unindo medidores, resfriamento e controle da Schneider às ferramentas de projeto, manufatura e manutenção da americana. A tese: a inteligência está migrando para dentro de produtos, máquinas e redes elétricas.
Os investidores não compraram a narrativa de imediato. No anúncio, as ações da Schneider caíram 10%. Analistas da Jefferies alertaram para o risco de diluição do núcleo de gestão de energia e questionaram a timing de um megadeal em software num momento de crescente ceticismo sobre valuations de IA.
- Receita em data centers (2023): ~€ 10 bi (25% do total)
- Maior aquisição: PTC — US$ 24 bi (set/2024)
- Foco declarado: fusão de OT (tecnologia operacional) e IT
ABB: a convicção de quem domina o físico
Peter Voser, presidente do conselho da ABB, fez questão de demarcar território: “Não somos uma empresa que compra companhias de software ou de IA… não somos favoráveis a adquirir algo que não dominamos completamente.” A compra da Rotork reforça atuadores, válvulas e instrumentação — o músculo mecânico da automação.
Com 2.000 engenheiros de software próprios, a ABB prefere desenvolver internamente. Na última década, gastou US$ 13 bi em M&A, contra US$ 38 bi da Schneider e US$ 28 bi da Siemens. Bancos de investimento citam capacidade para mais aquisições; o nome da Legrand (€ 36 bi) circula nos bastidores.
Siemens: a veterana que ditou o ritmo
A Siemens entrou no software há quase 20 anos com a UGS (US$ 3,5 bi). A aquisição da Altair, fechada em 2024, adiciona simulação multifísica e IA para setores como automotivo, aeroespacial e energia. A empresa resume: “Os acontecimentos recentes confirmam que já estávamos no caminho certo ao combinar os mundos físico e digital.”
O fato de as rivais agora seguirem rota semelhante é lido internamente como validação, não ameaça.
O prêmio real: IA industrial ainda engatinha
Além da onda de data centers — que depende da manutenção do capex das big techs —, a aposta de longo prazo é a IA industrial: usar décadas de dados de fábrica, sensores e linhas de produção para otimizar projeto, simulação, detecção de falhas, custos e emissões.
“Os gigantes europeus têm décadas de dados industriais. A oportunidade de transformar isso em vantagem competitiva com IA é enorme”, diz Bastian Nominacher, cofundador da Celonis. Mas a implementação real ainda é incipiente. Voser, da ABB, admite preocupação com o “financiamento do boom” e a possibilidade de um “período desafiador” se o ciclo de investimento em IA arrefecer.
O que observar nos próximos trimestres
Três variáveis decidirão qual estratégia vence: (1) a sustentabilidade do capex em data centers das hyperscalers; (2) a velocidade real de adoção de IA em chão de fábrica — hoje mais piloto do que escala; (3) a capacidade de cada grupo integrar aquisições bilionárias sem destruir valor. O consenso entre analistas é que, nas fábricas do futuro, hardware e software serão indivisíveis. A dúvida é quem consegue fundi-los primeiro sem indigestão financeira.