O Brasil aprovou a maior mudança no sistema de impostos das últimas décadas, mas o diagnóstico mais incômodo ficou de fora do texto final: proporcionalmente à renda, quem ganha menos continua pagando mais, e quem ganha mais paga menos.
A conta não fecha — e os números expõem uma assimetria que poucas vezes aparece no debate público.
O consumo carrega o peso que o patrimônio evita
Hoje, cerca de 50% da arrecadação federal, estadual e municipal vem de tributos sobre o consumo. Quem recebe até dois salários-mínimos compromete quase 100% da renda com despesas básicas — alimentação, transporte, moradia. Cada real gasto carrega imposto embutido.
Quem ganha cem vezes mais não gasta cem vezes mais no supermercado ou no posto de gasolina. A diferença migra para poupança, investimentos e acúmulo de ativos. E é justamente aí que a tributação afrouxa.
Um bairro arrecada quase o ITR de todo o país
O contraste mais nítido está nos impostos sobre propriedade. Em 2025, o ITR — imposto federal sobre terra rural — somou R$ 4,1 bilhões em todo o território nacional.
No mesmo ano, apenas quatro distritos da Subprefeitura de Pinheiros, na zona oeste de São Paulo, recolheram R$ 3,5 bilhões de IPTU. Uma área de aproximadamente 32 km² — 0,0004% do Brasil — gerou 85% da arrecadação nacional do imposto rural.
Os dados são da Receita Federal e da Prefeitura de São Paulo.
A reforma do consumo resolveu o quê?
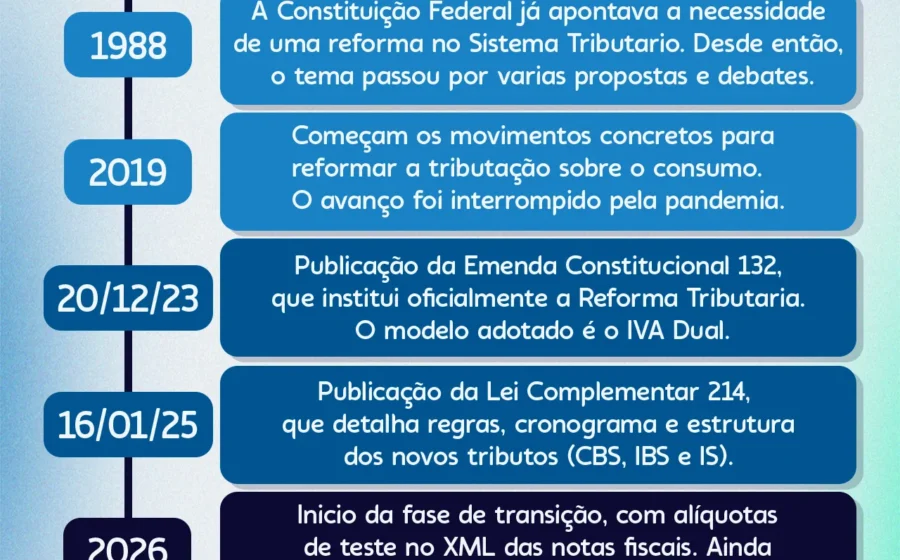
A emenda constitucional aprovada em 2023 unifica cinco tributos (PIS, Cofins, IPI, ICMS, ISS) em dois IVAs — um federal, outro estadual/municipal. A promessa: simplificação, fim da cumulatividade, transparência.
Mas a transição preserva benefícios setoriais que transferem a conta para comércio e serviços. Setores com regimes especiais pagam alíquotas reduzidas; a diferença é coberta por quem não tem lobby.
Além disso, a reforma nasceu de um remendo: partiu-se do sistema existente — uma “colcha de retalhos” — e tentou-se costurar por cima. O caminho inverso, defendido por especialistas em finanças públicas, seria definir primeiro o modelo ideal para daqui a 40 anos.
Como seria o desenho do zero?
- Menos consumo: reduzir a regressividade que penaliza a base da pirâmide.
- Mais renda: alíquotas progressivas efetivas, com menos brechas para planejamento agressivo.
- Mais patrimônio: IPTU e ITR com base de cálculo atualizada, progressividade real, fim de isenções sem justificativa social.
- Trabalho: desoneração da folha para geração de emprego formal, compensada por bases mais amplas.
Não se propõe aumento de carga total. A discussão é redistribuição do que já se arrecada.
A bússola que faltou
Sem um Norte definido, cada ajuste vira negociação pontual. Com um destino traçado — digamos, 30% consumo, 30% renda, 25% patrimônio, 15% outros —, pequenas reformas anuais poderiam mover a agulha sem choques, respeitando ciclos econômicos e viabilidade política.
A viagem dura 40 anos. O primeiro passo foi dado na direção errada?
O que observar daqui para frente
A regulamentação dos IVAs (leis complementares) ainda está em tramitação. Cada exceção aprovada no Congresso desloca o peso para os setores sem tratamento favorecido. Acompanhe:
- Lista de setores com alíquota reduzida ou regime específico.
- Definição do “cashback” para famílias de baixa renda — alcance e valor real.
- Revisão das bases do IPTU nos municípios grandes (muitos cadastros defasados há décadas).
- Discussão sobre imposto sobre grandes fortunas (IGF), previsto na Constituição desde 1988 e nunca regulamentado.
O sistema tributário não é apenas técnica contábil. É o contrato que define quem sustenta o Estado — e em que proporção. A reforma aprovada organizou a casa do consumo. A porta dos fundos, por onde sai a tributação sobre patrimônio e renda alta, continua aberta.