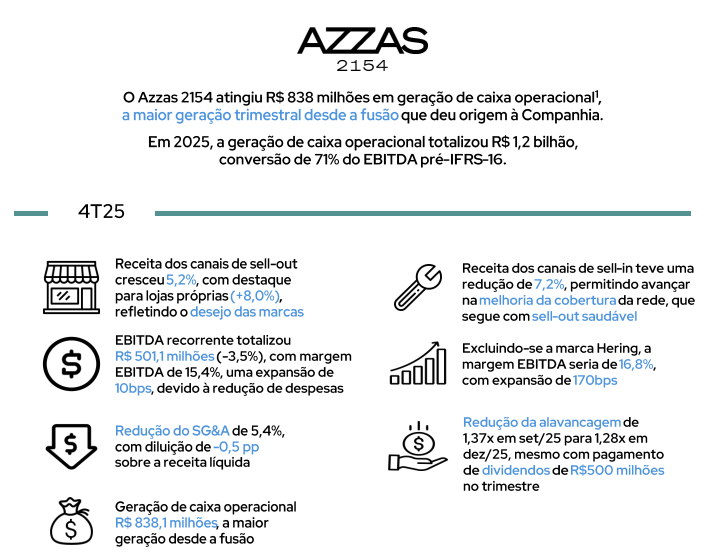
A Azzas 2154 (AZZA3) saltou 7,02% nesta quinta-feira (1), fechando a R$ 18,60, após a revelação de que 15 propostas não vinculantes chegaram à mesa pela marca Farm Rio. Os valores, entre R$ 3,5 bilhões e R$ 4 bilhões, ficaram abaixo do teto inicial de R$ 5,5 bilhões, mas o mercado aplaudiu a liquidez real do ativo.
Por que a ação subiu se o preço decepcionou os mais otimistas? A resposta está na velocidade do processo e no valuation implícito que essas ofertas desenham para o grupo todo.
O que os números revelam sobre o valor real da Farm
Segundo apuração do Valor Econômico, a Farm deve faturar cerca de R$ 3,5 bilhões em vendas brutas este ano, respondendo por aproximadamente 25% da receita bruta consolidada da Azzas. Considerando impostos de 18% e margem Ebitda estimada em 18%, os analistas do JPMorgan calculam que a faixa ofertada implica um múltiplo de 6,8 a 7,7 vezes EV/Ebitda 2026.
Para colocar em perspectiva: a própria Azzas negocia a cerca de 4 vezes esse mesmo múltiplo para o período. Ou seja, o mercado está disposto a pagar um prêmio significativo pela joia da coroa, o que eleva o piso de valuation da holding.
- Faixa das ofertas: R$ 3,5 bi a R$ 4 bi
- Múltiplo EV/Ebitda 2026 implícito: 6,8x a 7,7x
- Múltiplo atual da Azzas (proj. 2026): ~4x
- Representatividade na receita bruta: ~25%
Sem pressa para fechar: a estratégia dos controladores
A varejista não tem urgência em assinar. A postura é conduzir um processo mais lento, filtrando interessados para chegar a um preço considerado “justo” pelos blocos de controle. Nenhuma proposta vinculante foi aceita até o momento, e a companhia não emitiu comunicado oficial sobre as tratativas.
Essa calma faz sentido quando se olha o histórico recente. Em 2 de setembro, o anúncio da reorganização societária entre Alexandre Birman e Roberto Jatahy fez AZZA3 disparar 11,28% em um único dia. No mês, o papel acumulou alta de 17%, fechando setembro a R$ 17,38 — antes, portanto, do salto de ontem.
A cisão que muda o tabuleiro
O pano de fundo é a separação da Azzas em duas listadas no Novo Mercado:
- Arezzo&Co (Bloco Birman): Shoes & Bags (Arezzo, Schutz, Anacapri, Vans, Alexandre Birman, Carol Bassi) + Hering + 57,4% da Farm.
- SOMA (Bloco Jatahy): Apparel (Animale, NV, Maria Filó, Cris Barros, Reserva, Oficina, Foxton) + 42,6% da Farm.
Pelo desenho atual, após a cisão e permuta de ações, o Bloco Birman fica com 32,13% da Arezzo&Co e 6,18% da SOMA. O Bloco Jatahy detém 25,95% da SOMA. O free float (demais acionistas) passa a ter 67,87% de cada uma das novas empresas.
Mas o efeito mais relevante aparece na estrutura de capital: a venda de 100% da Farm — hoje dividida entre as duas futuras companhias — injetaria caixa nas duas pontas simultaneamente, simplificando a governança e destravando valor.
O que o JPMorgan vê (e o que você deve observar)
O banco manteve recomendação neutra e preço-alvo de R$ 17,50 — abaixo do fechamento de ontem. O argumento: a ação já negocia a cerca de 5 vezes o lucro estimado para 2027, precificando boa parte do otimismo.
Porém, a faixa de R$ 3,5 bi a R$ 4 bi equivale a 100% a 115% do valor de mercado total da AZZA3 antes da alta. Se confirmada na ponta superior, a transação pagaria sozinha quase todo o valor de mercado da holding atual.
O que observar daqui para frente
Três gatilhos curtos podem ditar o próximo movimento do papel:
- Evolução para propostas vinculantes: quantos dos 15 interessantes avançam para due diligence?
- Definição do preço final: se fechar acima de R$ 4 bi, o upside para a tese de soma das partes (SOTP) é direto.
- Cronograma da cisão: a venda da Farm pode acelerar — ou atrasar — a separação Arezzo&Co/SOMA.
Enquanto o processo corre, a ação segue volátil, mas com assimetria favorável: o downside parece limitado pelo valor dos ativos operacionais (Hering, Schutz, Reserva), enquanto o upside depende de uma execução bem-sucedida da venda da Farm a múltiplos de mercado privado. Para o investidor, a lição prática é monitorar não apenas o preço da Farm, mas a velocidade da simplificação societária prometida em setembro.