Após duas décadas no comando, Marcelo Martins deixa a presidência da Cosan a partir de janeiro. O escolhido para a cadeira é Guilherme Penin, atual vice-presidente de estratégia, mas a sucessão expõe um desafio maior: como o grupo vai equacionar a dívida bilionária sem desmontar o portfólio de ativos premium.
O anúncio, feito via fato relevante na sexta-feira (13), pegou o mercado de surpresa pela rapidez da transição. Martins permanece nos conselhos da Cosan, Rumo, Compass e Moove, além de assessorar acionistas em fusões e aquisições. A continuidade dele na governança sinaliza que a troca não foi por ruptura, mas por necessidade de um novo perfil executivo.
O perfil do sucessor e a herança de Martins
Penin carrega 20 anos de infraestrutura, sendo a última década dentro do grupo. Sua gestão à frente de estratégia, comunicação e relações institucionais o coloca como um “insider” com trânsito em Brasília e no mercado de capitais — atributos vitais num momento em que a Cosan negocia a venda de fatias em negócios de alta previsibilidade de caixa.
Martins, por sua vez, sai após conduzir dois movimentos decisivos: a capitalização do grupo em 2025, com entrada de novos sócios, e a recuperação extrajudicial da Raízen, costurada ao lado da Shell. O currículo dele deixa uma barra alta para o sucessor na execução financeira.
A conta da Raízen e a diluição de Ometto
O pano de fundo da troca é a reestruturação da Raízen, joint-venture com a Shell. O conselho da empresa aprovou aumento de capital de até R$ 39,8 bilhões, combinando aporte fresco da Shell com conversão de dívida em ações. O plano de recuperação extrajudicial foi referendado por acionistas no fim de outubro.
Rubens Ometto, controlador da Cosan, deve injetar cerca de R$ 500 milhões via fundo Aguassanta. A Cosan, porém, não participará do aporte — o que resultará em diluição de sua fatia na Raízen. Para o investidor, a equação é clara: menos exposição ao açúcar e etanol, mais pressão para monetizar outros ativos.
Os números que explicam a pressa na venda de ativos
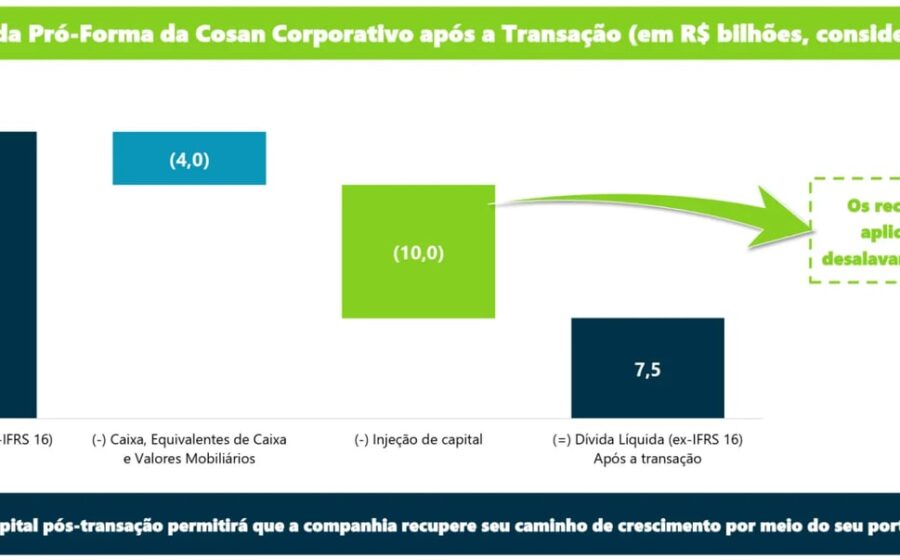
O balanço do terceiro trimestre de 2026 mostra o tamanho do desafio. A dívida líquida expandida fechou em R$ 9,5 bilhões, frente a um lucro de R$ 190 milhões e receita líquida de R$ 11,3 bilhões. A alavancagem exige velocidade na rotação de ativos.
- Portfólio à venda: participações em Rumo, Compass, Moove e Radar — negócios de baixo risco e geração de caixa previsível.
- Concorrentes diretos: Vibra, Ultra, Copersucar, São Martinho, VLI, MRS e Eneva.
- Estratégia: vender “joias da coroa” para desalavancar sem comprometer a operação.
Especialistas classificam esses ativos como “high quality”, colocados à mesa não por fragilidade, mas por necessidade de reorganização de balanço. O risco é vender barato num ciclo de juros ainda elevado.
O que observar nos próximos trimestres
A transição de Penin será testada em três frentes simultâneas: execução do plano de desinvestimentos sem destruição de valor, gestão da relação com a Shell na nova configuração da Raízen e manutenção da disciplina de capital nas controladas Rumo e Compass. O mercado já precificou a troca; agora precificará a entrega. Fique atento ao cronograma das vendas de ativos e à evolução da dívida líquida nos próximos resultados — eles ditarão se a sucessão foi cirúrgica ou apenas cosmética.