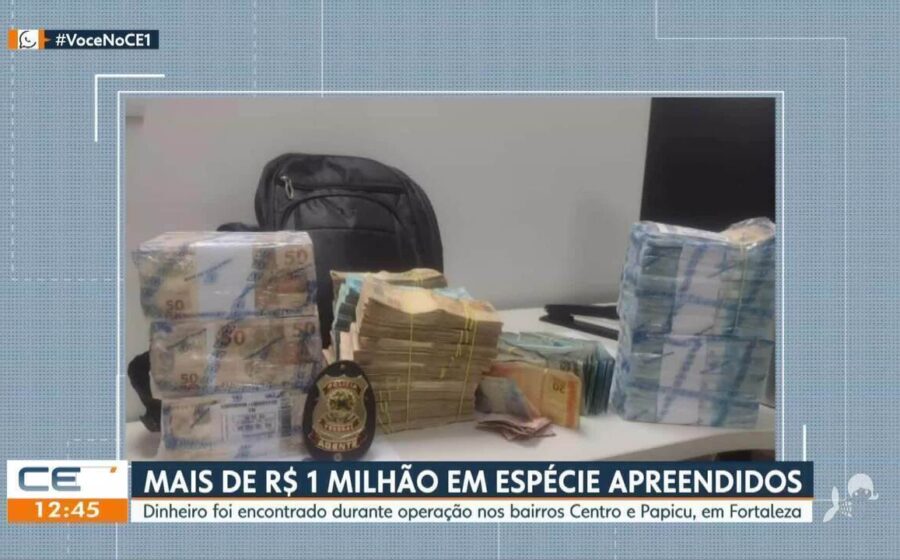
A Receita Federal retirou de circulação cerca de R$ 1 milhão em mercadorias irregulares em uma única ação no sudoeste da Bahia. O valor chama a atenção, mas o recado para o mercado formal é ainda mais contundente.
A operação ocorreu na manhã de quinta-feira (12) em dois estabelecimentos de Vitória da Conquista ligados ao mesmo grupo comercial. Fiscais encontraram 188 volumes armazenados em sacos de ráfia contendo roupas, calçados, perfumes e relógios com indícios de falsificação ou origem ilícita.
O impacto direto na concorrência leal
Para o empresário que recolhe tributos, emite nota e cumpre a legislação, a concorrência desleal não é um conceito abstrato — é prejuízo no caixa. Produtos que entram no país sem pagar impostos ou que violam propriedade industrial chegam ao consumidor final com preços impossíveis de serem batidos por quem opera dentro da lei.
Além da erosão de mercado, há o risco reputacional. Estabelecimentos que adquirem mercadorias de origem duvidosa, mesmo sem saber, tornam-se alvos de fiscalizações futuras e podem responder solidariamente por crimes contra a ordem tributária e a propriedade industrial.
A engrenagem por trás da Operação Fronteira
A apreensão em Conquista não foi um evento isolado. Ela integra a Operação Fronteira, mobilização nacional em curso desde 3 de novembro. A estratégia da Receita vai além do varejo: ataca a cadeia logística completa.
Na Bahia, as frentes de atuação simultâneas incluíram:
- Porto e Aeroporto de Salvador: pontos de entrada de cargas internacionais.
- Transportadoras: elo entre a importação e o distribuidor regional.
- Comércio varejista em múltiplos municípios: destino final da mercadoria irregular.
Essa capilaridade indica que o órgão está mapeando rotas e CNPJs suspeitos com uso de inteligência de dados, não apenas realizando blitze aleatórias.
O que diferencia mercadoria irregular da legal na prática
Muitos gestores compram “no atacado” sem verificar a procedência documental. A tabela abaixo resume os sinais de alerta que a fiscalização costuma buscar:
- Ausência de Nota Fiscal Eletrônica (NF-e) idônea ou emissão por CNPJ inexistente/baixado.
- Divergência entre o descrito no documento fiscal e o produto físico (classificação fiscal incorreta).
- Produtos importados sem comprovação de desembaraço aduaneiro (DI/DUIMP).
- Indícios de falsificação: embalagens de baixa qualidade, erros de grafia, ausência de selos de controle (Anvisa, Inmetro).
- Preço de aquisição incompatível com o custo de importação legal mais tributos.
Cenários para os próximos meses
A tendência é de endurecimento. A Receita tem investido em cruzamento de dados entre declarações de importação, escrituração fiscal digital (EFD) e movimentação bancária. Isso permite identificar “furos” na cadeia — como um varejista que vende volumes incompatíveis com suas compras declaradas — de forma automatizada.
Outro vetor é a responsabilização solidária. Jurisprudência recente do STJ tem confirmado que o adquirente de boa-fé pode perder a mercadoria e ainda arcar com custos processuais se não comprovar a diligência na verificação do fornecedor.
O que observar daqui para frente
Revisar a gestão de fornecedores deixou de ser apenas “boas práticas” para ser medida de sobrevivência. Exija certidões negativas de débito, consulte a situação cadastral do CNPJ na Receita e no Sintegra, e guarde o rastro digital de toda a negociação (e-mails, propostas, comprovantes de pagamento bancário).
Em um ambiente onde a fiscalização usa algoritmos para encontrar inconsistências, a documentação rigorosa é o único seguro barato contra a perda de estoque e a interrupção das atividades.