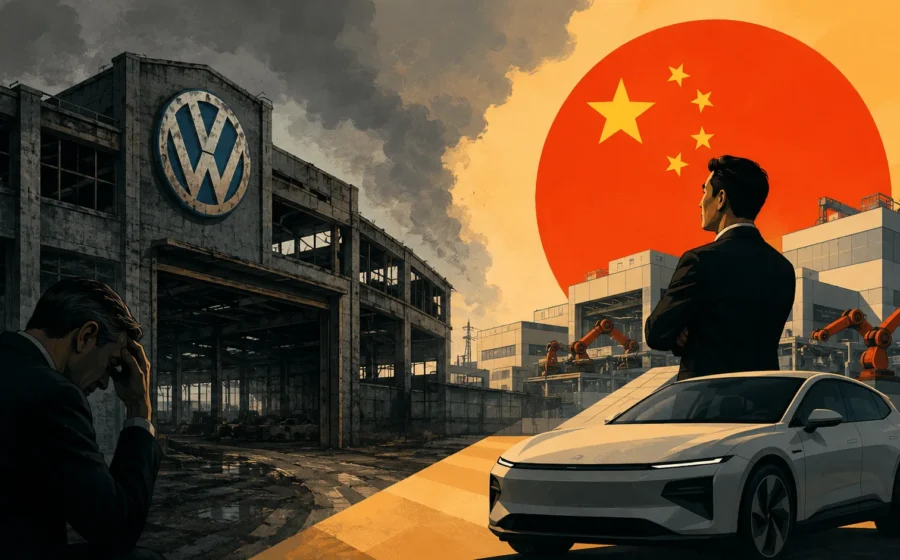
O CEO da Voestalpine, Herbert Eibensteiner, quebrou o consenso do mercado ao classificar a expansão das montadoras chinesas na Europa como uma “tábua de salvação” para a siderurgia. Enquanto fabricantes locais fecham fábricas e cortam contratos, a BYD e concorrentes instalam linhas de montagem no bloco — e passam a comprar aço. A ironia é clara: a concorrência que assustava o setor virou sua principal aposta de receita.
O vácuo deixado pela indústria tradicional
A produção europeia de veículos caiu de 15 milhões de unidades em 2017 para cerca de 12 milhões anuais atualmente. O volume ainda não recuperou o nível pré-pandemia, forçando gigantes a encolher. A Volkswagen encerrou atividades em Dresden e avalia fechar até quatro plantas na Alemanha, pressionada por custos de energia e mão de obra.
A Stellantis seguiu outro caminho: firmou parcerias com a Leapmotor e a Dongfeng para ocupar capacidade ociosa em suas próprias fábricas. Em resumo, há espaço físico e demanda por insumos, mas faltam pedidos das marcas nativas.
Chineses deixam de ser rivais para virar clientes
Eibensteiner citou a BYD como exemplo direto. A marca está “realmente perto”, com uma fábrica prestes a operar na Hungria e estudos para uma segunda unidade na Espanha ou França. “É lógico que os vemos como um novo cliente”, resumiu o executivo, cuja empresa tem um terço da receita atrelada ao setor automotivo.
Outros movimentos confirmam a tendência:
- Chery e SAIC (MG) negociam instalação na Espanha;
- Geely deve compartilhar a planta da Ford em Valência;
- Xpeng já produz na Áustria via Magna Steyr e busca mais capacidade.
A regra de 2027 que obriga a produzir local
Não é só estratégia comercial: a legislação europeia empurra a internalização. A partir de 2027, veículos beneficiados por subsídios ou compras públicas precisarão ter 70% do valor dos componentes (excluídas baterias) originários da UE. A medida acelera a decisão das asiáticas de erguer fábricas no continente.
Paralelamente, Bruxelas tenta estimular o aço de baixo carbono permitindo que montadoras usem o material para abater emissões. O entrave veio de um acordo franco-alemão que enfraqueceu a proposta, gerando racha na coalizão alemã — o SPD teme demissões no setor siderúrgico, que seria o maior beneficiado.
Voestalpine aposta 1,5 bi no “novo normal”
A siderúrgica austríaca não espera recuperação milagrosa. Eibensteiner projeta que os 12 milhões de veículos/ano são o “novo normal” e considera o mercado europeu “saudável” dentro dessa realidade, amparado por medidas de proteção comercial recentes da Comissão.
Para atravessar o ciclo, a empresa investe 1,5 bilhão de euros em produção de aço mais sustentável e reestrutura a divisão automotiva. A palavra de ordem é “internacionalização”: as fábricas alemãs viram uma rede integrada, enquanto o foco de crescimento sai da Europa.
Ferroviário segura as pontas, mas logística atrapalha
O outro pilar da Voestalpine — líder mundial em aparelhos de mudança de via — surfou na onda de gastos públicos com infraestrutura, especialmente na Alemanha. A Deutsche Bahn, apesar de famosa por atrasos e malha envelhecida, garante anos de demanda por manutenção.
O problema é que a mesma ferrovia precária dificulta o escoamento de matérias-primas dos portos de Roterdã e Hamburgo para a Áustria. O ganho de um lado esbarra no gargalo do outro.
O que observar daqui para frente
Três variáveis definirão se a “salvação” chinesa se sustenta: a velocidade de ramp-up das novas fábricas (Hungria, Espanha, Valência), a rigidez final das regras de conteúdo local em 2027 e a capacidade da UE de viabilizar o aço verde sem travar a competitividade. Para fornecedores e investidores, o sinal está dado: a geografia da demanda mudou, e quem não se adaptar ao novo mapa de clientes ficará com a capacidade ociosa.