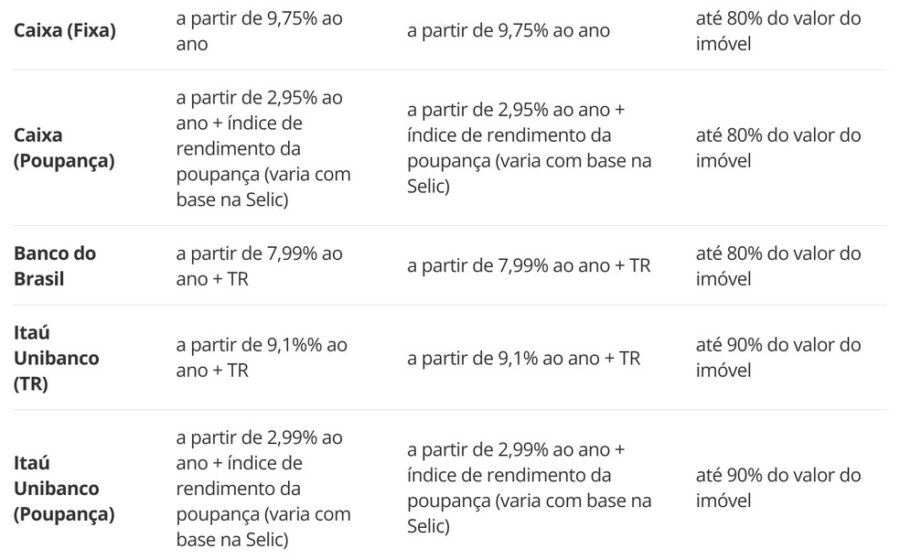
A Caixa Econômica Federal calcula o momento exato para reajustar as taxas do financiamento habitacional, pressionada pela disparada do custo de captação no mercado. A decisão do banco que detém 70% do crédito imobiliário do país ecoa em toda a cadeia — de construtoras ao comprador final.
Bradesco, Itaú e Santander já mexeram nos percentuais nas últimas semanas. Agora, todos os olhos estão voltados para o próximo movimento da instituição pública.
O peso de cada ponto-base na maior carteira do país
Marcos Brasiliano Rosa, vice-presidente de finanças da Caixa, admitiu em coletiva que a análise envolve mais do que matemática financeira. “Cada passo nosso tem que ser muito bem pensado porque impacta o sistema como um todo”, afirmou. A carteira imobiliária do banco atingiu R$ 1,043 trilhão em setembro, alta de 15,5% em 12 meses.
O executivo destacou que a decisão é interna, sem interferência do controlador, mas carrega responsabilidade macroeconômica. O financiamento habitacional impulsiona empregos, infraestrutura e saneamento — setores sensíveis ao custo do dinheiro.
Por que a poupança não basta mais
A composição do funding mudou. A saída líquida de R$ 53,2 bilhões da caderneta entre janeiro e setembro, segundo a Abecip, forçou os bancos a recorrer a fontes mais caras, como LCIs (Letras de Crédito Imobiliário).
Rosa foi direto: se a Caixa apenas renovasse a carteira com recursos da poupança, talvez não precisasse subir a taxa. Mas o banco quer crescer — e crescimento exige captação diversificada.
- Bradesco: taxa mínima subiu de 11,69% para 13,60% a.a. + TR
- Itaú: de 11,99% para 12,95% a.a. + TR
- Santander: chegou a 12,49% a.a. + TR
- Caixa (atual): média de 12,05% a.a. + TR no SBPE
O dilema entre rentabilidade e acesso
O lucro líquido recorrente da Caixa caiu 7,4% no terceiro trimestre (R$ 3,5 bilhões) e 14,6% nos nove primeiros meses (R$ 10,9 bilhões). A inadimplência total subiu de 3,01% para 4,01% em um ano — embora o indicador reúna todas as modalidades, não só imobiliário.
Manter a taxa artificialmente baixa comprime margens. Subir demais trava a originação. O ponto de equilíbrio é o que a diretoria busca calibrar.
O que observar nas próximas semanas
O anúncio deve sair após o banco fechar as contas de captação de novembro e avaliar o comportamento da Selic. Enquanto isso, quem está em fase de simulação ou aprovação de crédito ganha tempo: a Caixa costuma comunicar alterações com antecedência mínima de 30 dias. Acompanhar as taxas médias do SBPE no site do Banco Central continua sendo a melhor forma de antecipar o impacto no bolso.