Outubro fechou com 21,6 mil emplacamentos de elétricos a bateria, fatia de 8,5% do mercado total e uma queda mensal de 2,6% que esconde movimentos tectônicos nas posições de liderança. A BYD consolidou dois terços das vendas, mas a GWM quadruplicou o volume e a Geely viu o volume derreter por falta de produto.
O cenário desenha uma corrida onde a disponibilidade logística dita o resultado mais do que a preferência do consumidor. Entender essa dinâmica é essencial para quem projeta investimentos, estoques ou expansão de rede nos próximos trimestres.
O mapa do poder: BYD e o abismo para o segundo lugar
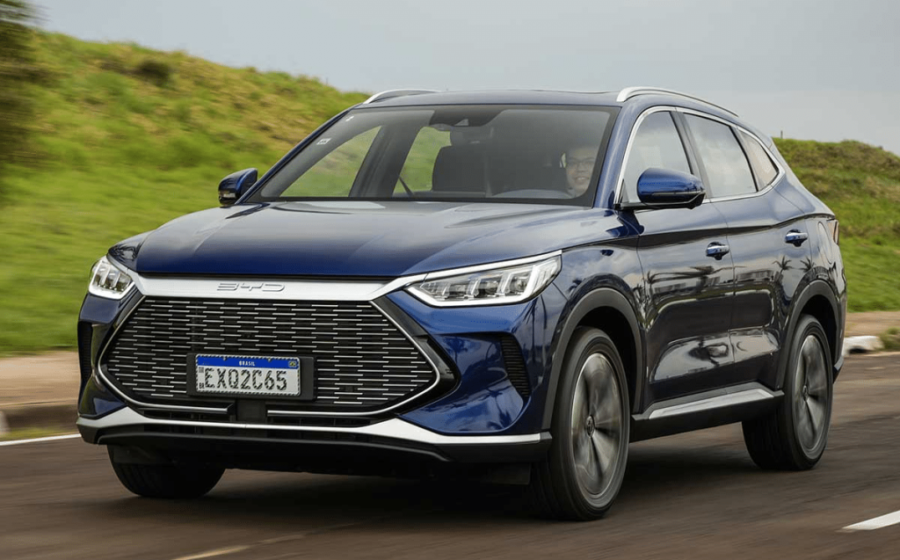
A fabricante emplacou 14.292 unidades, praticamente estável ante setembro (14.317). Sozinha, responde por 66% dos elétricos puros no país — um nível de concentração raro em mercados emergentes.
O segredo está na dupla Dolphin Mini e Dolphin. Juntos, somaram 13.705 unidades, ou 63% do total nacional. O subcompacto liderou com 8.432 placas (queda de 10,2% no mês), enquanto o irmão maior acelerou 27,6%, para 5.273.
Essa verticalização permite à BYD ditar preço, prazo de entrega e condições de financiamento. Para o empresário do setor, o recado é claro: competir no segmento de entrada exige escala industrial equivalente ou nicho muito bem definido.
A virada da GWM: Ora 5 chega e muda o jogo
O salto mais impressionante do mês pertence à Great Wall Motors. A marca saiu de 331 para 1.636 emplacamentos — alta de 394% — e tomou a terceira posição das marcas.
O motor único foi o Ora 5, estreante com 1.598 unidades e terceiro modelo mais vendido do país. O hatch médio preencheu o vácuo deixado pelo Ora 03 e mostrou apetite reprimido por elétricos entre R$ 180 mil e R$ 220 mil.
Para investidores, o caso GWM ilustra como um único lançamento bem posicionado reescreve o market share em semanas. A pergunta agora é se a rede de concessionárias consegue sustentar o ritmo de pós-venda.
Geely: demanda alta, carro pouco — e a promessa de dezembro
A Geely caiu de 3.119 para 1.903 unidades (-39%). O EX2, quarto modelo mais vendido (1.483 placas), perdeu 45,6% do volume não por rejeição, mas por gargalo logístico.
- O hatch ainda é importado da China;
- Lotes de novembro e dezembro já foram confirmados;
- Produção nacional na fábrica da Renault em São José dos Pinhais (PR) começa em dezembro de 2026.
Até a linha local entrar em ritmo, a marca continuará refém de fretes marítimos e cota de importação. Quem opera frota ou revenda deve planejar estoque com base em janelas de chegada, não em curva de pedido.
O ranking dos modelos: Dolphin Mini segura a ponta, novatos avançam
Além dos já citados, o top 10 de outubro revela a entrada de jogadores inéditos e a resistência de tradicionais:
- Chevrolet Spark EUV: 882 unidades (+17,4%), único representante de legada no top 5;
- GAC Aion UT: 641 placas, sexta posição;
- Leapmotor: dois modelos no top 10 — B10 (379) e C10 (196), sinal de que a joint venture com Stellantis começa a aparecer no varejo;
- BYD Yuan (Pro/Plus): 376 unidades, nicho de SUV compacto.
A dispersão além das duas primeiras posições sugere que o mercado começa a formar degraus de preço e carroceria, abrindo espaço para estratégias de nicho.
O que observar daqui pra frente
Três variáveis vão ditar o fechamento de 2026 e o planejamento de 2027:
- Nacionalização do EX2: se a Geely entregar volume em janeiro, a briga pelo vice-líder de marcas esquenta;
- Segundo lote do Ora 5: a GWM precisa provar que o lançamento não foi “tiro de largada” e sustentar 1.500+ unidades/mês;
- Leapmotor/Stellantis: a rede Fiat/Jeep começa a atuar na distribuição; o efeito capilaridade pode surpreender no Q1.
Para o tomador de decisão, a lição de outubro é simples: no Brasil de 2026, quem tem carro para entregar hoje lidera; quem promete para amanhã, espera. Ajuste projeções de receita e estoque com base na disponibilidade real, não no catálogo.