A Petrobras fechou o terceiro trimestre com lucro líquido de R$ 39,7 bilhões, alta de 21,5% na comparação anual. O número impressiona, mas esconde uma troca de marcha estratégica que pressiona as margens internas. Entender esse movimento é decisivo para quem projeta o caixa da estatal nos próximos trimestres.
O cheque para o acionista e a fatia da União
O resultado permitiu anunciar R$ 15,3 bilhões em dividendos apenas neste período. No acumulado de 2026, os pagamentos autorizados somam R$ 42 bilhões. Como maior acionista, a União abocanha 29% desse montante, alívio direto para as contas públicas em ano de ajuste fiscal.
Nos nove primeiros meses do ano, o lucro acumulado salta para R$ 124,8 bilhões, avanço de 32% frente a 2025. A escalada do petróleo após o início do conflito no Irã turbinou as exportações, mas não conta toda a história.
Por que o lucro caiu frente ao trimestre anterior
Houve queda de 7,2% no preço do Brent entre o segundo e o terceiro trimestre. No período anterior, a estatal lucrou R$ 52,4 bilhões. A compensação veio do lado operacional: a produção média atingiu 3,51 milhões de barris de óleo equivalente por dia (boed).
Esse volume representa:
- +11,7% ante o mesmo trimestre de 2025;
- +5,1% sobre o recorde anterior, registrado no segundo trimestre.
A receita acompanhou o ritmo, avançando 32,4% na anual para R$ 169,3 bilhões. O Ebitda ajustado subiu 34,3%, atingindo R$ 85,8 bilhões, sinal de que a geração de caixa operacional permanece robusta.
O custo invisível: defasagem e priorização do diesel
Mas o efeito mais relevante aparece na formação de preços. Desde o início da guerra, a Petrobras opera com elevadas defasagens em relação ao mercado internacional. Em setembro, o gap superou as subvenções federais.
Para estancar a sangria nas importações, a estatal priorizou o refino nacional. O resultado foi um recorde de produção de diesel: 769 mil barris/dia. As compras externas do derivado recuaram 8,8%. A estratégia protege o caixa, mas transfere o custo de oportunidade para o consumidor final e limita a parcela de petróleo exportada a preços mais altos.
Guidance revisado: mais investimento, mais caixa, mais risco
Junto ao balanço, a diretoria atualizou as projeções para o ano. As mudanças revelam o nível de confiança — e a exposição — da gestão atual:
- Produção: de 3,1 mi para 3,3 a 3,4 mi boed;
- Investimentos (Capex): de US$ 19,4 bi para até US$ 25,5 bi;
- Geração de caixa livre: de US$ 35 bi para até US$ 50 bi;
- Despesas operacionais: teto de US$ 25,5 bi, pressionadas por arrendamentos e fretes.
O aumento do Capex reflete câmbio, antecipação de plataformas e maior disponibilidade de sondas. O lado perigoso: a geração de caixa projetada depende da manutenção do petróleo em patamares elevados e da continuidade da defasagem interna.
A nova fronteira: Foz do Amazonas
O trimestre marcou a confirmação de três descobertas na Bacia da Foz do Amazonas. A primeira veio em agosto; as outras duas, em outubro, após a conclusão do poço. Ainda não há estimativa de volumes recuperáveis.
A empresa planeja perfurar mais três poços na área para delimitar os reservatórios. Se confirmada a viabilidade comercial, a margem equatorial vira uma opção de valor de longo prazo capaz de sustentar a curva de produção além do pré-sal.
O que observar daqui para frente
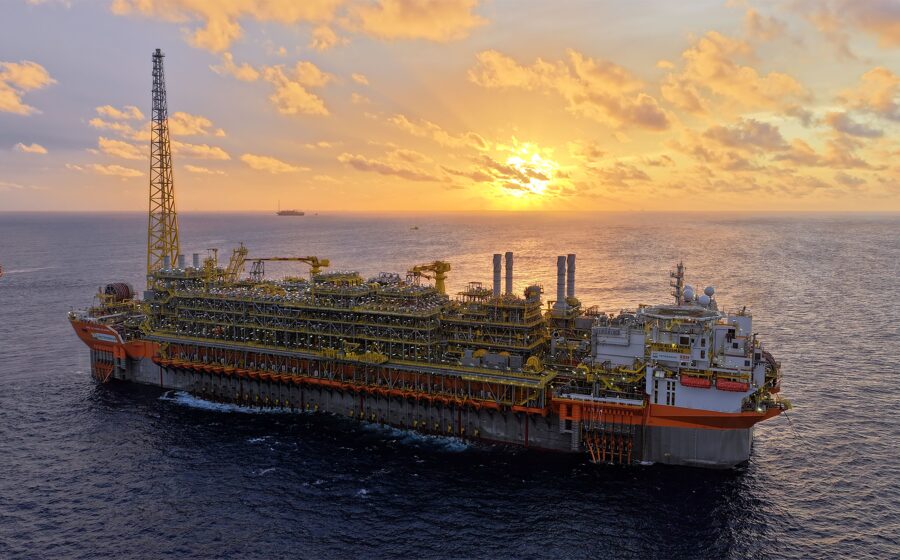
A equação para 2027 depende de três variáveis sensíveis: a trajetória do Brent, a disposição do governo em permitir reajustes que fechem a defasagem e o ritmo de entrada das novas plataformas (FPSOs) contratadas no Capex ampliado. O dividendo gordo de hoje pode virar uma armadilha se a geração de caixa livre não acompanhar o ritmo dos investimentos prometidos. Acompanhe a política de preços do diesel: ela é o termômetro real da saúde financeira da companhia.