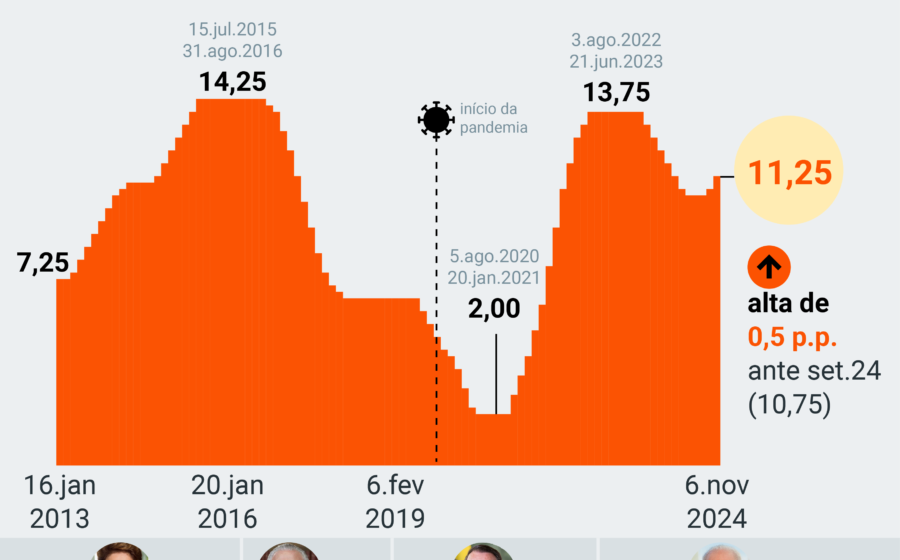
O Banco Central confirmou nesta terça-feira (10) que a desancoragem das expectativas de inflação forçou a interrupção do ciclo de cortes da Selic, mantendo a taxa em 13,75% ao ano. A decisão coloca o Brasil no topo do ranking mundial de juro real. O documento sinaliza que a restrição monetária precisará ser mais intensa e prolongada do que o previsto anteriormente.
A ata da última reunião do Copom revela um diagnóstico duro: as projeções de inflação subiram nas últimas semanas e permanecem acima da meta em todos os horizontes relevantes. Para o investidor e o empresário, a mensagem é clara — o custo do dinheiro caro veio para ficar.
Por que o BC travou a Selic agora
O comitê foi unânime ao afirmar que, com expectativas “desancoradas”, a política monetária exige juros mais altos por mais tempo. Não se trata apenas da inflação corrente, mas da trajetória projetada para 2025, 2026 e até 2028 — o chamado horizonte relevante.
Desde a reeleição, o mercado revisou suas estimativas: inflação mais alta, crescimento mais baixo, dólar mais pressionado e Selic terminal mais elevada. A ata incorpora esse choque de expectativas e avisa que a reação será proporcional.
O peso das contas públicas na equação
O documento dedica espaço significativo à política fiscal. O BC reconhece dois canais de transmissão:
- Curto prazo: estímulo à demanda agregada via gastos públicos.
- Estrutural: percepção de sustentabilidade da dívida e prêmio de risco na curva de juros futuros.
A autoridade monetária não faz juízo de valor sobre as escolhas do governo, mas incorpora o cenário fiscal no cálculo da Selic necessária. O texto é direto: “esmorecimento no esforço de reformas e disciplina fiscal” eleva a taxa de juros neutra e reduz a potência da política monetária.
Cenários para os próximos trimestres
O Copom reafirma que políticas devem ser “previsíveis, críveis e anticíclicas” e cobra harmonia entre as esferas fiscal e monetária. Na prática, isso significa:
- Selic estável em 13,75% por período prolongado.
- Possibilidade de alta adicional se expectativas não convergirem.
- Pressão contínua sobre juros longos e câmbio enquanto incerteza fiscal persistir.
O horizonte de projeção do BC já mira o segundo trimestre de 2028. Qualquer ruído na tramitação do arcabouço fiscal ou nas metas de resultado primário será precificado imediatamente na curva de juros.
O que observar daqui para frente
Três variáveis ditam o ritmo daqui em diante: a ancoragem das expectativas no Boletim Focus, a tramitação do novo arcabouço fiscal no Congresso e a disposição política para contenção de despesas obrigatórias. O BC deixou a porta aberta para alta adicional — “se necessário” — mas a aposta majoritária do mercado é manutenção prolongada. Para quem precifica ativos, planeja investimentos ou gere dívida, o cenário base continua sendo juro real elevado por todo o ciclo de 2025.