O índice de preços ao consumidor (CPI) dos Estados Unidos avançou 0,4% em outubro, superando a projeção de 0,3% do mercado e selando a expectativa de um novo aperto monetário em dezembro. O dado afasta de vez a hipótese de uma pausa prolongada no ciclo de alta.
O número veio acima até da leitura de setembro, que registrou 0,6%. Embora a aceleração mensal tenha perdido fôlego, a persistência acima do consenso sinaliza que a inflação ainda não cedeu o suficiente para confortar o Federal Reserve.
O choque nos números de outubro
A divulgação do Departamento do Trabalho trouxe um detalhe técnico importante: a comparação anual não foi publicada. Uma paralisação governamental no ano anterior impediu a coleta de dados em outubro de 2025, quebrando a série histórica para o cálculo de 12 meses.
Em setembro, a inflação anual estava em 3,7%, bem acima da meta de 2% do banco central. Sem o dado anual de outubro, analistas perdem uma referência crucial para medir a velocidade da desinflação.
Núcleo da inflação resiste
Excluindo alimentos e energia, o CPI núcleo subiu 0,3% no mês, repetindo a taxa de setembro e frustrando a expectativa de 0,2%. Esse componente é o termômetro preferido do Fed para decisões de política monetária.
A teimosia do núcleo sugere que pressões estruturais — como aluguéis e serviços — seguem aquecidas. Não é um surto passageiro; é uma base de custos que demora a arrefecer.
Petróleo e tarifas: os vilões da vez
Dois fatores externos ajudam a explicar a resistência dos preços:
- Choque de oferta: O conflito envolvendo EUA, Israel e Irã elevou o preço do barril, contaminando combustíveis e logística.
- Herança tarifária: As tarifas de importação implementadas na gestão anterior continuam repassando custos ao consumidor final.
Essa combinação mantém o custo de vida pressionado e limita o espaço para afrouxamento monetário.
Mercado já precifica alta de 25 pontos-base
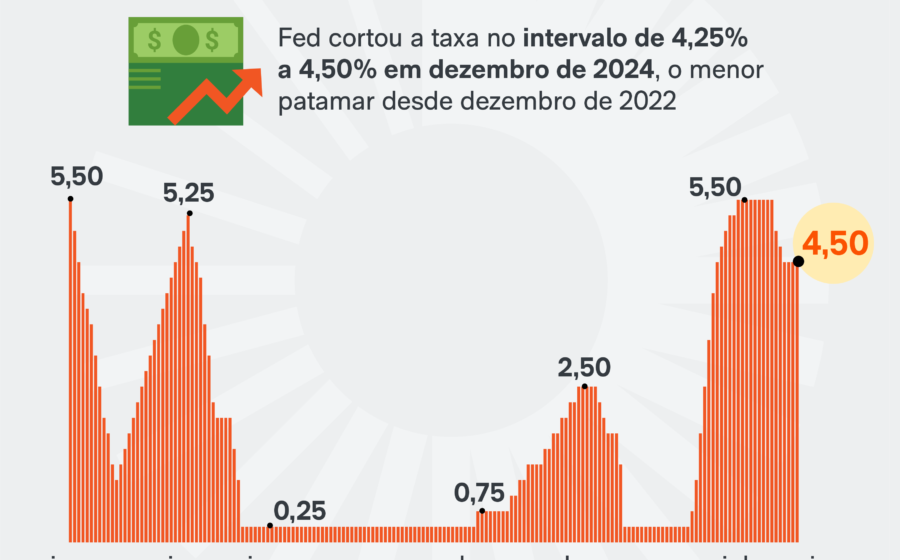
Antes mesmo da abertura dos negócios nesta terça-feira, os contratos futuros embutiam 100% de probabilidade para um aumento de 0,25 ponto percentual na próxima reunião. A taxa básica sairia da faixa atual de 3,75% a 4,00% para 4,00% a 4,25%.
O Fed manteve os juros estáveis no encontro anterior, mas o discurso já indicava viés de alta. O CPI de outubro removeu a última dúvida razoável.
Impacto político e o índice PCE
A inflação elevada foi citada como um dos pilares para o desempenho fraco do partido do governo nas recentes eleições de meio de mandato. O eleitorado puniu a perda de poder de compra nas urnas.
Vale notar: os dados ausentes de outubro não afetam o cálculo do PCE (Personal Consumption Expenditures), o índice preferido do Fed. Ambos os indicadores, porém, rodam acima de 3% — distancia confortável da meta, mas ainda incômoda.
O que observar daqui para frente
O próximo dado de emprego (payroll) e a leitura do PCE de novembro ditarão o ritmo de 2025. Se o mercado de trabalho seguir apertado e o núcleo do PCE não ceder, o Fed pode estender o ciclo além de dezembro. Para o investidor, a lição é clara: posicione a carteira para juros terminais mais altos e prazos mais curtos até que a desinflação prove ser sustentável.