Ter 30 ações na carteira não garante diversificação real. Um investidor com dez ativos bem distribuídos setorial e geograficamente pode correr menos risco do que outro com três vezes mais papéis concentrados em bancos e commodities. O segredo não está na quantidade, mas na correlação entre os riscos.
Essa armadilha numérica custa caro para quem confia apenas na contagem de tickers. A seguir, veja por que a matemática por trás da proteção do patrimônio é mais sutil do que parece.
O erro de achar que “mais” é “melhor”
Harry Markowitz, Nobel de Economia, provou que o risco de uma carteira depende da correlação entre os ativos, não apenas da volatilidade individual. Se você possui cinco bancos diferentes, todos reagem de forma parecida a uma alta da inadimplência ou a mudanças regulatórias. Adicionar um sexto banco mal move a agulha da diversificação.
Estudos clássicos ajudam a dimensionar o problema. Em 1968, Evans e Archer mostraram que a maior redução do risco específico ocorre nas primeiras ações. Quase duas décadas depois, Meir Statman estimou que 30 a 40 papéis seriam ideais — mas sob hipóteses de seleção aleatória, não de escolhas criteriosas.
Não existe número mágico. O benefício é decrescente: a segunda ação reduz muito mais risco do que a vigésima, desde que tenham exposições diferentes.
Risco que não some: o inimigo invisível
Diversificação elimina o risco específico — fraudes, gestão ruim, perda de competitividade. Já o risco de mercado (recessões, crises globais, juros) atinge tudo ao mesmo tempo. Numa queda generalizada, uma carteira com 50 ações pode sangrar tanto quanto uma concentrada em uma única empresa.
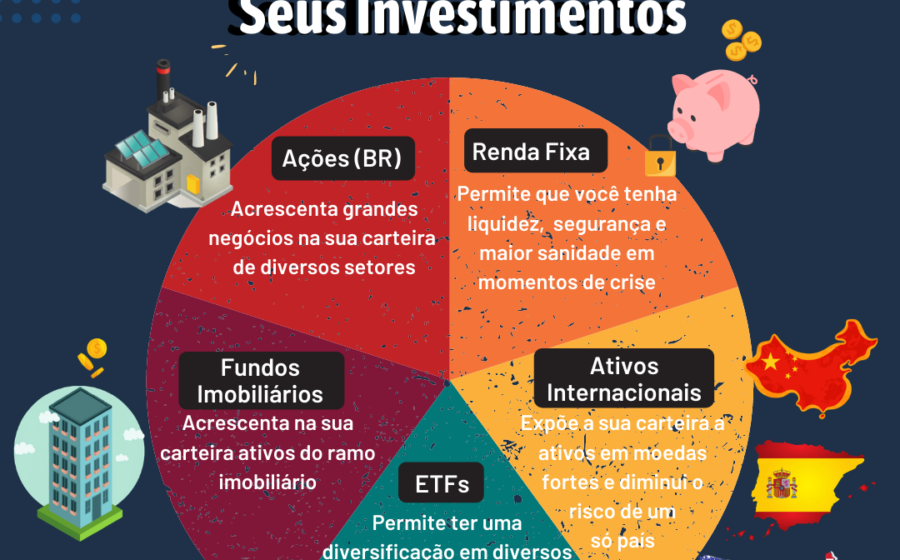
Por isso, a geografia importa. Ter apenas empresas brasileiras, mesmo de setores variados, expõe o patrimônio à economia nacional, ao juro local e ao risco fiscal. Internacionalizar abre portas para outras moedas e ciclos econômicos, embora não imunize contra crises sincronizadas globais.
A ilusão da contagem: pesos escondem concentração
Duas carteiras com dez ações podem ter riscos radicalmente diferentes. Imagine:
- Carteira A: 10 posições de 10% cada.
- Carteira B: Uma posição de 55% e nove de 5%.
Ambas têm dez tickers. Mas o “número efetivo de ações” — métrica que considera os pesos — revela a verdade: a Carteira A vale 10; a Carteira B equivale a cerca de 3 posições iguais. A concentração real é triplicada, embora a contagem simples não mostre.
Quando diversificar demais vira problema
Passar de 60 ou 80 ações traz custos operacionais e cognitivos. Posições minúsculas diluem o impacto de boas decisões no resultado final. Fundos e ETFs gerenciam centenas de ativos com eficiência; para o investidor individual, complexidade sem critério só gera ruído.
Diversificar reduz a chance de estar errado em uma aposta específica. Diversificar sem critério não aumenta a chance de estar certo.
As 4 perguntas que valem mais que a meta de quantidade
Antes de comprar o próximo ativo, responda honestamente:
- Se houver recessão ou choque de juros, quantas empresas da carteira caem juntas?
- O novo ativo depende de fatores econômicos diferentes dos atuais?
- A inclusão justifica o esforço extra de monitoramento?
- Estou reduzindo dependência de um setor, país ou empresa específica?
O que observar daqui para frente
Diversificação de carteira de ações não é diversificação de patrimônio. Você pode ter 40 ações e 100% do dinheiro em renda variável — o risco de classe de ativos permanece intacto. A quantidade ideal depende dos pesos, das correlações, dos mercados acessados e da sua capacidade real de acompanhamento. Proteja-se não colecionando tickers, mas garantindo que poucos riscos não decidam o destino do seu capital.