Ter 30 ações na carteira não garante proteção — você pode estar mais exposto a riscos do que um investidor com apenas dez papéis. A diferença não está na quantidade, mas na correlação invisível que une seus ativos. Entender esse mecanismo muda completamente como você monta seu portfólio.
A armadilha da quantidade
A teoria moderna de portfólios, consagrada por Harry Markowitz (Nobel de Economia), ensina que o risco total não depende só da volatilidade individual, mas de como os preços se movem juntos. Se você compra cinco bancos diferentes, todos reagirão de forma parecida a uma alta da inadimplência ou a mudanças regulatórias. Adicionar um sexto banco quase não altera seu perfil de risco.
Por outro lado, incluir uma empresa de tecnologia, uma do agronegócio e outra de saúde — setores movidos por motores econômicos distintos — reduz a chance de tudo cair junto. A diversificação real nasce da descorrelação, não da contagem.
O que a ciência diz sobre o “número mágico”
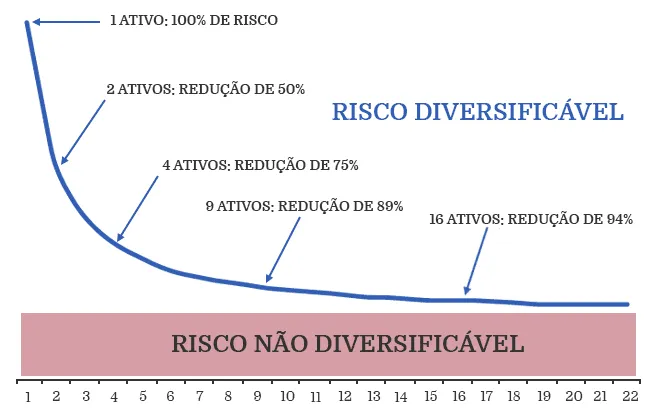
Estudos clássicos tentaram quantificar o ideal. Em 1968, Evans e Archer mostraram que a maior queda no risco específico ocorre nas primeiras adições. Quase duas décadas depois, Meir Statman estimou que 30 a 40 ações capturariam a maior parte do benefício, desde que escolhidas aleatoriamente.
Pesquisas posteriores elevaram esse teto, mas o consenso é claro: não existe número universal. O benefício é decrescente — a segunda ação reduz mais risco que a vigésima. E há um detalhe crucial: esses modelos assumem seleção randômica, não escolhas criteriosas de um gestor ativo.
Risco específico vs. Risco de mercado: o que some e o que fica
Diversificar elimina o risco idiossincrático: fraude, gestão ruim, perda de competitividade de uma única empresa. Mas o risco sistêmico — recessões, crises globais, choques de juros — permanece intacto. Em 2008 ou em março de 2020, carteiras com 50 ações caíram quase tanto quanto as concentradas.
Por isso, perseguir quantidade sem critério cria falsa sensação de segurança. O inimigo não é a volatilidade, mas a concentração de fatores de risco comuns.
Concentração oculta: quando dez valem três
O número de tickers esconde a realidade dos pesos. Compare duas carteiras com dez ações cada:
- Carteira A: 10% em cada papel → número efetivo = 10.
- Carteira B: 55% em uma ação, 5% nas outras nove → número efetivo ≈ 3.
Matematicamente, a Carteira B comporta-se como se tivesse apenas três posições. Essa métrica (índice de Herfindahl-Hirschman invertido) ignora correlações, mas expõe a falácia da contagem simples. Peso é risco.
Fronteiras e fatores: o perigo de apostar tudo no Brasil
Você pode ter 20 setores diferentes na B3 e, ainda assim, depender 100% da economia brasileira: juros Selic, câmbio, fiscal, regulação. Uma crise local derruba tudo junto.
Exposição internacional (ações, ETFs, BDRs) adiciona moedas, ciclos econômicos e setores ausentes por aqui — tecnologia pesada, saúde global, consumo desenvolvido. Mas atenção: em crises globais sincronizadas, a correlação entre mercados sobe para 1. A geografia diversifica, mas não elimina o risco de planeta.
O lado obscuro de diversificar demais
Carteiras com 60, 80 ações trazem custos ocultos:
- Acompanhamento vira trabalho de tempo integral.
- Posições minúsculas (0,5% a 1%) tornam decisões certas irrelevantes no resultado final.
- Complexidade operacional e tributária aumenta.
Fundos e ETFs resolvem isso com escala e automação. Para o investidor individual, cada nova ação deve justificar seu custo de atenção.
As perguntas que realmente importam
Antes de comprar o próximo papel, responda:
- Se houver recessão, alta de juros ou queda de commodities, quantas empresas sofrem ao mesmo tempo?
- Esta ação reduz dependência de setor, país ou fator de risco já concentrado?
- Seus drivers de resultado são genuinamente diferentes dos atuais?
- O benefício marginal compensa a complexidade extra de monitoramento?
Essas questões valem mais que qualquer meta numérica arbitrária.
Carteira diversificada ≠ Patrimônio diversificado
Você pode ter 40 ações bem escolhidas e, ainda assim, manter 100% do capital em renda variável. Nesse caso, eliminou risco específico, mas manteve 100% do risco de classe de ativos. Uma queda de 30% no Ibovespa atinge seu patrimônio inteiro.
Diversificação de verdade atravessa classes: renda fixa (prefixados, atrelados à inflação, dollarizados), imóveis, capital privado, reservas de liquidez. A quantidade adequada de ações depende dos pesos, das correlações, dos mercados representados e da sua capacidade real de acompanhamento.
O que observar daqui para frente
Monitore a correlação rolante dos seus ativos — ela sobe em crises. Revise pesos trimestralmente para evitar concentração silenciosa. E lembre-se: diversificar não é ter muitas ações, é garantir que poucos riscos não decidam o destino do seu patrimônio. O próximo passo prático? Calcule seu número efetivo de posições hoje. O resultado pode surpreender.