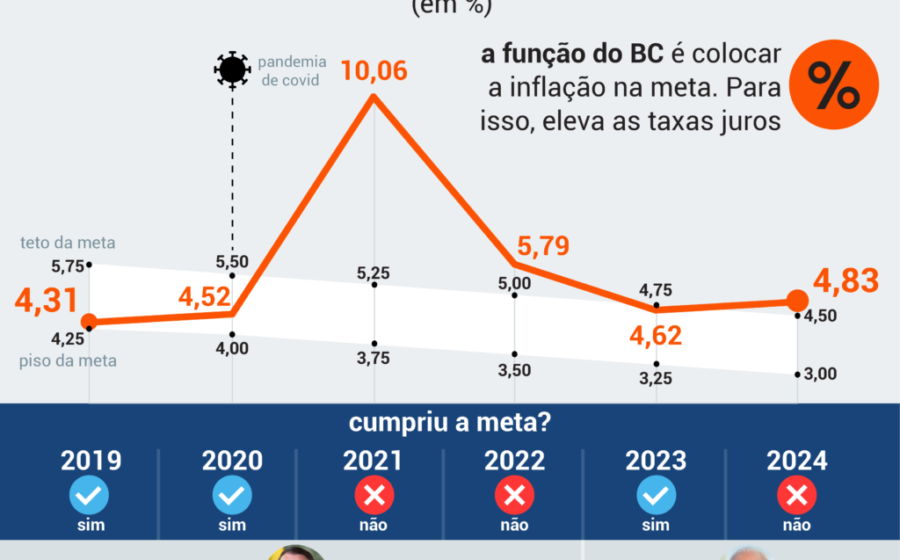
O mercado já precifica um IPCA de 5,9% para 2027, muito acima da meta oficial. A surpresa, porém, não é o número em si, mas a razão que pode forçar o Banco Central a conviver com ele.
Na última quarta-feira (4), o Copom manteve a Selic em 13,75%. O dilema para os próximos meses é brutal: subir juros para ancorar a inflação ou segurar a taxa para não liquidar uma economia que já dá sinais de exaustão.
O diagnóstico que assusta os analistas
Segundo estimativas da equipe do BTG Pactual, a inflação brasileira “ficou com cara de 6%”. Não é um cenário isolado: outras casas projetam trajetória semelhante. O combo inclui câmbio pressionado, incertezas da reforma tributária, choque de custos trabalhistas e riscos climáticos do El Niño.
Enquanto a âncora nominal solta, a atividade real freia bruscamente. O PMI de serviços despencou para 44,5 pontos em outubro — bem abaixo dos 50 que separam expansão de contração.
Empresas e famílias no limite
O quadro fiscal ajuda a entender a pressão, mas não explica tudo. O gasto primário avançou 21% num período em que o PIB cresceu 11%. Com a economia operando no teto da capacidade, o resultado é pressão contínua sobre juros e preços.
O efeito colateral aparece nos balanços:
- Onda de recuperações judiciais batendo recordes;
- Inadimplência das famílias nas máximas históricas;
- Comprometimento de renda no pico, mesmo com emprego aquecido.
A Selic de 13,75% vigora desde o início de 2023. Dois anos de juros reais elevados deixaram cicatrizes profundas no setor produtivo.
Não é dominância fiscal: é “dominância do setor real”
A teoria monetária clássica aponta para a dominância fiscal: quando a dívida é tão alta e curta que juros perdem efeito. O texto argumenta que o Brasil não está lá ainda.
O conceito proposto é outro: dominância do setor real. A lógica é simples e perigosa. Um novo ciclo de alta de juros geraria uma onda de falências tão intensa que se tornaria politicamente e socialmente inviável. Diante disso, a autoridade monetária preferiria assistir passivamente à “reinflação lenta”.
O que observar daqui para frente
Se a hipótese se confirmar, o BC tolerará inflação acima do teto por tempo prolongado sem reagir com a força necessária. Para o investidor, o sinal claro é: a ancoragem das expectativas de longo prazo está comprometida.
Monitorar a curva de juros futuros e a evolução do crédito para pessoas jurídicas será essencial. A deterioração da qualidade dos ativos bancários pode ser o gatilho que force a mão da autoridade monetária — ou a confirmação de que o novo regime de “inflação tolerada” veio para ficar.