Mais de 20 entidades de peso do Direito Tributário assinaram uma carta aberta no último sábado (31) pedindo o adiamento da CBS, a Contribuição sobre Bens e Serviços, para 2028. O motivo: o calendário atual deixa as empresas expostas a riscos operacionais e jurídicos que podem custar caro.
A proposta é transformar 2027 em ano de testes reais — algo que 2026 não foi. Mas o que está em jogo, na prática, para quem gere caixa, contratos e compliance?
O gargalo da alíquota: duas semanas para decidir o ano todo
O Senado tem até 15 de dezembro para fixar a alíquota da CBS. Se o prazo for até o limite, as empresas terão pouco mais de 15 dias para:
- Calcular o impacto real na carga tributária efetiva;
- Renegociar contratos de longo prazo com fornecedores e clientes;
- Rever tabelas de preço e margens;
- Parametrizar ERPs, emissores de nota fiscal e controles de crédito.
Para setores com cadeias longas ou regulação específica — saúde, construção, serviços financeiros —, o prazo é tecnicamente impossível.
Sistema de apuração assistida: a ferramenta que não existe
A CBS e o IBS (Imposto sobre Bens e Serviços) dependem de um motor de apuração assistida que cruzaria dados das operações em tempo real. Até agora, ele não roda em produção.
Sem esse ambiente, não há como testar regras de crédito, debitar corretamente os tributos nem validar se a parametrização interna está correta. É como trocar o motor do avião em voo — sem ter feito o teste em solo.
Sistemas internos: o custo oculto da espera do poder público
Cada empresa precisa adaptar:
- ERP e módulos fiscais;
- Emissores de NFe/NFSe;
- Regras de tributação por item, CFOP, CST;
- Controles de crédito de não cumulatividade;
- Relatórios para auditoria e obrigações acessórias.
Fornecedores de software também dependem das definições oficiais. O atraso na publicação de manuais, leiautes e webservice empurrou o cronograma de desenvolvimento para cima da hora.
Conflito federativo: IBS e CBS podem gerar decisões contraditórias
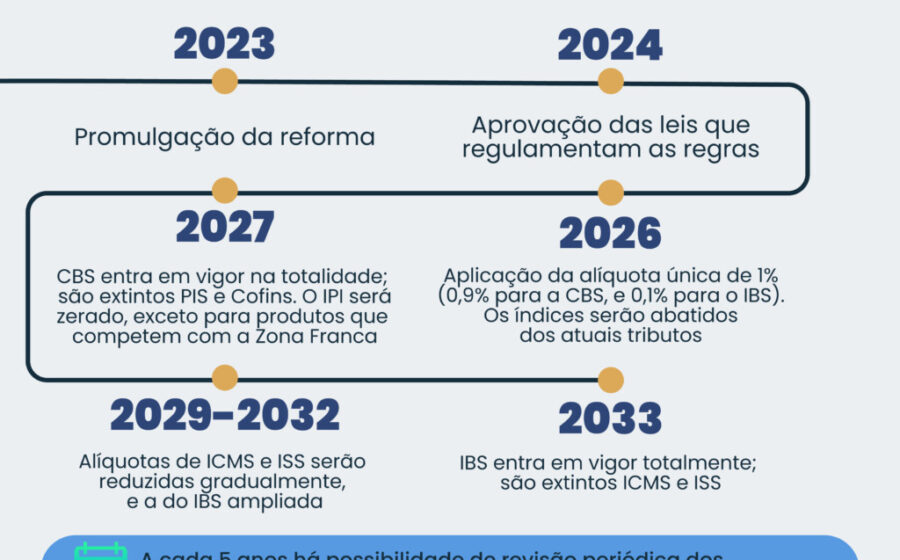
O IBS começa a incidir em 2027 com alíquota de 0,1% — simbólica, mas real. Como CBS (federal) e IBS (estadual/municipal) compartilham base de cálculo e fatos geradores, mas tramitam em esferas judiciárias distintas, o risco de decisões opostas sobre a mesma operação é concreto.
Não há hoje mecanismo de harmonização previsto. O contribuinte pode ganhar na Justiça Federal e perder na Estadual — ou vice-versa — gerando passivo duplicado e insegurança jurídica permanente.
O que diz quem assina o pedido
Gustavo Brigagão, presidente do CESA, resume: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade. O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público.”
As 25 signatárias — entre elas AASP, IAB, ABDF, CESA, OAB-DF e institutos estaduais de Direito Tributário — reforçam que apoiam os objetivos da reforma: simplificação, transparência e neutralidade. Mas alertam: sem condições técnicas e jurídicas, o resultado será insegurança, custo extra e judicialização em massa.
O que observar daqui para frente
Três movimentos definem o cenário nas próximas semanas:
- Votação no Senado: se a alíquota for definida antes de 15/12, ganha-se margem — ainda que curta.
- Publicação de leiautes e APIs: a Receita Federal e o Comitê Gestor do IBS precisam liberar a documentação técnica completa para que desenvolvedores e empresas testem em janeiro.
- Projeto de lei complementar: qualquer adiamento formal exige mudança legislativa. A articulação política já começou nos bastidores.
Se você lidera área fiscal, financeira ou jurídica, o sinal é claro: prepare cenários com e sem adiamento. O custo de não estar pronto em 1º de janeiro supera, e muito, o investimento em simulações agora.