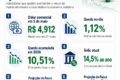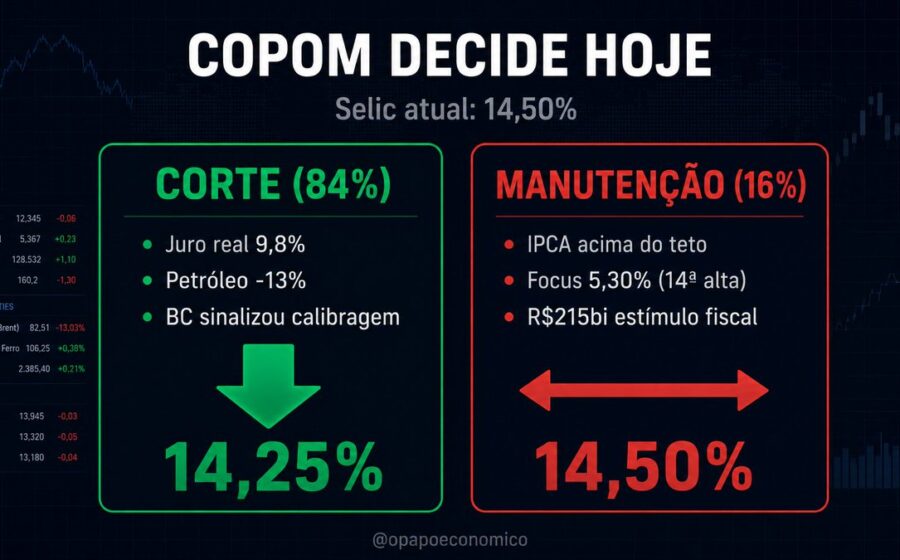
O Comitê de Política Monetária (Copom) se reúne nesta quarta-feira (4) para a penúltima decisão do ano, com o mercado apostando todas as fichas na sexta redução consecutiva da Taxa Selic, dos atuais 13,75% para 13,5% ao ano. A expectativa, no entanto, não está no anúncio de logo mais, mas na virada de chave que acabou de acontecer nas projeções para dezembro. O boletim Focus, que até pouco tempo previa novo corte, agora crava a manutenção dos juros no próximo encontro.
Essa mudança repentina de rota sinaliza que o Banco Central enxerga riscos que vão muito além da inflação corrente. Entender o que motivou esse giro é essencial para quem precifica ativos ou planeja captação nos próximos meses.
O que está em jogo na reunião de hoje
A Selic permanece em 13,75% desde o ciclo de alta encerrado no primeiro semestre. Se confirmada a redução de 0,25 ponto percentual, será o sexto movimento seguido de afrouxamento, devolvendo a taxa ao patamar anterior ao choque de 2025. O diferencial desta reunião é a composição do colegiado: duas cadeiras de diretores estão vazias desde o fim do ano passado, sem que o Palácio do Planalto tenha enviado os nomes para sabatina no Senado.
A ausência de Renato Gomes (Organização do Sistema Financeiro) e Diego Guillen (Política Econômica) reduz o quórum e tira da sala vozes técnicas com mandato em curso. Na prática, a decisão recai sobre um comitê mais enxuto, o que amplia o peso do voto do presidente Roberto Campos Neto e dos diretores remanescentes.
Por que o consenso para dezembro virou “manutenção”
Até a pesquisa Focus da semana passada, a aposta majoritária era de mais um corte de 0,25 p.p. em dezembro, levando a Selic a 13,25%. A virada para “juro parado” reflete a conjugação de quatro vetores de pressão que ganharam força nas últimas semanas:
- Câmbio: o dólar acima de R$ 5,60 transfere custo para inflação de bens industriais e combustíveis.
- Fiscal: a expansão de gastos públicos pressiona a demanda agregada e eleva o prêmio de risco.
- Petróleo: a instabilidade geopolítica no Oriente Médio mantém o barril volátil, impactando prévias de inflação.
- Clima: o El Niño já bate à porta da safra, com potencial de alta nos preços de alimentos no primeiro trimestre.
Na ata de setembro, o Copom já advertia para a “cautela” diante da pressão de demanda. O documento, porém, precede a reeleição de Lula e a posterior piora dos ativos financeiros.
Inflação: alívio mensal, desconforto anual
O IPCA-15 de outubro trouxe alívio momentâneo: 0,32%, metade da leitura anterior. Mas o acumulado em 12 meses subiu para 4,62%, furando o teto da meta contínua (4,5%). Pelo regime vigente desde janeiro de 2025, a meta é 3% com banda de 1,5 ponto — ou seja, o limite superior é exatamente 4,5%. Estar acima disso agora obriga o BC a explicar o desvio e sinalizar ação corretiva.
As projeções do Focus para 2026 já estão em 5,22%, bem acima do intervalo. O próprio Relatório de Política Monetária de setembro estimava 5,2% para o IPCA cheio do ano, mas a autoridade monetária admitiu revisão se o câmbio persistir elevado. O IPCA oficial de outubro sai no dia 12 e será o termômetro decisivo para a reunião de dezembro.
Cenários para a decisão da noite
Dois roteiros são possíveis para o comunicado das 18h30:
- Corte “técnico” com viés hawkish: reduz a 13,5%, mas retira o “forward guidance” de novos cortes, abrindo porta para pausa em dezembro.
- Corte com porta aberta: mantém viés de queda, condicionado a melhora das expectativas e câmbio — cenário minoritário entre analistas.
A primeira hipótese é a precificada na curva de juros futura. O mercado já embute Selic terminal em 13,5% no primeiro semestre de 2027, com risco de alta se o fiscal não entregar superávit primário.
O que observar daqui para frente
Três gatilhos ditam os próximos passos: a nomeação dos diretores vagos (que recomporia a pluralidade do colegiado), a trajetória do dólar frente ao real nas próximas seis semanas e a divulgação do IPCA cheio de outubro no dia 12. Se a moeda americana não ceder para casa de R$ 5,40 e a inflação de serviços seguir resistente, a pausa de dezembro vira certidão de óbito para o ciclo de corte. Para o investidor, o recado é claro: a janela de oportunidade em renda fixa prefixada ou indexada ao IPCA curta fechou; o prêmio agora está no risco de o BC ter de subir juros adiante, não em continuar cortando.