O economista John Cochrane, de Stanford, classificou como “sofisticada e intrigante” a tese de André Lara Resende para cortar os juros básicos à metade em um ano, mas admitiu: não existe precedente histórico para testá-la. A ideia ganha força nos bastidores de Brasília e divide a opinião de quem decide onde alocar capital no Brasil.
Resende, um dos pais do Plano Real, propõe inverter a lógica vigente: para ele, o juro alto é a causa da inflação e do descontrole fiscal, não a solução. O debate saiu dos acadêmicos e chegou à mesa do poder — o que obriga o investidor a entender o tamanho do risco envolvido.
O que muda na prática se a tese for adotada
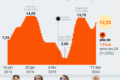
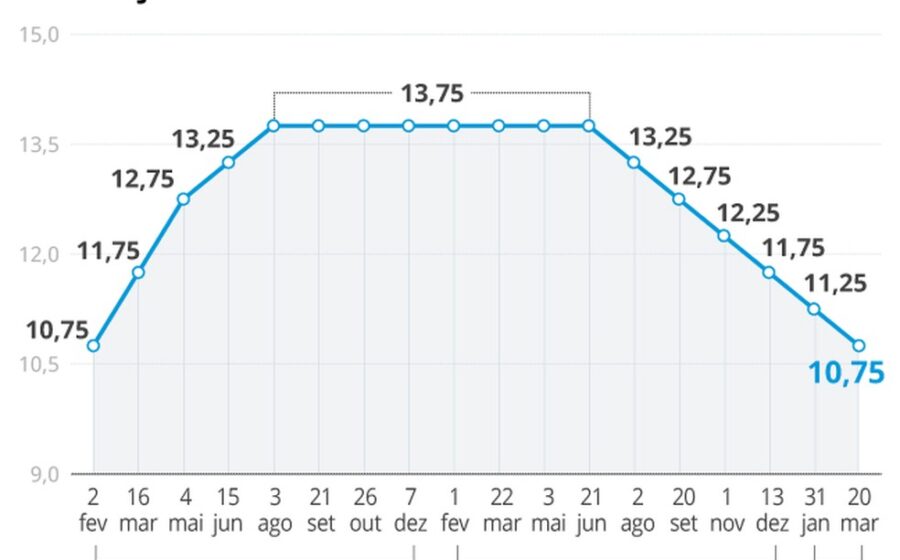
O plano prevê a criação de um Conselho Fiscal e Monetário Nacional com mandato de cinco anos. A meta seria levar a Selic dos atuais 13,75% para algo próximo de 7,5% ao ano — taxa de crescimento nominal potencial do PIB (5,5%) mais um colchão de 2%.
A transição duraria 12 meses. Nesse período, o Banco Central usaria as reservas internacionais para segurar o dólar e evitar que a desvalorização cambial contamine os preços. É aí que mora o ponto mais sensível para o mercado.
Os três pilares que sustentam a aposta
- Teoria Fiscal do Nível de Preços: a inflação é determinada pela política fiscal, não pela taxa de juros.
- Correlação positiva: juros nominais e inflação andam juntos; cortar a Selic derrubaria a inflação.
- Dívida curta: como o estoque é atrelado à Selic, a queda imediata dos juros reduz o custo da dívida sem pressionar títulos longos.
Cochrane elogia a coerência interna do argumento, mas faz ressalvas duras. Para ele, “racionalizar e simplificar” despesas soa bem no papel, mas políticos raramente entregam o prometido sem amarras institucionais fortes — como o freio de dívida suíço.
Por que o uso das reservas assusta quem vive de mercado
O economista americano foi direto: “Segurar a moeda tem uma longa e não muito bem-sucedida história na América Latina”. Se a queda de juros funcionar, o real deveria se valorizar naturalmente. Queimar reservas para defender o câmbio sinaliza que o próprio governo não confia no resultado.
Além disso, Cochrane duvida que o Executivo resista à tentação de gastar a economia estimada em 8% do PIB com o menor custo da dívida. “O Brasil realmente não vai gastar um real a mais?”, provocou.
O cenário base e o cenário de risco para 2024
Hoje, a aposta majoritária segue no script convencional: metas de inflação, regime de câmbio flutuante e ajuste fiscal via superávit primário. A proposta de Resende representa uma ruptura — e rupturas no Brasil costumam vir com volatilidade cambial e alongamento de prêmios de risco.
O que observar daqui para frente: qualquer sinal de que o governo adote oficialmente a faixa de 7,5% como norte fará o mercado precificar imediatamente um prêmio de risco mais alto no dólar e na curva de juros futuros. Acompanhe as falas do Ministério da Fazenda e do Banco Central nas próximas semanas; a reação institucional dirá se isso vira política de Estado ou permanece debate de think tank.