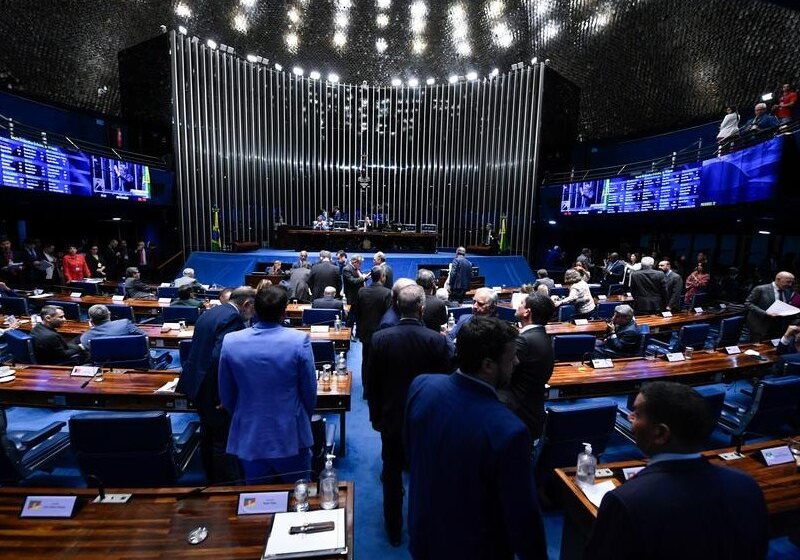
O governo federal envia hoje ao Congresso a medida provisória com as alíquotas do Imposto Seletivo, mas a demora na definição das regras já custou cerca de R$ 4 bilhões em arrecadação prevista para 2027. A cobrança, de fato, só deve começar em fevereiro do ano que vem.
O texto, fechado pelo ministro Dario Durigan, garante que a carga tributária dos setores afetados permaneça equivalente à do IPI atual durante todo o próximo ano. A paridade, porém, tem data para acabar.
O que está em jogo na MP que chega hoje
A medida provisória define as taxas do chamado “imposto do pecado”, criado pela reforma tributária para desestimular o consumo de bens prejudiciais à saúde ou ao meio ambiente. O acordo com a indústria evita um choque de tributação imediato em 2027, mantendo o peso do antigo IPI.
Mas há um detalhe técnico que muda tudo: a regra da noventena. Como a lei exige 90 dias entre a publicação e a cobrança, janeiro de 2027 fica de fora. O resultado é a perda bilionária já contabilizada pela equipe econômica.
Por que a cobrança só começa em fevereiro
Para cobrir o vazio de janeiro, o governo articula uma PEC (Proposta de Emenda à Constituição) que prorroga o IPI exclusivamente para esse mês. A manobra evita que produtos como cigarros, bebidas e veículos fiquem sem tributação federal no início do ano.
Se a MP for aprovada no prazo, a entrada em vigor ocorre em fevereiro. Caso o Legislativo demore, o calendário desliza ainda mais.
Lista: O que entra na mira do “Imposto do Pecado”
A lei complementar 214/2025 fixou o escopo. O tributo incidirá sobre:
- Veículos automotores;
- Embarcações e aeronaves;
- Produtos fumígenos (cigarros e derivados);
- Bebidas alcoólicas;
- Bebidas açucaradas (refrigerantes e sucos com adição de açúcar);
- Bens minerais específicos (petróleo, minério de ferro, carvão, gás natural);
- Concursos de prognósticos (apostas, loterias, bets);
- Fantasy sport (competições esportivas virtuais).
Como funciona a mecânica de cobrança
Diferente do modelo atual, o Imposto Seletivo será cobrado uma única vez na cadeia — na produção, extração, comercialização ou importação. Não há geração nem aproveitamento de créditos tributários, o que simplifica a fiscalização, mas exige precificação cuidadosa das empresas.
A alíquota pode ser específica (por unidade, litro ou quilo) ou ad valorem (percentual sobre o valor). No álcool, por exemplo, pesam o volume e o teor alcoólico. Nos veículos, critérios ambientais e técnicos definirão a taxa, permitindo tributar mais quem polui mais.
O que fica de fora e a troca pelo IPI
Exportações, energia elétrica e telecomunicações estão blindadas. A substituição do IPI pelo Seletivo faz parte da reorganização dos tributos federais sobre consumo: o IPI terá alíquotas zeradas para a maioria dos produtos, exceto nas exceções da Zona Franca de Manaus.
O novo imposto ocupa parte desse espaço, mas com foco restrito aos itens considerados nocivos. A base de incidência, portanto, encolhe drasticamente em relação ao IPI antigo.
O cenário para 2028: a conta pode subir
O acordo de paridade com o IPI vale apenas até 31 de dezembro de 2027. A partir de 2028, governo e Congresso reabrem a discussão para o modelo permanente. A tendência é que as alíquotas subam para que o tributo cumpra efetivamente sua função extrafiscal: tornar o consumo de produtos nocivos mais caro e menos atrativo.
Setores como bebidas açucaradas e fumígenos, hoje com carga relativamente baixa, são os principais candidatos a aumentos expressivos.
O que observar daqui para frente
A tramitação da MP no Congresso ditará o ritmo. Aprovação rápida valida fevereiro como marco zero. A PEC do IPI de janeiro precisa avançar em paralelo para evitar vácuo legal. Para o empresariado, o planejamento tributário de 2027 deve considerar a regra de transição; para 2028, o cenário é de incerteza com viés de alta. Acompanhar as comissões mistas e a definição dos critérios ambientais para veículos será decisivo para precificar estoques e investimentos.